グローバルなステーブルコインは、単一の国家当局では全容を把握できないリスクをはらんでいる。これが、金融安定理事会(FSB)が10月15日のバンコク会合を前に、G20財務大臣と中央銀行総裁に伝えたメッセージだ。FSBは国際的な金融当局と規制当局を調整し、G20に報告する機関である。10月12日にFSBはステーブルコインの越境リスクに関するノートを公表し、イングランド銀行総裁でFSB議長のAndrew Baileyによる書簡を添付した。新たな禁止措置や即時義務を導入するものではなく、現在の監視が届かない領域と、その空白を埋めるために何が必要かを示す拘束力のない分析である。
SpazioCryptoは原文のノートと書簡。FSBのプレスリリース、および参照される過去文書を精査した。今回の報告書に向けた公式動画やX・LinkedInの投稿は確認できなかった。ノートは特定の発行体やその市場シェアには言及しておらず、本稿でも追加しない。

FSBが指摘する構造的問題
議論の出発点は構造にある。複数の国で利用されるステーブルコインには、発行体から準備資産の管理者、流通インフラに至るまで、異なる国家当局の管轄下に置かれた複数の主体が関与しうる。そのためFSBは、グローバルなステーブルコインは「本質的に越境的かつ横断的なセクターにまたがるテーマ」であり、単独で行動する単一当局は国境を越えるリスクの評価と対処に困難を抱えうると記している。ステーブルコインの仕組みについては、ステーブルコイン入門ガイドを参照されたい。
ノートに登場する数字は少ないが明確だ。FSBの公表データによると、2026年半ば時点でステーブルコインの時価総額は約3,000億ドルで、前年同期とほぼ横ばいを維持している。そのうち約99%が米ドルにペッグされている。現在は主に暗号資産市場への流動性供給を担っているが、FSBは決済手段や価値の保存手段としての将来的な利用を想定している。Bailey議長の書簡では、各国の規制整備が異なるペースで進んでいること、国際間の協調がまだ緒についたばかりであること、規制が緩い法域から運営される組織に関連した詐欺や金融犯罪への懸念も示されている。
問題が国境を越えて伝播するメカニズム
言い換えると、ノートは伝播チャネルを詳述している。ステーブルコインは24時間365日二次市場で取引されており、ストレス局面ではそれが売り圧力を加速させる。償還ペースが需要に追いつかなければ、価格はペッグから乖離する。伝統的金融への波及は3つのチャネルを通じて生じうる。準備資産の強制売却、償還資金を賄うための銀行預金の引き出し、そして国際決済に使用されている外国為替市場への影響だ。
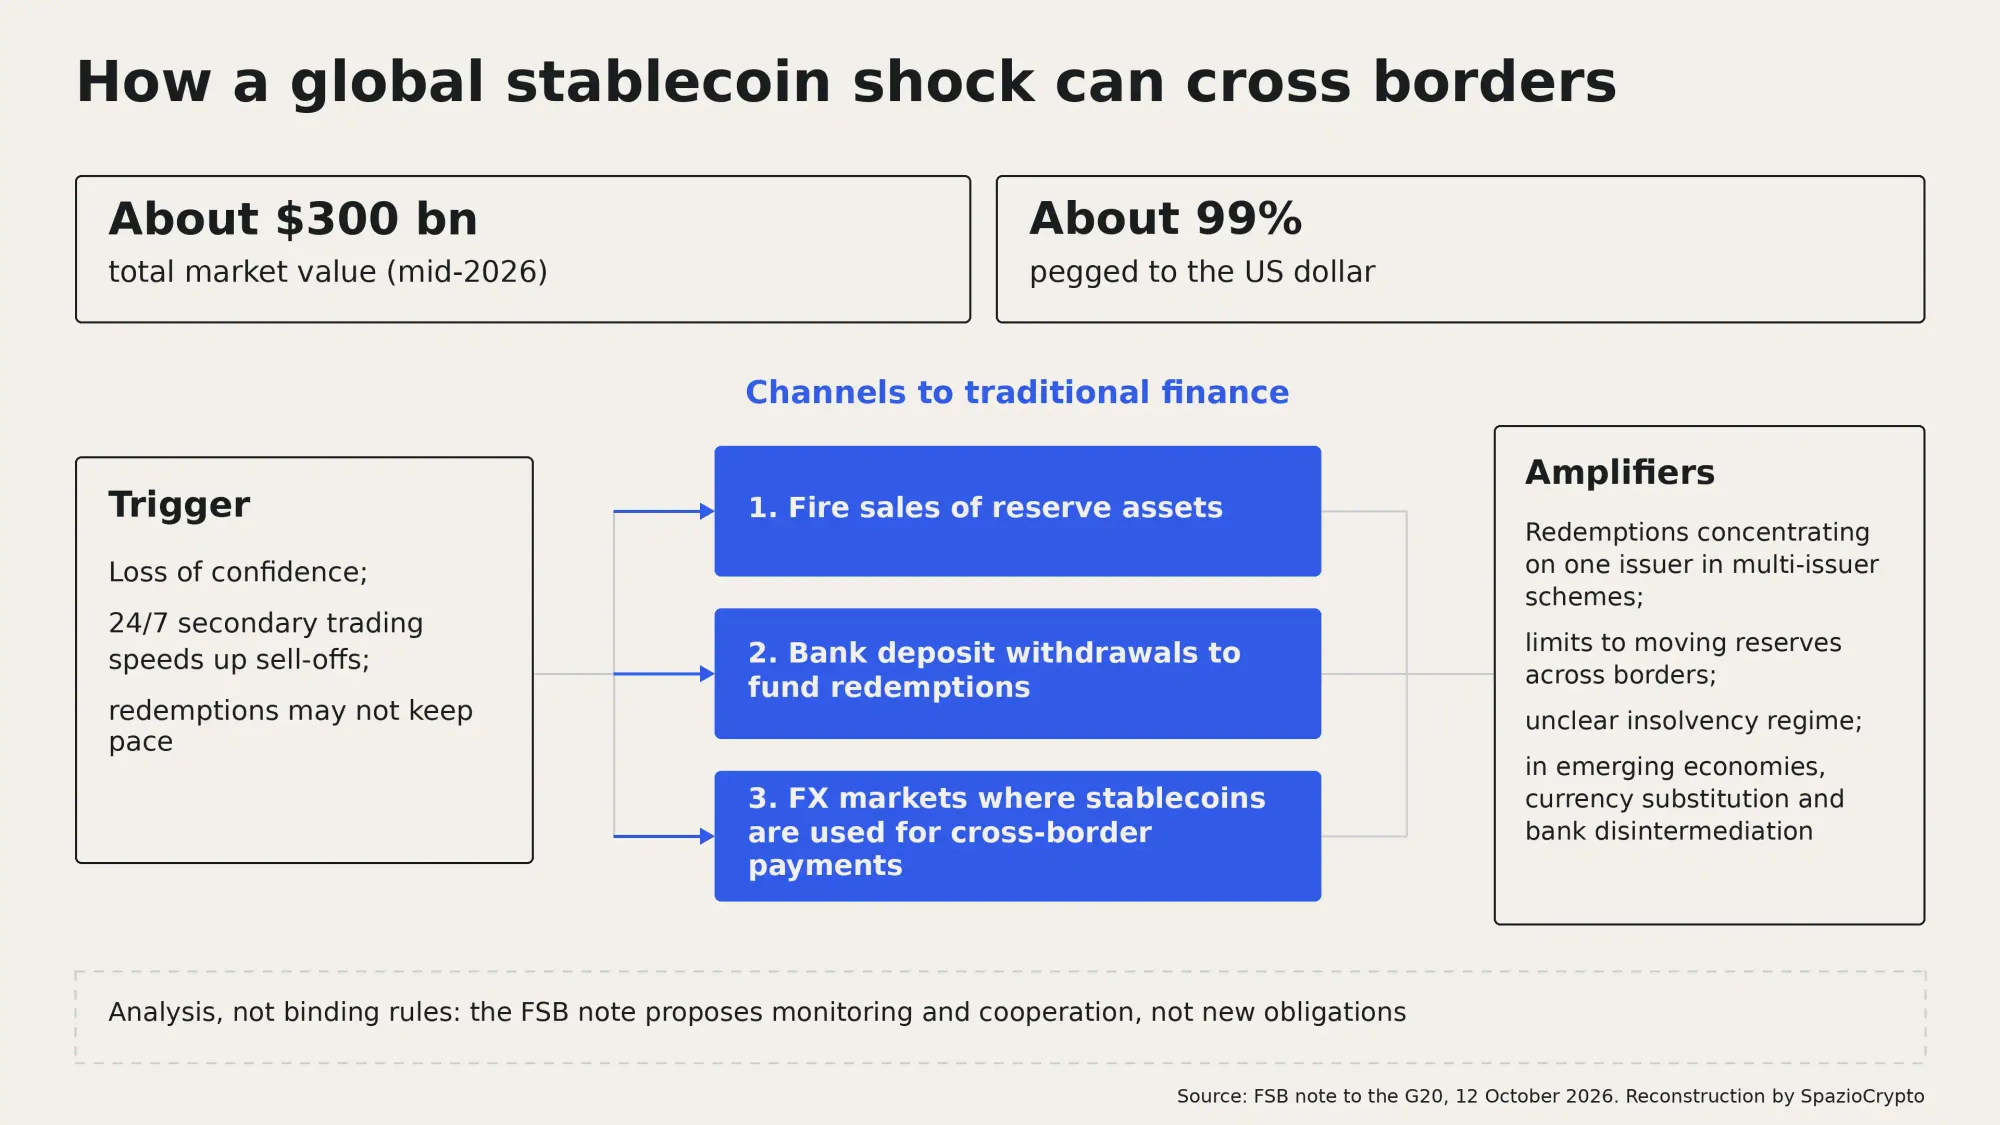
グローバルな構造に固有の増幅要因も存在する。複数の系列発行体が同一のステーブルコインに対して責任を共有しながらも準備資産を個別に管理するスキームでは、保有者はどの主体にも償還を請求でき、需要が一社に集中するリスクがある。準備資産を国境を越えて移動させるには、市場へのアクセスと各国間の調整が不可欠だ。複雑な法人構造や規制が緩い法域への本社設置は裁定の余地を生み出し、どの破産手続きが適用されるかが不明確になることもある。新興経済においては、現地通貨の代替や銀行の非仲介化、資本フロー管理の困難などにより、相対的に限定的な利用規模でもステーブルコインがシステミックな存在となりうる。これはスイス国立銀行が銀行信用と金融政策の安定性について表明した懸念と軌を一にしており、NubankによるUSDCおよびEURCの活用事例が示すように、銀行口座を通じた越境利用も拡大している。
データの空白という問題
FSB文書の第二のテーマは、当局が実際に何を把握できるかという点だ。ステーブルコインの取引は膨大なデータを生み出すが、パブリックブロックチェーンは擬似匿名であり、活動を特定のユーザーや国に紐付けることは多くの場合難しく、可能であっても検証できないケースがある。当局は主に独自手法を持つ民間データプロバイダーに依存しているが、各社の手法は異なるためデータの比較可能性と信頼性に課題が残る。こうしたデータを適切に分析するには専門知識が必要で、新興国を含む一部の国にとっては大きな負担となる。FSBが注視すべき指標として挙げているのは、流通市場の深度と流動性、そして複数発行体スキームでとくに重要な保有・償還・準備金の地理的分布だ。
提案の内容と限界
ベイリー総裁の書簡は四つの作業方針を列挙している。国境を越える脆弱性の監視強化、グローバルステーブルコインに関するFSB2023年勧告の実施支援、当局間の情報共有と協力の改善、そして国境を越えた危機管理や破綻処理の計画に関する情報収集だ。ベイリー総裁によれば、各国の規制枠組み間の相互作用は多くの法域で「不明確または未定義のまま」であり、海外発行ステーブルコインの扱いも含めて国境を越えた危機管理の仕組みは未成熟だという。書簡の核心は、規制が明確な金融安定目標を持ち、国際的に整合して機能すべきだという呼びかけにある。
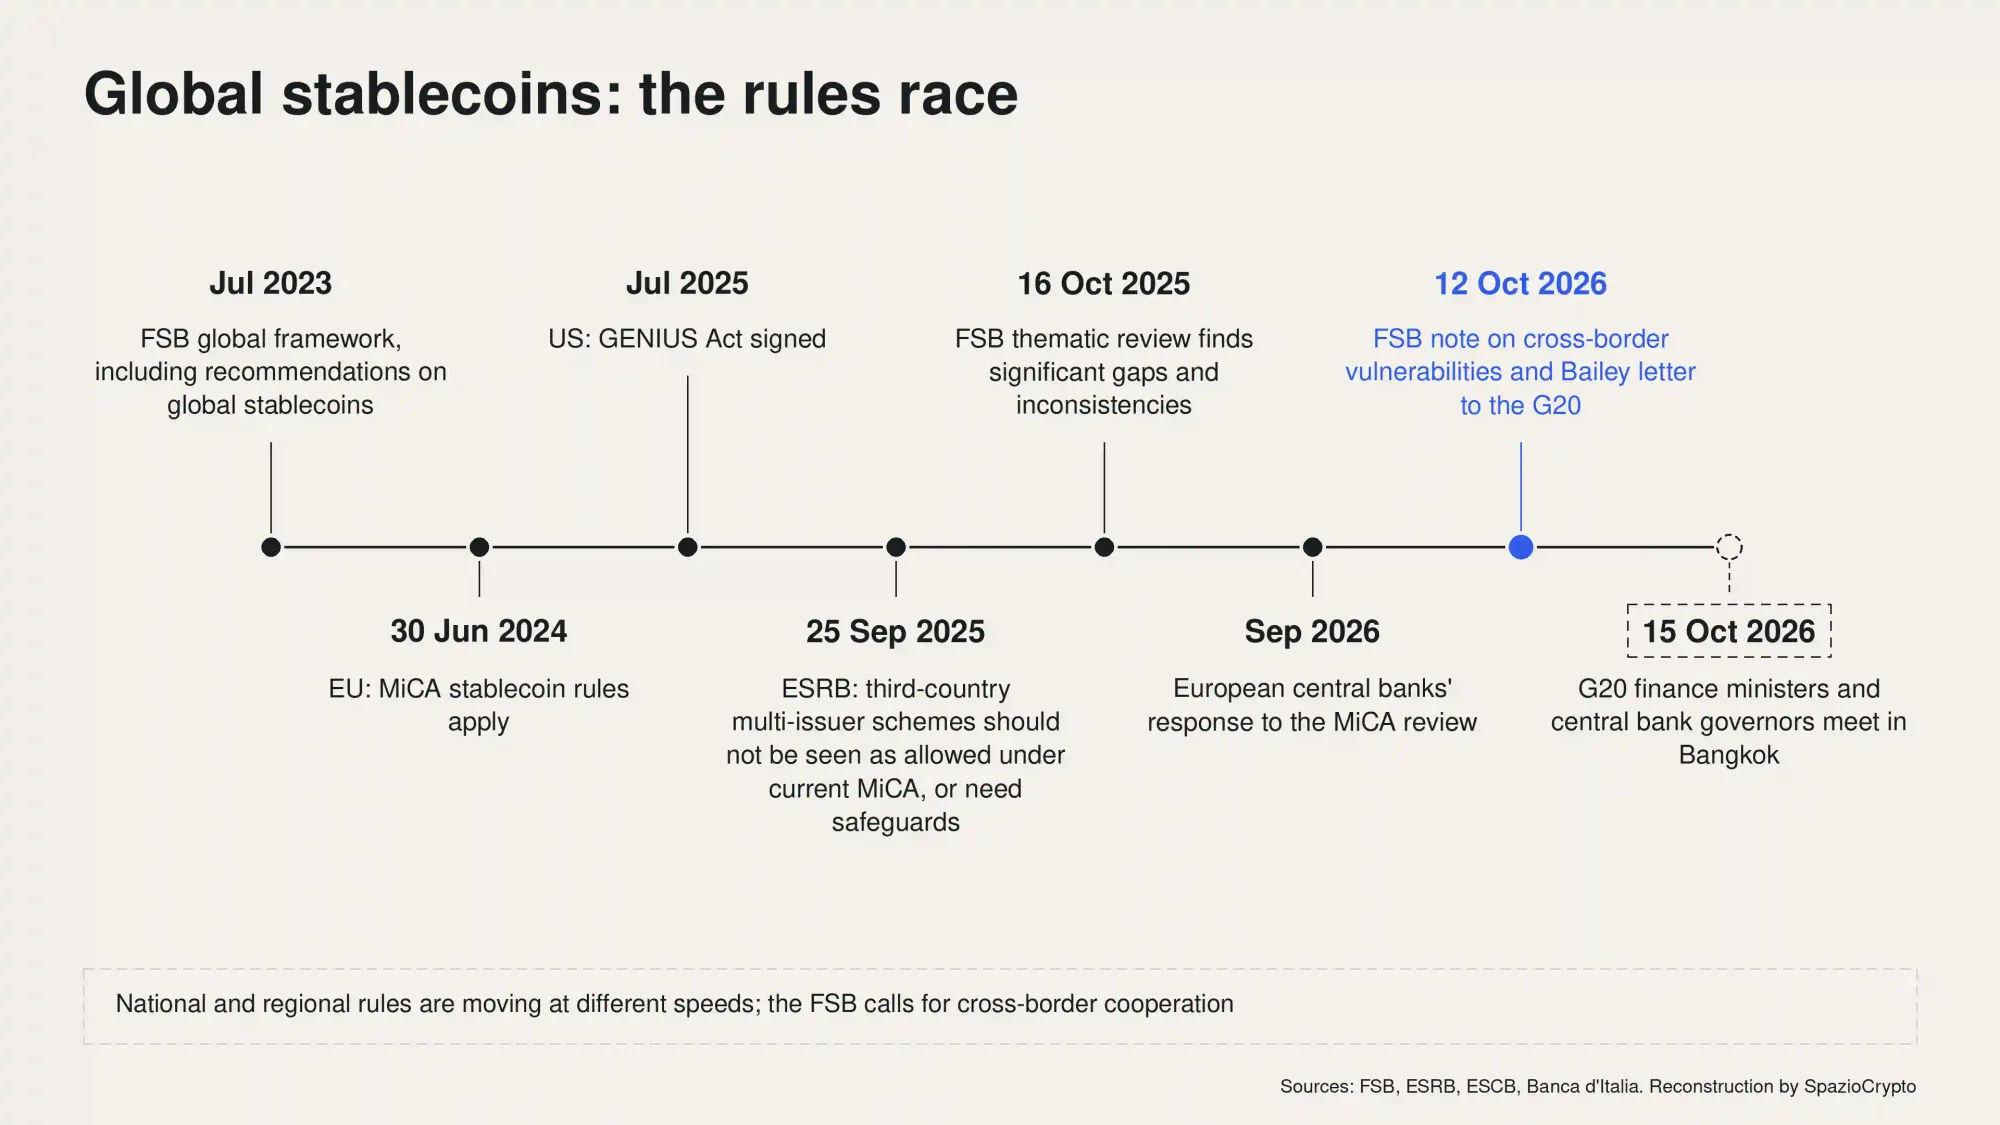
これらの措置はいずれも法的拘束力を持たない。FSBの活動全般と同様、この文書は権利も義務も創出しない。枠組みは2023年7月の勧告と2025年10月のテーマ別レビューに基づいており、同レビューはステーブルコイン分野を中心に実施上の「重大なギャップと不整合」を指摘していた。この文書は、人工知能や銀行危機管理に関する作業も含む、G20米国議長国が要請した文書パッケージの一部だ。
欧州とMiCAへの影響
欧州では、MiCAのステーブルコイン規制が2024年6月30日から適用されているが、FSBが指摘する論点は敏感な問題に触れている。同一のステーブルコインが関連会社によってEU内外の両方で発行されるスキームだ。2025年9月25日、欧州システミックリスク委員会(ESRB)は欧州委員会に対し、そうしたスキームを現行MiCAで許容されるものと解釈すべきでないと勧告し、代替措置として第三国との同等性制度、協力協定、準備金の移動性に関する確認を盛り込むよう提言した。2026年9月には欧州中央銀行制度(ESCB)がMiCA見直し協議への回答の中でこれらのスキームの法的明確化を求め、委員会勧告を支持するとともに、ステーブルコインのグローバルな重要性の評価と銀行預金60%積み立て義務の撤廃を提案した。
本稿の見立てでは、FSBが複数発行体に関して取り上げた段落は、この欧州論争のグローバル版といえる。同一のデジタル通貨が複数国に準備金を持ち、償還が一方に集中するリスクが生じるという構図は同じだ。米国では2025年7月に署名されたGENIUS法のもと、Fedが銀行向け発行規則の策定を進めており、ベイリー総裁が「不明確」と指摘する海外発行ステーブルコインの扱いが、まさに両制度が対話すべき焦点となっている。バンカ・イタリア(イタリア中央銀行)も両モデルの差異を指摘し、銀行預金へのリスクに言及している。
FSB文書の要点
確認済みの事項と未確定の事項
- 確認済み: 10月15日バンコクG20向けに10月12日付で文書と書簡を発出、2026年中頃の市場規模は約3,000億ドルでその99%がドル建て(FSBデータ)、三つの伝播チャネルと四つの作業方針、法的拘束力なし。
- 未記載: 新たな規制や期限、個別発行体の市場シェア、指標の番号付きリスト。
- 注目点: 10月15日G20コミュニケ、複数発行体スキームに関するMiCA見直し、米国の海外発行ステーブルコイン規制、FSBの危機・破綻処理に関する作業。
より大きな文脈で読む
今日のグローバルステーブルコインは、ほぼ例外なくドル建てだ。FSBのデータによれば市場の99%を占める。欧州にとってこの問題は二重の性格を持つ。監視上の課題と、通貨主権という観点だ。FSBの文書はこの議論を、同じデータも規則も共有しない当局間の協力という本質的な場に引き戻している。市場規模が約3,000億ドル前後で約1年間横ばいを続ける今こそ、規制が成長を追いかけるのではなく先取りできる局面だというのが本稿の見解だ。
注目すべきシグナルは明確だ。G20財務大臣・中央銀行総裁声明がこのテーマを再び取り上げるかどうか、欧州委員会がMiCA改定においてマルチ発行体スキームの問題をどう解決するか、米国が海外発行のステーブルコインをどう扱うか、そしてFSBが進める越境危機管理の作業が何をもたらすか。これらのピースが嚙み合わない限り、グローバルな決済手段に対する監督体制は各国の視点を寄せ集めたモザイクのままにとどまる。