ラテンアメリカ最大のデジタルバンクであるNubankは、新たなマルチ通貨口座「Nu Global」を正式に発表した。ステーブルコインを何百万人もの日常的な銀行体験の中に組み込みながら、ユーザーがその存在を意識することすらない設計だ。この発表は同社の米国への公式進出と同時に行われ、ラテンアメリカとヨーロッパを含む35カ国以上をサービス手数料ゼロの国際送金で接続する。製品の技術的中核を担うのは、業界で広く知られる2種類のステーブルコイン、USDCとEURCであり、両者はNubankのグローバル決済インフラとして透明性を持たずに機能する。
この話で最も興味深い点は、デジタルバンクが暗号資産を商品ラインナップに加えたこと自体ではない。それ自体は今や珍しいことではない。むしろ、その逆に近い発想だ。ここでのステーブルコインは、ユーザーが意識的に選ぶ商品としてではなく、従来の銀行サービスを動かす「隠れたエンジン」として位置づけられている。Nu Globalの仕組みと、投資家として把握すべき注意点を詳しく見ていこう。
Nu Globalの仕組み
製品の基本的なメカニズムは、概念的には非常にシンプルだ。顧客がNu Globalの口座に資金を預けると、その金額は自動的に2種類のステーブルコインのいずれかへ変換される。ドル建てならUSDC、ユーロ建てならEURC、いずれもCircle社が発行し、各通貨に1対1で連動している。その後、顧客は35カ国以上にわたって送受金が可能となる。当初はヨーロッパとラテンアメリカ間の送金経路に重点を置き、ブラジル・コロンビア・メキシコ・米国への拡大も予定されている。口座にはバーチャルMastercardも含まれ、ビットコインやイーサリアムを含む一部の暗号資産をアプリ内で直接保有・交換することも可能だ。
Featured in @FintechCH: @nubank, the largest digital bank in Latin America, partners with Sygnum Bank to launch Nu Global.
,Sygnum Bank (@sygnumofficial) September 11, 2026
"Nu Global is a new high-yield account that holds several currencies. It offers fast, free transfers to more than 35 countries," writes the Fintechnews… pic.twitter.com/TiSqtLBVEV
エンドユーザーにとって、背後にあるすべての技術的連鎖、ウォレット・ブロックチェーンネットワーク・変換メカニズムは完全に見えない。目に映るのは、海外への迅速かつサービス手数料ゼロの送金を可能にする通貨口座だ。従来の銀行経路では数日を要し、高い手数料を伴っていた約束が、ここでは実現されている。
 chaian.raiadnubank.com.br
注目すべきリスクと確認すべきポイント
真剣な分析であれば見逃せない技術的側面が2点ある。第1点は、口座残高に対して宣伝されている利回りに関するものだ。ドル建て残高に対して年率3.50%、ユーロ建てに対して年率2.20%とされている。Nubankは公式発表において、この利回りの具体的な原資を明示していない。ステーブルコイン発行体からのインセンティブなのか、準備金運用から生じる収益なのか、貸付事業なのか、あるいは同社が直接支払う補助金なのか。この区別は決して些細な問題ではない。ステーブルコインの利回りは、預金保険制度で保護された従来の銀行預金の利息とはリスクの性質が異なり、必ずしも同一視できない。
第二の点は、製品の法的構造に関するものであり、危険な誤解を防ぐために正確さが不可欠だ。NubankのアメリカAの新しい銀行口座とNu Globalは、法律上まったく異なる仕組みを持つ。米国側の銀行業務は、米国預金保険制度(FDIC)の加盟パートナー機関を通じて処理される。Nu Globalはスイスの規制枠組みを参照する別個のエンティティを通じて運営され、受け取った資金をステーブルコインに変換する仕組みだ。つまりNu Globalの利用者は、通常の銀行口座に適用されるのと同等の保護を必ずしも受けるわけではなく、これは多額の資金を預け入れる前に誰もが把握しておくべき重要な点といえる。
Nu Global 主要データ
数字と注意点。出典: Nu Holdings、2026年
- 対応範囲: 35カ国以上に対応、サービス手数料なしで送金可能。
- 利回り: USDCで3.50%、EURCで2.20%。ただし原資は未開示。
- 注意事項: スイスの法的構造を採用しており、保証付き銀行預金とは同等ではない。
すでに巨大なスケール、ニッチな実験ではない
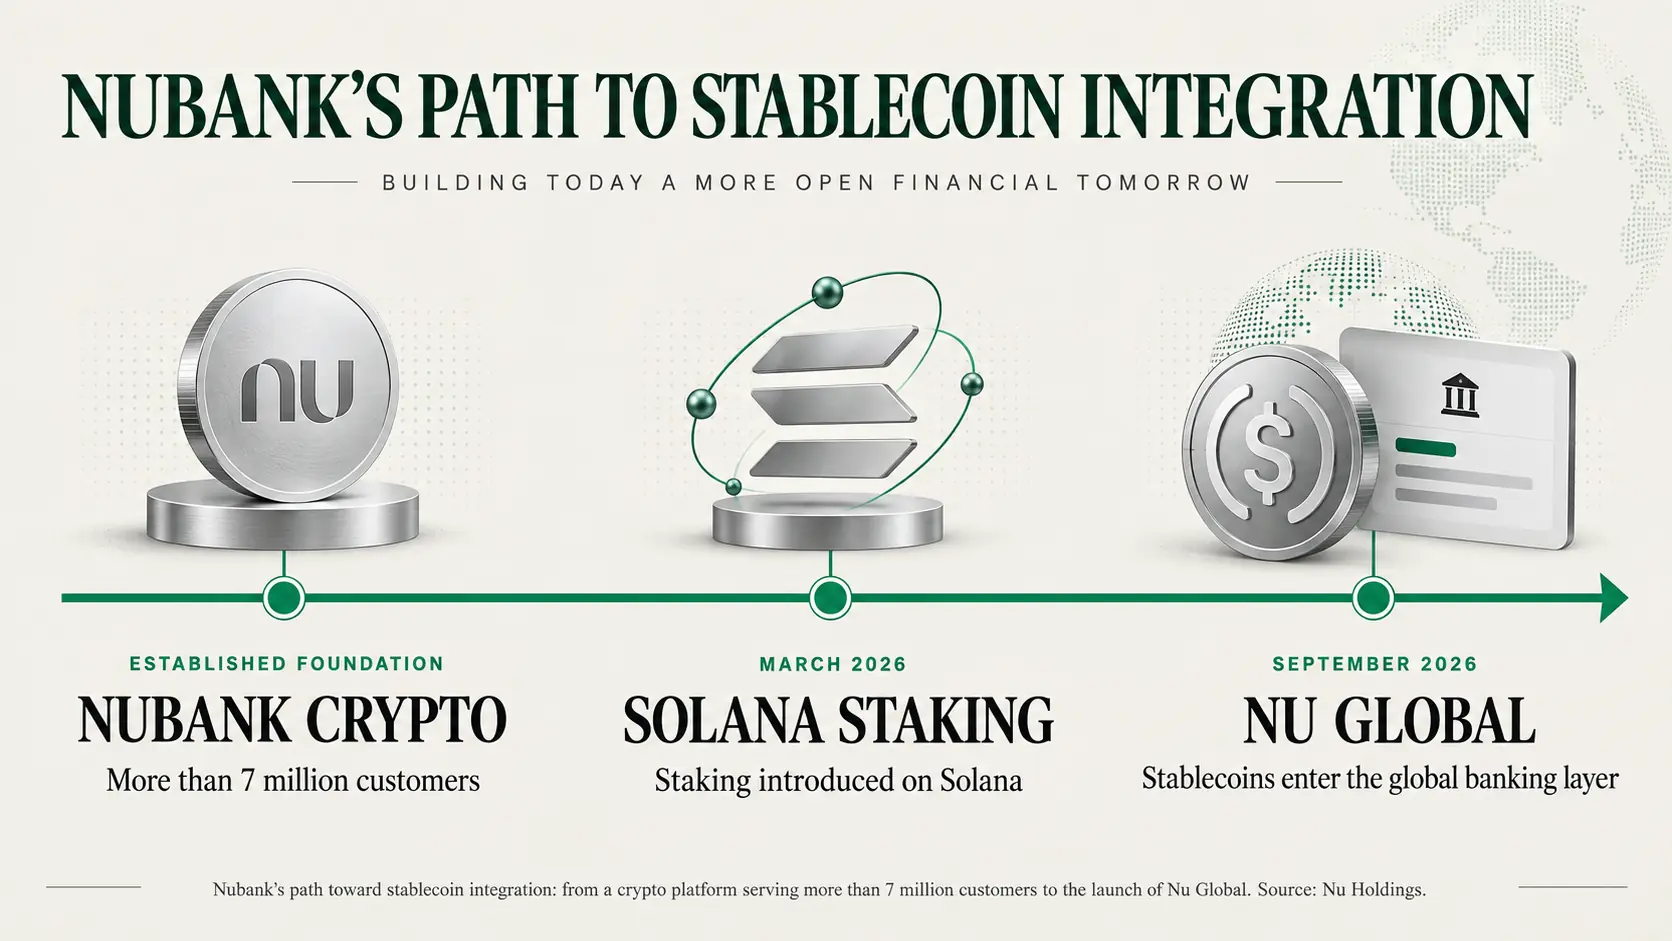
実は、この動きが特に注目される理由の一つは、それを実行している企業の規模にある。Nubankはクリプト分野において決してゼロから出発しているわけではない。ブラジルで展開する暗号資産専用プラットフォームはすでに700万人超の顧客を抱え、2025年3月からはSolanaのステーキング機能も提供している。Nu Holdings全体では、2024年第2四半期末時点で1億4,000万人超の顧客を擁し、同社IRが公表した純利益は初めて10億ドルを超える過去最高を記録した。
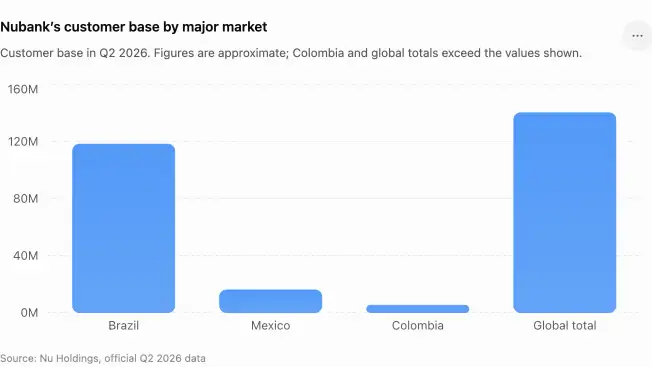
地理的な存在感を具体的に示すと、Nu Holdingsのデータによればブラジル単独で約1億1,800万人、メキシコで約1,600万人、コロンビアで500万人超の顧客を持つ。これは技術好きのニッチな層向けの小規模な実験的商品ではなく、ステーブルコインの技術的な意味を知る必要も持つ必要もない数千万人規模の潜在的ユーザーを最初から視野に入えたインフラだ。この本質的な発想は、Liskがブロックチェーンを背後に隠すフィンテックプラットフォームへと転換した事例でも確認できるし、Visaがステーブルコインベースの信用モデルに取り組む方向性とも軌を一にする。

より大きな視点で読む
Nu Globalのローンチは、これまでに観察された中でもステーブルコインの静かな普及の最も重要なケースの一つになり得る。その理由はシンプルだ。利用者に対して、他の銀行口座を使う場合と何ら異なる行動を求めないからである。設定が必要なウォレットも、記憶すべきリカバリーフレーズも、ブロックチェーンについての知識も一切不要だ。ただ機能する口座があり、世界中でお金を動かせる。これはクリプト業界がここ数年間語り続けてきた物語、技術的な専門用語と伝統的な金融から距離を置くことへの誇りとは、まったく対照的な姿といえる。
観察者にとって、この事例の示唆は二層構造を持つ。一方では、ステーブルコインの真の大規模普及は、それがステーブルコインだと認識されなくなる瞬間に訪れる可能性が高い。つまり、なじみ深い金融サービスを支える見えないインフラとなるとき、このテーマは欧州の銀行コンソーシアムにおけるデジタルユーロの役割拡大とも交差する。他方、この統合が見えにくくなるほど、構築する側には提供する利回りの原資と、顧客資金に実際に適用される法的保護を最大限明確に伝える責任が生じる。本件では、この点がまだ十分に透明ではないことは上述した通りだ。技術的な不可視性は、利用者にとって本当に重要な情報についての不透明性に決して転化してはならない。これらの仕組みをより深く理解するには、当サイトのステーブルコインとは何かガイドが引き続き参考になる。