スイス国立銀行(SNB)の政策委員会メンバーであるペトラ・チュシュダン氏が2026年9月30日にチューリッヒで行った発言が、業界に波紋を広げている。SNBとステーブルコインが金融政策に与えるリスクについて、大規模な普及が進めば中央銀行による金融政策の波及効果が損なわれる可能性があると同氏は明言した。スイスの政策金利を決定する3名のうちの1人という立場からの警告だけに、その重みは小さくない。同行がCBDC実験を積極的に推進している機関でもある点は、この発言をさらに注目に値するものにしている。
ただし、過度に悲観的な解釈は避けるべきだ。チュシュダン氏は決済分野のイノベーション自体には反対しておらず、むしろ「合理的だ」と評価した。問題の核心は、そのイノベーションが成功しすぎた場合に中央銀行の経済統治ツールが失われるリスクにある。同氏が具体的に指摘した2つのメカニズムを見ていこう。
第一のメカニズム:預金減少と信用収縮
第一のリスクは、経済学者が「金融仲介の排除(ディスインターミディエーション)」と呼ぶ現象だ。家計や企業が市中銀行への預金から大量の資金をステーブルコインに移した場合、銀行の資金調達基盤が縮小し、実体経済への融資能力が低下する。チュシュダン氏はこう明言した。中央銀行は経済で利用可能な信用量とそのコストに影響を与えており、それが金融政策全体に直接の波及効果をもたらしていると。
この懸念は突然持ち上がったものではない。SNBが2026年7月に公表した金融安定報告書においても、ステーブルコインの普及に伴う主要リスクとして金融仲介の排除が取り上げられており、同行は数カ月にわたって一貫した分析を積み上げてきた。
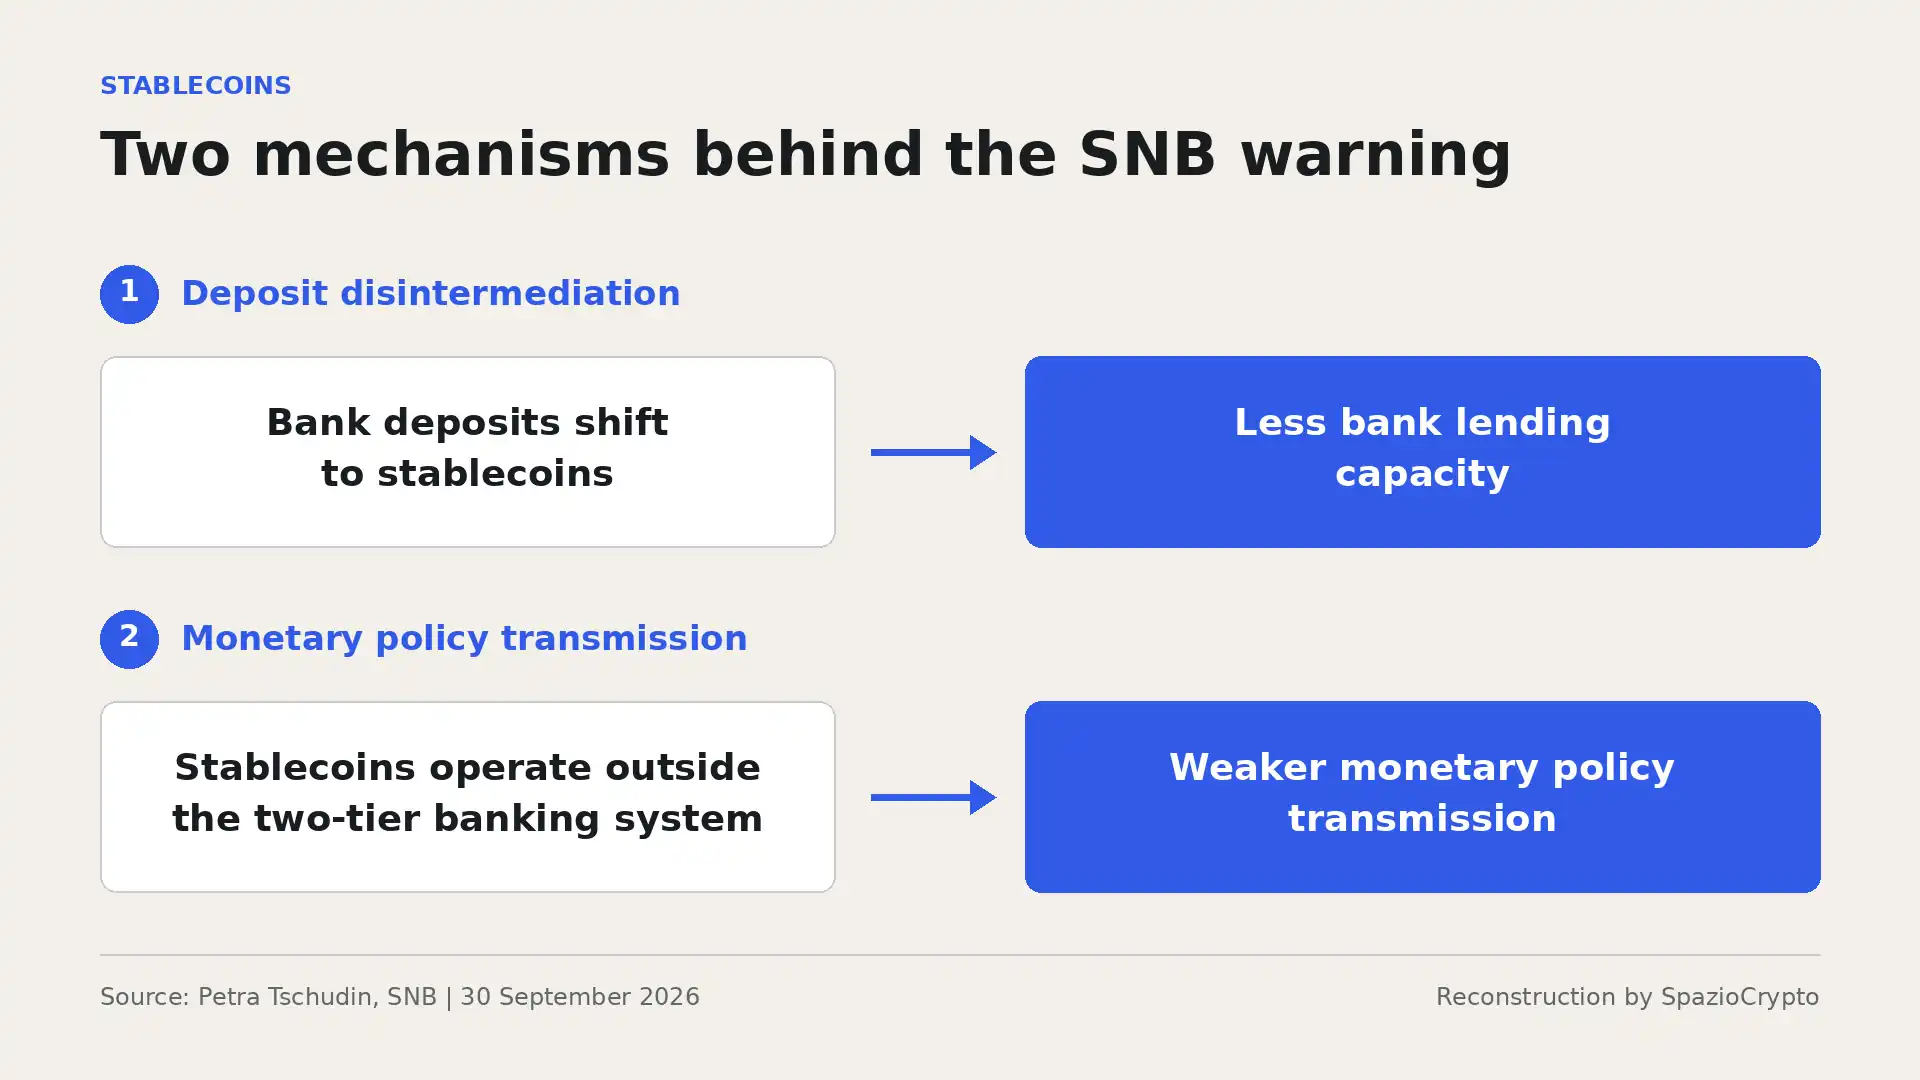
第二のメカニズム:貨幣の同質性(シングルネス・オブ・マネー)
第二のリスクはより概念的な問題で、経済学者が「貨幣の同質性原則(singleness of money)」と呼ぶものに関わる。1スイスフランはいつでも、どこに保管されていても、必ず1スイスフランの価値を持つという考え方だ。チュシュダン氏が指摘したのは、ステーブルコインは中央銀行システムの外で動作するため、「ステーブルコイン上のフラン」が常に実際のフランと同じ価値を保証されるわけではないという点だ。この非対称性こそが同質性原則を根底から揺るがす。
大規模なステーブルコインが現行の二層型金融システムから著しく乖離した形で発展した場合、中央銀行が自らの制度的使命を果たす上で負担が増大すると同氏は警告した。そのため、これらの手段が広く普及しても金融当局の影響力を守れる規制の枠組みが必要だと結論づけた。
2つのメカニズムの要点
SNBが懸念すること。出典:ペトラ・チュシュダン氏、チューリッヒ、2026年9月30日
- 金融仲介の排除:銀行預金が減少し、利用可能な信用も縮小する。
- 貨幣の同質性:「ステーブルコイン上のフラン」は常に実際のフランと同等の価値が保証されるわけではない。
- 否定ではない:チュシュダン氏が求めるのはイノベーションの禁止ではなく、適切な規制だ。
他の中央銀行も共有する懸念
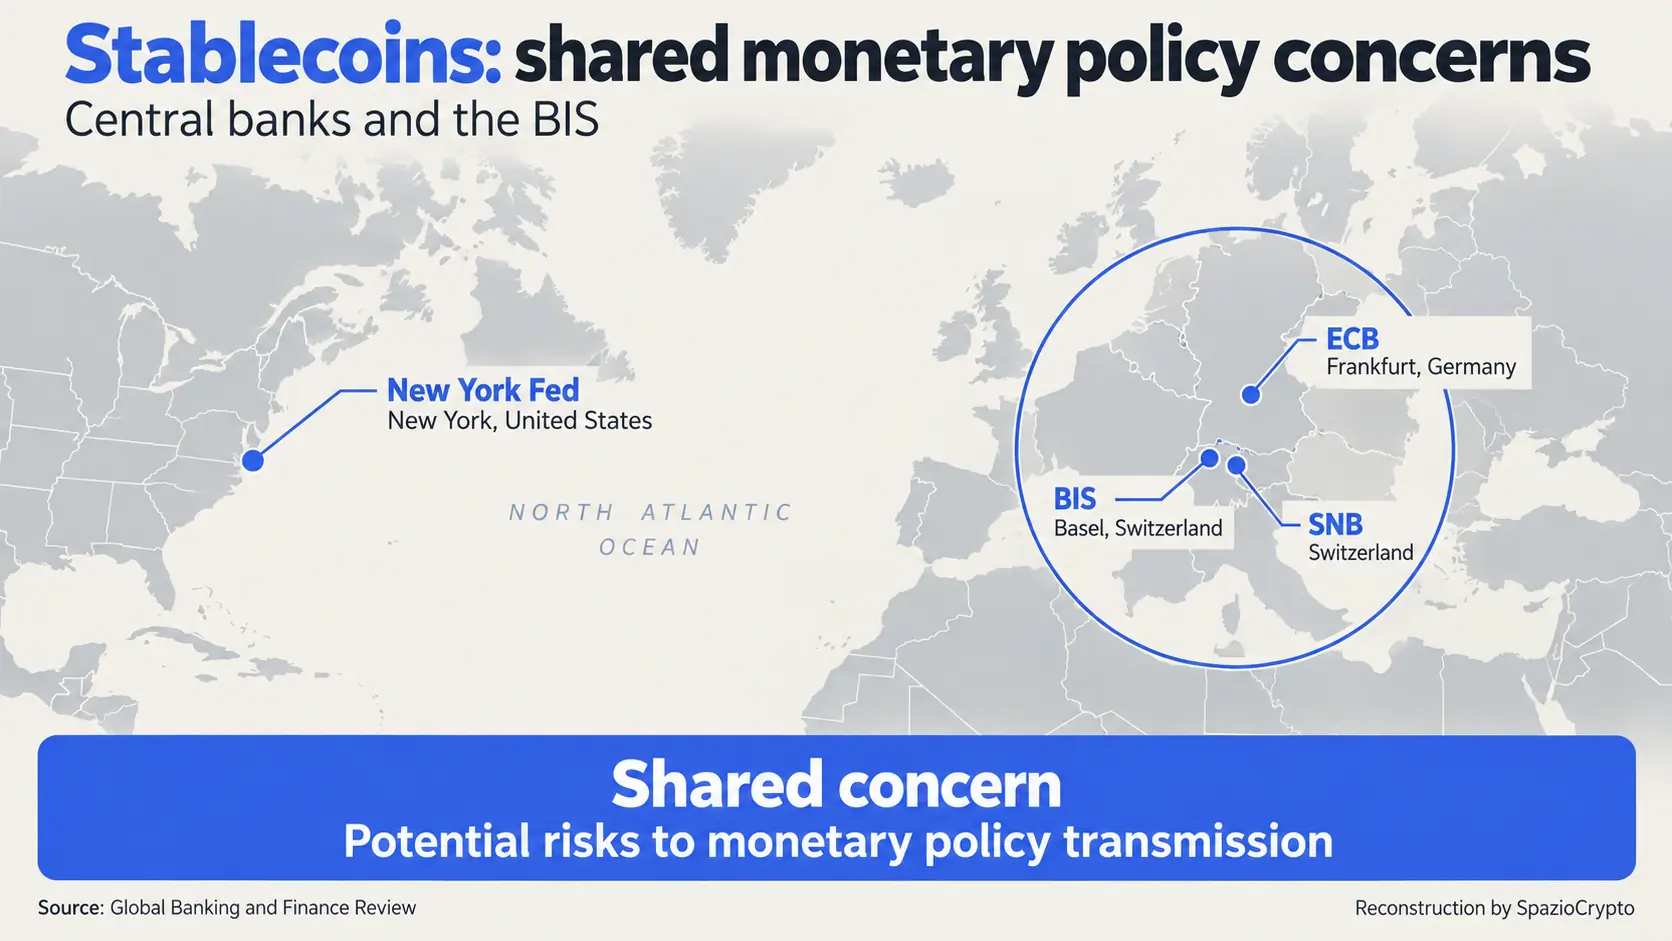
この警告は孤立した見解ではない。欧州中央銀行(ECB)、ニューヨーク連邦準備銀行、国際決済銀行(BIS)も近年同様の懸念を表明している。ステーブルコインが伝統的な銀行預金を代替し、銀行の資金調達構造を変容させ、金融政策の波及メカニズムを複雑化させるという点で、各行の見解は一致している。この懸念の構造は、ECBがステーブルコイン準備金に関するMiCA規則の見直しを提案した際に見られたものと本質的に同じだ。ステーブルコイン発行体と市中銀行の間の直接的なチャネルが、一方のセクターから他方へショックを伝播させうるという問題意識である。
完全性を期すために付け加えると、SNB自身もデジタルマネーの実験に無縁ではない。スイス国立銀行は、ホールセール型中央銀行デジタル通貨(wCBDC)のテストにおいて世界で最も積極的な中央銀行の一つであり、このアプローチはユーロシステム内で以前紹介したPontesの取り組みとも概念的に近い。Tschudinのメッセージは 「ブロックチェーン賛成か反対か」ではなく、中央銀行マネーの枠組みに根ざしたイノベーションを、そこから大きく逸脱するプライベートなステーブルコインよりも優先するという、明確な立場表明だと理解できる。
より大きな文脈で読む
実は、この警告は、SoFiやCitiなどの大手金融機関によるステーブルコインの機関採用を追ってきた過去数週間の報道を、対照的かつ補完的な角度から完成させるものだ。これらのツールが金融インフラの深部に浸透しつつある動きを伝えてきた一方で、今日はそうした変容と共存しなければならない中央銀行が、好奇心と制度的慎重さが入り混じった目でこの進化を見守っている理由が見えてくる。
観察者にとって、ここから得られる示唆は二つある。まず、スイス、ユーロ圏、米国といった異なる中央銀行から非常に似た懸念が同時期に表明されているという事実は、これが孤立した見解ではなく、グローバルな金融エスタブリッシュメントの最上層で真に共有されたテーマであることを示している。そしてTschudinが丁寧に引く区別、つまり決済分野のイノベーション自体は合理的だとしながら、中央銀行マネーのシステムから過度に離脱するステーブルコインを問題視するという立場は、当局が今後数年で構築しようとする規制の方向性を読み解く鍵になる。イノベーションを一律に封じ込めるのではなく、中央銀行が政策運営能力を保ちながら共存できる枠組みへとイノベーションをつなぎ留める試みだ。これらのツールをより深く理解するには、ステーブルコインとは何かを解説したガイドもあわせて参照されたい。