2026年9月21日。PontesはECB(欧州中央銀行)のユーロシステムにおける本番稼働を正式に開始した。分散型台帳プラットフォームをTARGETサービスと接続し。トークン化資産のホールセール決済を中央銀行マネーで直接処理するインフラである。ECBのPontesによるトークン化金融への参入は。欧州の金融インフラが構想段階から実運用へと移行した歴史的な瞬間だ。13の金融機関と4つのDLTインフラ事業者が即時利用を開始しており、日本の金融当局が注目する動きでもある。
 European Central Bank
同日のECBプレスリリースには、もう一つの重要な発表が含まれていた。ECB自身がトークン化証券に投資するという決断だ。ユーロ建てのトークン化証券を対象に、自己資金ポートフォリオの一部を充当する準備作業を開始したと明らかにした。単なる技術インフラの稼働ではなく、中央銀行が自らトークン化金融の参加者となる。以下では、Pontesの仕組み、参加機関、そしてECB自身の投資決定が持つ意味を順に解説する。
Pontesの仕組みと役割
Pontesは、ホールセール分散型台帳取引の決済における現金サイドを、中央銀行マネーで直接提供するインフラだ。DLT市場プラットフォームとユーロシステムの既存TARGETサービスを接続することで。銀行はDLT上でトークン化債券を取引し、資金決済をユーロシステム経由で完結できる。プライベートのステーブルコインやトークン化銀行預金に頼る必要がない点が。日本銀行(日銀)が進めるCBDC実証実験との比較で注目される。
小売向けデジタルユーロとは明確に区別される点も押さえておきたい。Pontesはあくまで金融機関間のホールセール取引に限定されたインフラであり。一般消費者向けのデジタル通貨プロジェクトとは別物だ。日本でいえば、日銀のホールセールCBDC実証と同様の位置づけと考えると分かりやすい。
稼働開始時点でのシステム稼働時間は、中央ヨーロッパ時間の平日8時から16時までとされており、2028年までに24時間365日対応の実現を目標としている。ECBの発表によると、参加機関は段階的に拡大する予定だ。
参加機関とDLT事業者
稼働開始と同時に参加した13の金融機関には、Deutsche Bank、Santander、Société Générale、欧州投資銀行(EIB)のほか、複数のドイツおよびスペインの地域銀行が含まれる。ドイツ連邦銀行(Bundesbank)自身も市場参加者として名を連ねている。DLTプラットフォーム事業者としては、Deutsche Börse傘下のClearstreamを含む4社が参加している。
日本の投資家にとって見逃せないのは。参加機関のリストに三菱UFJ、みずほ、三井住友といった日本のメガバンクが含まれていない点だ。欧州市場に深く関与する邦銀にとって、今後Pontesへの参加を検討する局面が来る可能性は十分にある。また、金融庁(FSA)や日本暗号資産取引業協会(JVCEA)も、欧州のこうしたインフラ整備の動向を注視していると見られる。
ECB自身が投資家に:何を意味するか
言い換えると、同日発表の第二報は、ある意味でインフラ稼働のニュースと同等かそれ以上の重みを持つ。ECBは自己資金ポートフォリオの一部をユーロ建てトークン化証券に投資する準備作業を開始した。ECBのプレスリリースによると、投資対象はユーロ圏政府、地方当局、機関、欧州超国家機関が発行する証券が中心になる見込みだ。
誤解を避けるために明確にしておきたい。これは暗号資産の購入ではなく、金融政策の一環でもない。ECBの自己資金ポートフォリオは機関の運営費用をまかなうためのもので、量的緩和など金融政策手段とは完全に分離されている。具体的な投資額は現時点で非公表であり、詳細な時間軸は準備作業完了後に執行委員会が決定する、とECBは説明している。
European Central Bankこの選択の戦略的意義は、金額そのものを超えたところにある。業界分析から浮かび上がった一点がその理解を助ける。ECB自身のエコノミストたちが懸念を示したのは、ドル建てのステーブルコインがグローバルなトークン化市場のデフォルト決済レイヤーになった場合、欧州の金融政策への支配力が時間とともに侵食されるというシナリオだ。民間発行体や外貨にその主導権を渡すのではなく、欧州中央銀行マネーによる決済を維持するインフラを構築することは、この懸念に対する直接的な回答となる。
Pontesの概要
ローンチの主要事項。出典: ECB、2026年9月21日
- 機能: トークン化された取引の現金部分を中央銀行マネーで決済する。
- 参加機関: Deutsche Bank、Santander、Société Généraleなど13行。イタリアの銀行は含まれない。
- 注目点: ECB自身がPontesを通じてトークン化証券に投資する。
インド発表から11日後、全体像が見えてきた
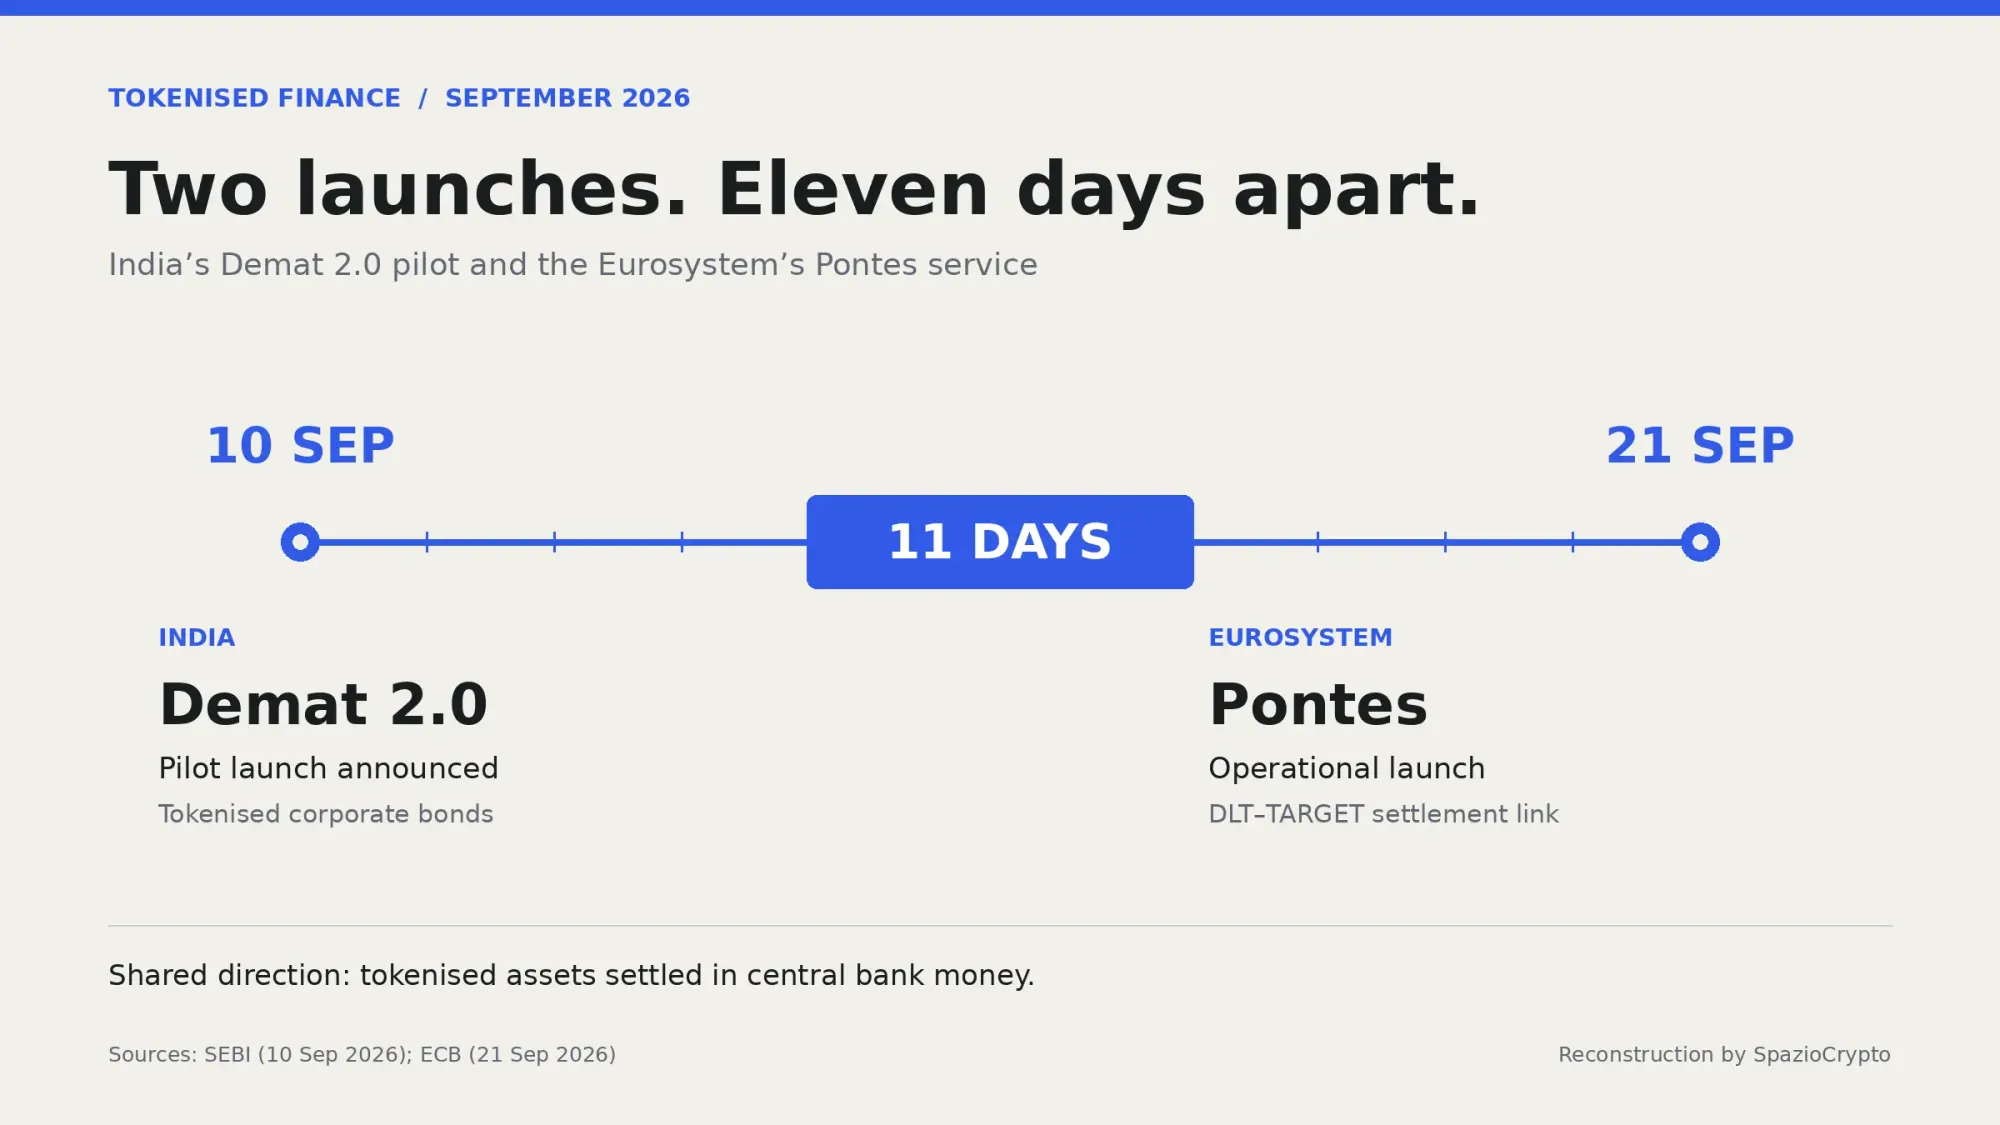
時系列に注目すべき点がある。本誌がすでに以前の分析記事で取り上げていた話でもある。このローンチのわずか11日前、インドが自国のDemat 2.0プロジェクトで全く同じ理論モデルを実稼働させた経緯を報じた。トークン化された国債を中央銀行デジタルルピーでアトミック決済する仕組みだ。当時、インドはまさにこの分野でヨーロッパを先取りしたと指摘した。
European Central Bank
その予測は今や事実として確認された。PontesはインドのDemat 2.0デビューから数えて9月11日に登場し、トークン化資産と中央銀行マネーをつなぐインフラ構築をめぐるグローバルな競争が、孤立したパイロットプロジェクト同士の争いにとどまらず、次世代金融インフラの主導権を争う通貨圏間の本格的な競合であることを裏付けた。この問題はイタリアの銀行にも直接関わる。中央銀行マネーで決済されたイタリア初のトークン化債券というすでに歩み始めた道筋がそれを示している。イタリアがPontesの初期参加グループに入っていないという事実はあるが。
European Central Bank
初期13行に入っていなくても、無関係ではない理由
イタリアの銀行や金融インフラにとって、初期参加グループに含まれないことは無意味を意味しない。Pontesはユーロシステム全体のインフラであり、イタリア銀行(Banca d'Italia)もその正式な構成メンバーだ。ECB自身の発表によれば、今後数か月内にさらなる参加機関の接続が予定されている。初期グループがドイツ、スペイン、フランスの大手行と超国家機関で構成されているという事実は、特定の国を恒久的に除外する決定というより、各国銀行システムの技術的な準備状況を反映したものとみるのが自然だ。
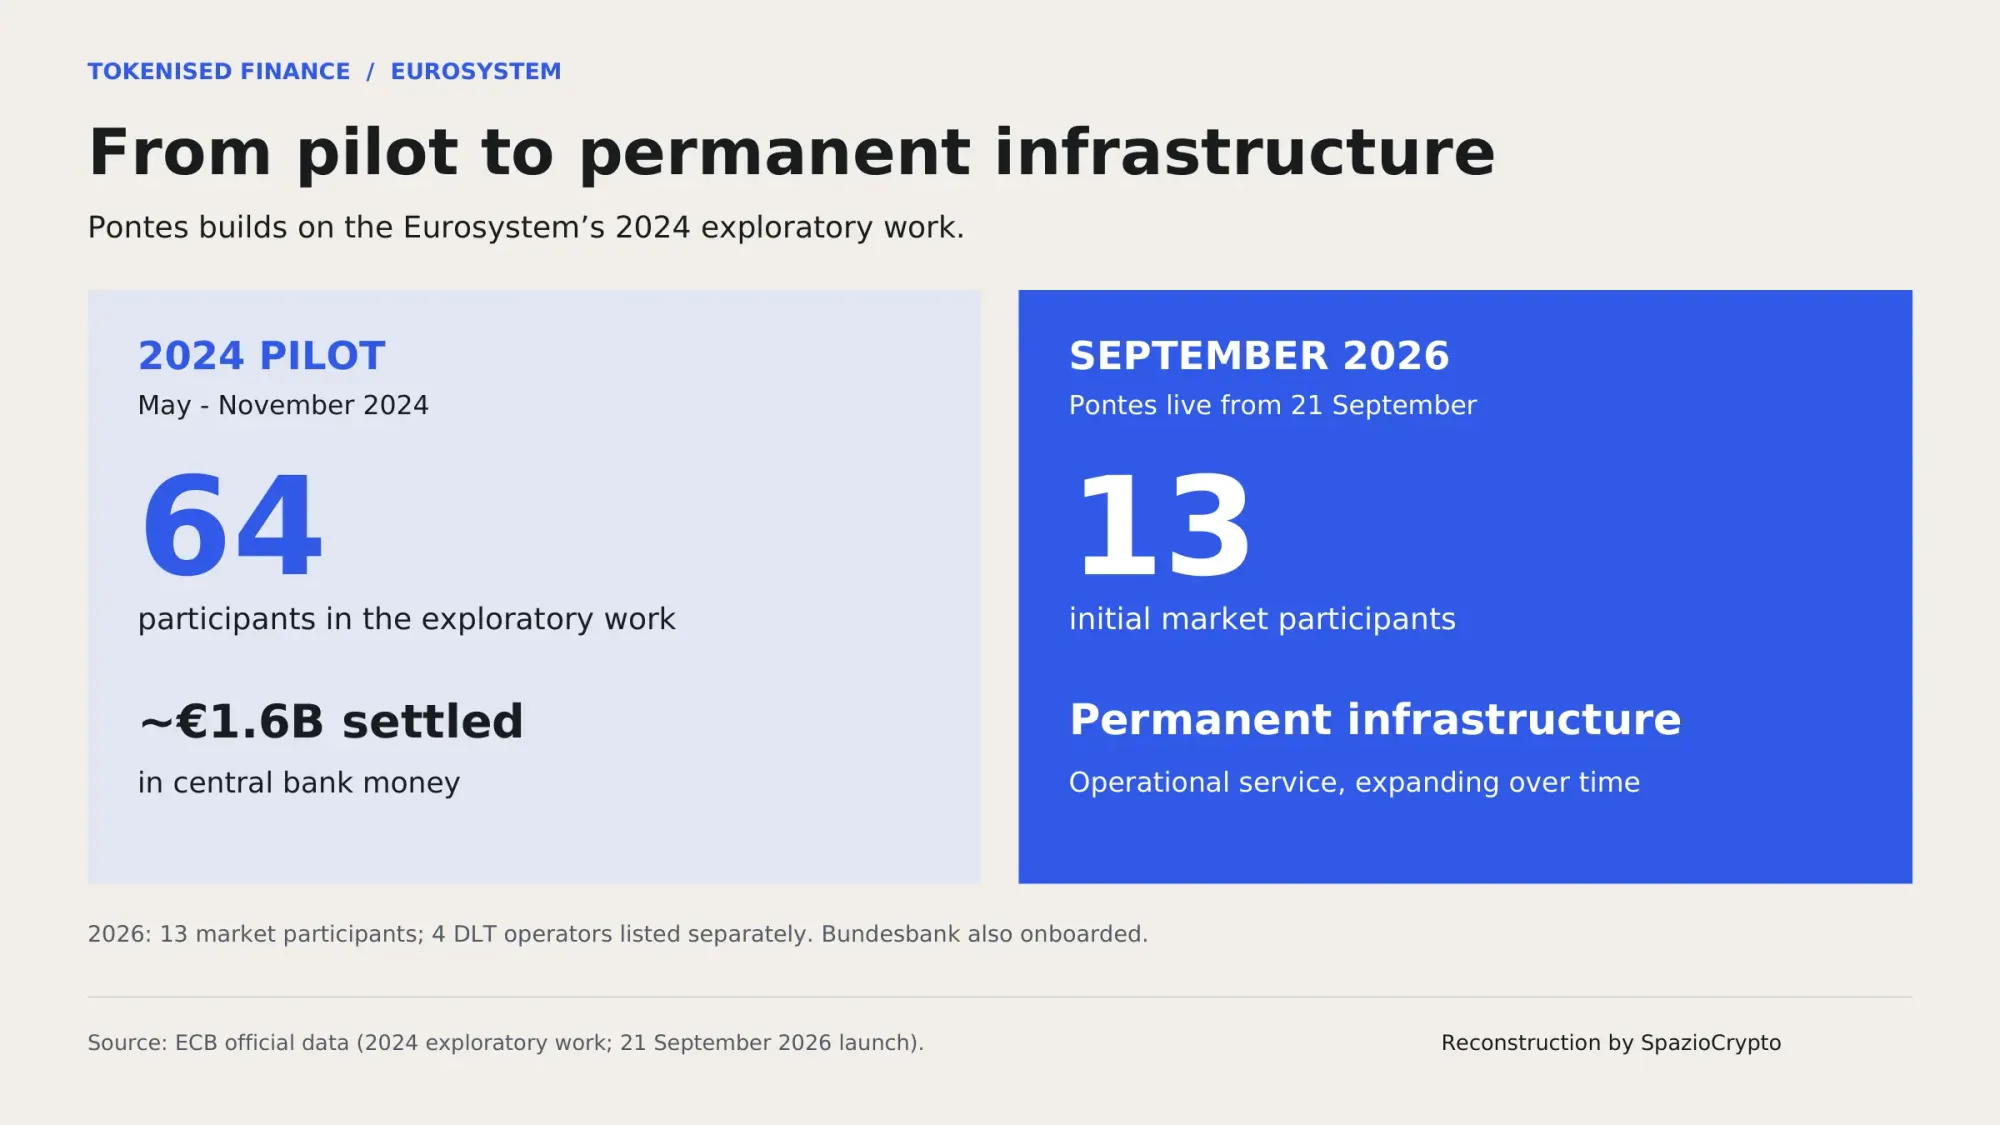
このインフラが、プロジェクト推進者が目指すように、債券・有価証券・担保・預金といった金融商品へと本格的に拡張するならば、2026年9月21日は単なる決済プラットフォームの発表日ではなく、欧州ホールセール金融市場の次世代アーキテクチャ構築における最初の節目として記憶されるかもしれない。この流れは、トークン化金融に向けたデータインフラの重要性が増していることとも連動しており、S&P GlobalおよびNasdaqによるKaikoへの出資に関する分析でも指摘した通りだ。
より大きな文脈
Pontesの稼働は、欧州トークン化金融にとって重要な転換点となる。インフラ面において、ここ数年で最も議論されてきた問題、すなわち民間発行体の信用リスクを持たない資産でトークン化取引をどう決済するかという課題に、一定の回答を与えたからだ。これまで有価証券をトークン化しようとする事業者は、プライベートなステーブルコイン、トークン化銀行預金、あるいはさまざまなハイブリッド手法の中から選択を迫られてきた。今後は少なくとも、欧州の初期参加事業者グループに対し、中央銀行という最も安全な水準で直接決済できる選択肢が提供されることになる。
この動きから読み取れる教訓は二点ある。第一に、機関投資家向けトークン化を巡るグローバルな競争は、中央銀行通貨による決済インフラを誰が最初に十分な規模で構築できるかという、極めて具体的な次元で展開されているという事実だ。FSAやJVCEAが動向を注視する中、欧州はインドに続く形でも、世界の先頭集団に位置している。第二に、欧州中央銀行(ECB)自身がこの仕組みに参加し投資を行うという判断は、技術インフラの整備にとどまらない制度的な信認を示しており、今後数ヶ月で他の事業者の採用を加速させる可能性がある。13の初期参加者に次に誰が加わるか、そしてイタリアの銀行がこの最初の拡張フェーズで接続を選択するかどうかは、引き続き注視すべき点だ。これらの技術の背景を理解するには、暗号資産とブロックチェーンとは何かに関する解説も参照してほしい。