OpenAIのサム・アルトマンが共同設立したデジタルアイデンティティプロジェクトWorldは。2026年9月17日にWorld Moneyをローンチした。150カ国以上で利用可能なセルフカストディ型の金融アプリで、ステーブルコイン残高、国際送金、デジタル資産取引、利回り運用、バーチャル口座を一つのインターフェースに統合している。かつて「虹彩スキャンで人間であることを証明する」プロジェクトだったWorldcoinが、今や「本人確認済みIDがグローバルな金融口座へのアクセス手段になる」インフラへと姿を変えた。
これはWLDトークンの通常アップデートとは性質が異なる。IDの検証インフラを、消費者向けグローバル金融口座に近いものへ転換する動きだ。Stripe、Bridge、Morphoといった大手パートナーがアプリに直接統合されており、規制面でも注目すべき流れが進んでいる。
 World Help Center
World Moneyの機能概要
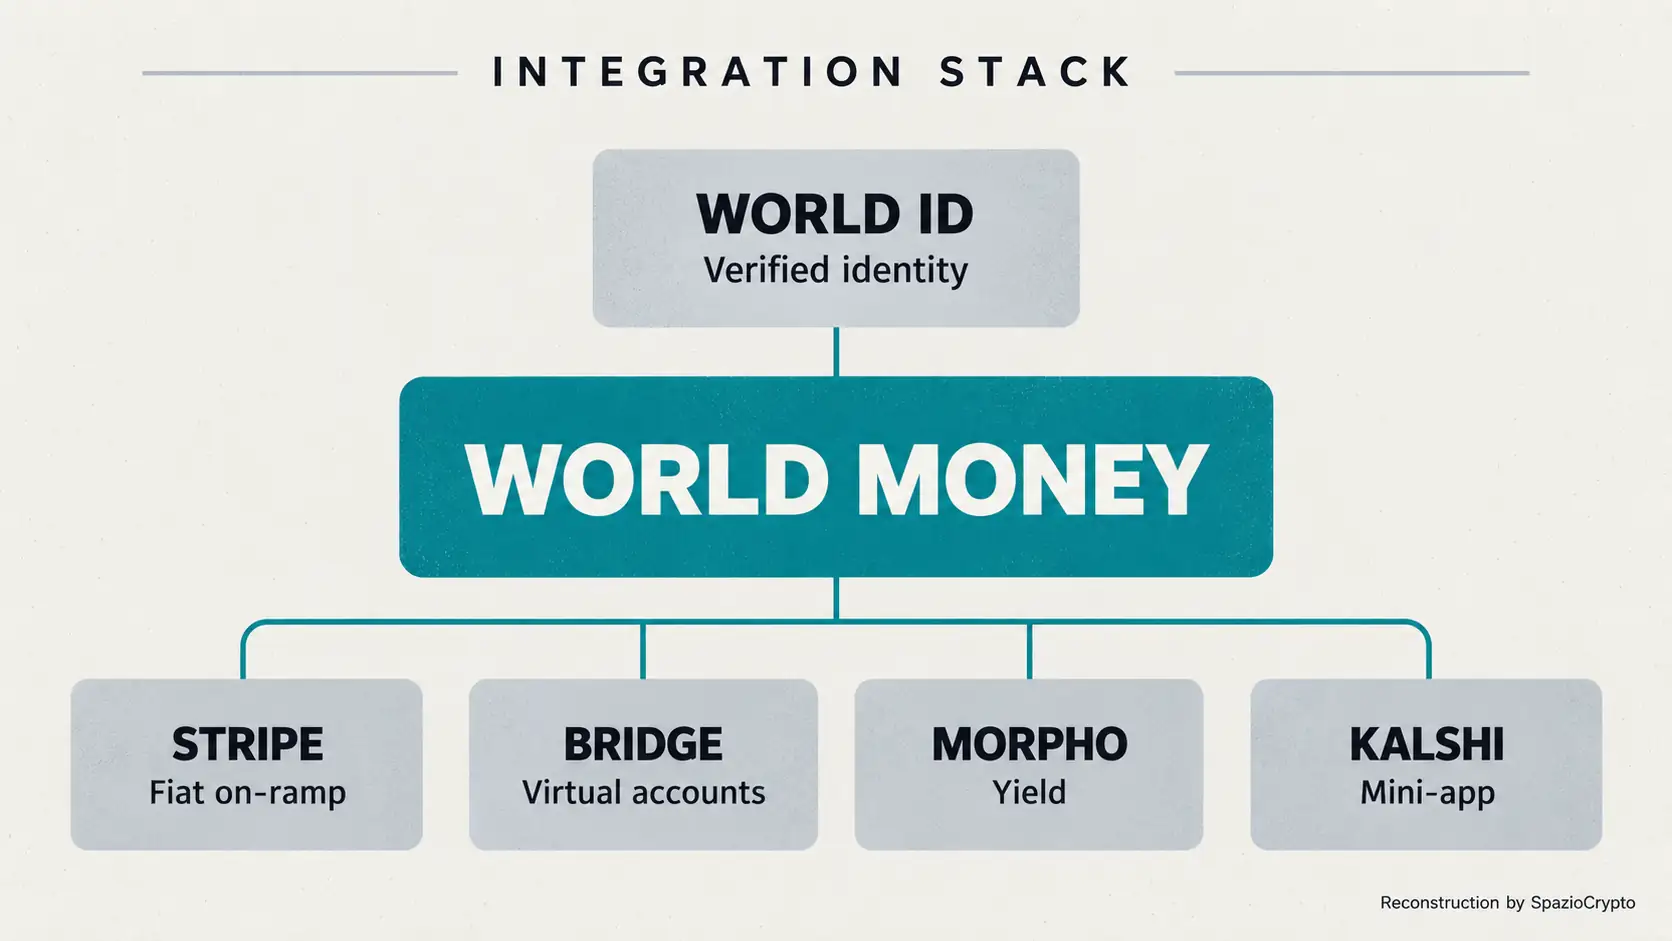
Tools for Humanityが開発したこのアプリは、8種類の通貨建てステーブルコイン残高の保有、デジタル資産の国際送受信、ウォレット・取引の管理、価格アラートの設定に対応している。セルフカストディ型の設計により、ユーザーは自身の秘密鍵を直接管理できる。米国市場向けには、StripeがApple Pay経由の入金フローを提供し、数分以内に資金をステーブルコインへ変換する仕組みだ。Bridgeはバーチャル口座の作成を担い、預金をデジタル米ドルへ変換したうえで、パートナー銀行から直接口座情報を発行する。
アプリには利回りセクションも備わっており。分散型レンディングプロトコルのMorphoが動力源となっている。対応資産を預け入れることで時間をかけて利息を得られるが。金利や条件は市場に応じて変動し、保証はない。さらに「ミニアプリ」のエコシステムも統合されており。プレディクションマーケットプラットフォームのKalshiやMorphoのプロトコルが含まれている。
Worldからの重要な注意事項
このローンチの規模に興奮する前に、Worldの公式ドキュメントが明記している点を確認しておく必要がある。World Money内で保有するステーブルコインはデジタル資産であり、預金保険の対象となる銀行預金ではない。どのステーブルコインにも共通する区別だが、日常的な銀行サービスの代替として設計・宣伝されているアプリでは特に重要だ。「残高」に対する安心感が、保証付きの普通預金口座と混同されやすいためだ。
The Blockを含む複数メディアの初期報道によれば、150カ国以上での提供は、すべての機能に均一にアクセスできることを意味しない。機能と利用資格は管轄区域によって大きく異なり、各市場でコンプライアンス要件をどのように対処したかについての詳細は、最初の公式発表では明示されていない。
World Money 概要
主要事項。出典: World、The Block、2026年
- 展開規模: 150カ国以上に対応、機能は管轄区域により異なる。
- パートナー: Stripe、Bridge、Morpho、Kalshi等のミニアプリをアプリに直接統合。
- 注意事項: アプリ内のステーブルコインは、預金保険の対象となる銀行預金ではありません。
本人確認から金融口座へ: 注目すべき一連の流れ
言い換えると、今回のローンチで最も注目すべき点は、機能一覧の羅列を超えた、論理的な順序にある。Worldはもともと、虹彩スキャンによって特定のユーザーが実在の人間であることを証明するシステムとして誕生した。人工知能が大規模に偽のデジタルアイデンティティを生成する能力が高まるなかで、同社はこの課題を一貫して訴え続けてきた。World Moneyでは、その同じ本人確認がステーブルコインのインフラ上に構築された本格的な金融口座へのアクセス手段となる。
一連の流れを整理すると次のようになる。World IDによる本人確認がセルフカストディウォレットを開き、そのウォレットはステーブルコイン残高を基盤とし、StripeやBridgeが提供する法定通貨への変換インフラに接続される。そして利回り付き貯蓄や国際送金といった本格的な金融サービスへと発展する。これは、NubankによるNu Globalのローンチを分析した際に確認したステーブルコインの静かな浸透パターンと全く同じだ。ユーザーが気づかないうちに預金がステーブルコインに自動変換され、LiskのFintechプラットフォームへの転換でも見られたように、ブロックチェーンの存在が表面に出ない設計だ。
規制面でも重要な理由
今回の展開を注視すべき理由がもう一つある。単なる製品ローンチの記録を超えた問題だ。これまでWorldの生体認証IDは主にトークン配布と不正防止の確認に結びついていた。World Moneyによって、その生体認証IDが支払いや貯蓄といった本格的な金融サービスへのアクセス層になる。生体情報という機微なデータを世界規模の金融サービス提供と紐づけるシステムを規制上どう扱うべきか、これまでにない問いが浮かび上がる。
この現象は、私たちが頻繁に観察している大きな流れの一部でもある。ステーブルコインとデジタル決済はエンドユーザーの目に見える「クリプト」の界面から徐々に姿を消し、ユーザーには単なる残高、送金、支払いとして映る。その裏ではブロックチェーンとステーブルコインが動いている。このテーマは、ステーブルコインが民間信用と実体経済において担う役割の拡大を論じた際にも取り上げた通りで、単純なトレード用途をはるかに超えている。
より広い視点から読む
World Moneyのローンチは、ステーブルコインを基盤とした金融インフラの進化における潜在的に重要な局面を示している。生体認証による本人確認と本格的な金融サービスへのアクセスという、つい最近まで別々の世界に属していた二つの要素を結びつけたからだ。伝統的な銀行制度から排除されてきた人々に金融サービスを届ける自然かつ有益な進化なのか、それとも機微データと金融的な影響力が単一のプロジェクトに集中することへの懸念なのか。この問いは依然として開かれており、正当な議論が続いている。
観察者にとって示唆は二重だ。一方では、このローンチはステーブルコインが一般的な銀行口座に近いユーザー体験の中に溶け込み、クリプト製品としての存在感を薄めていく傾向を力強く裏付けている。他方、初日から150カ国以上を対象としたこのロールアウトの規模と速度は、欧州の規制当局を筆頭に、生体認証IDと金融サービスをこれほどの組み合わせで結びつけた前例のない製品にどう対処するかという具体的な問いを突きつける。今後数か月でこれらの問いにどのような答えが出るか、引き続き注視する価値がある。こうした仕組みをより深く理解するには、ステーブルコインとは何かを解説したガイドも参考にしてほしい。