米連邦準備制度理事会(Fed)は2026年9月29日付けの連邦官報において。Fedの監督下にある米国の銀行がステーブルコイン発行体として正式に認定されるための最初の運用規則を明文化した。これはGENIUS Actの一般条文ではなく、Fedの監督対象銀行がトークン化されたドルを子会社を通じて発行する認可を取得するための具体的な手続きだ。FedとGENIUS Actをめぐるこの提案は、ステーブルコインが単なる暗号資産商品から正式な規制対象銀行業務へと転換する転換点を示している。
Fedは9月24日に2本の独立した提案を公表し、5日後に連邦官報で正式化した。それぞれの内容と、機関投資家によるステーブルコイン採用の全体像における位置づけを以下で整理する。

Fedが提示した2つの提案
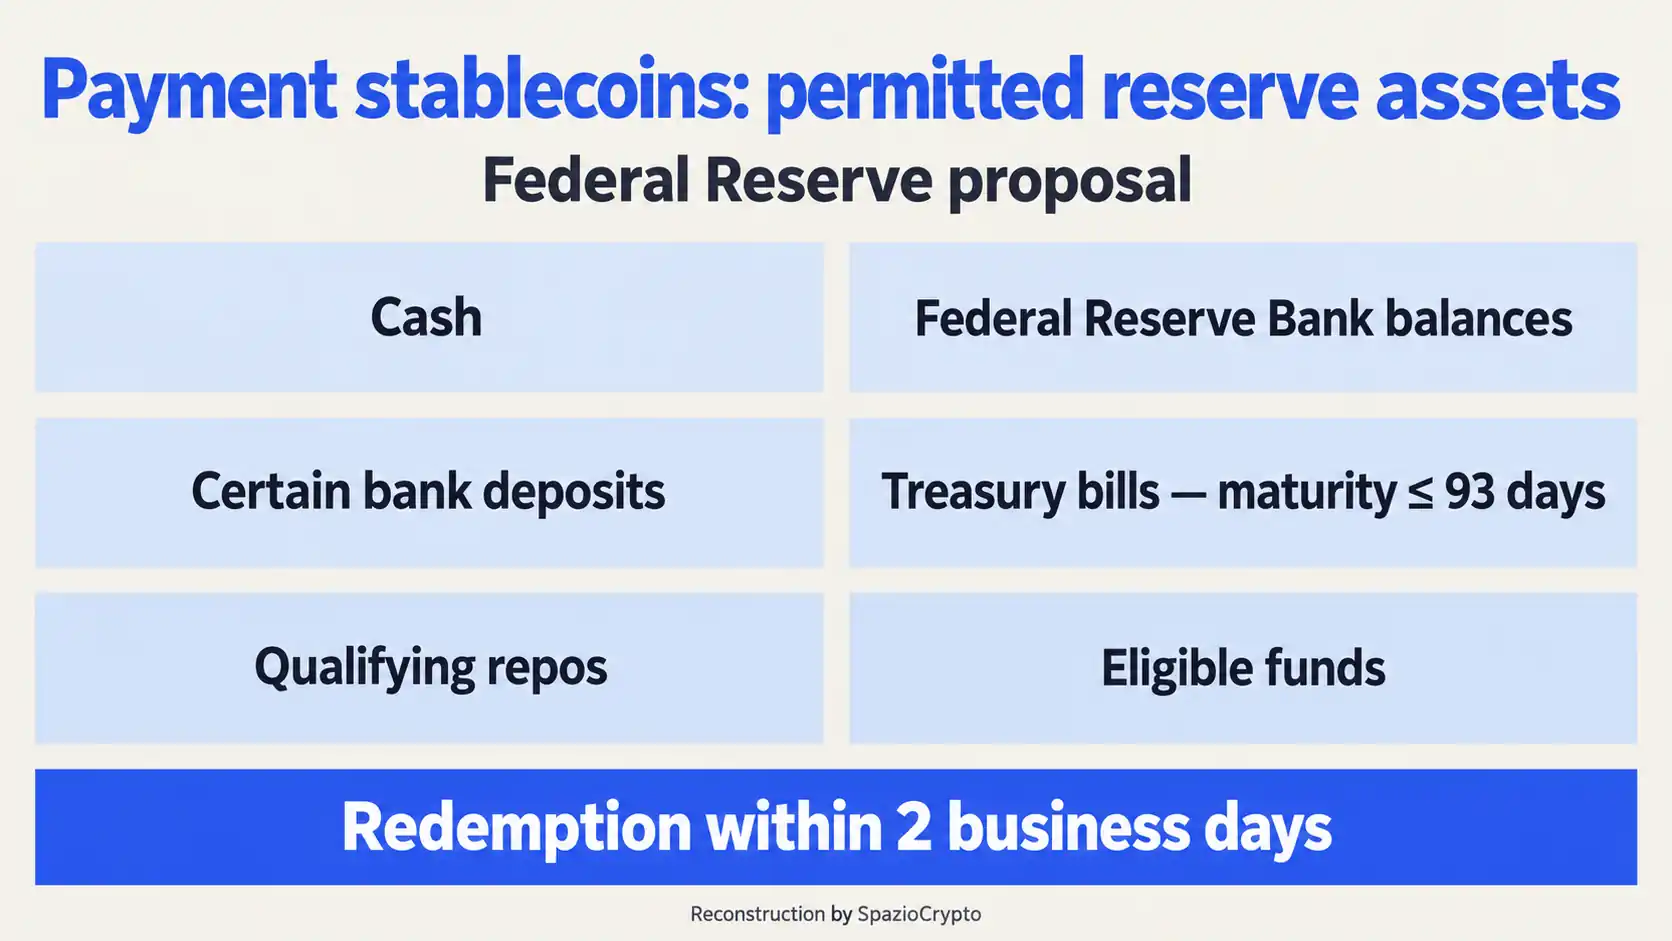
第1の提案は、Fed監督下の発行体に対する健全性要件を定める。準備資産、自己資本、リスク管理、保管、許容される活動が対象だ。核心は、発行されたステーブルコイン1ドルに対して許容される準備資産で1対1の完全裏付けが必要だという点にある。連邦準備銀行への預け金、適格銀行預金、満期93日以内の国債、適格レポ取引、適格投資ファンドなどが認められており、これらのトークン化バージョンも場合によっては含まれる。準備資産は発行体の他の資産から分別管理しなければならず、利用者への払い戻しは原則として2営業日以内に行う必要がある。準備資産の価値が必要な担保水準を下回った場合、発行体はFedに報告する義務があり、自己資本不足が継続する場合は準備資産を清算して発行済みステーブルコインをすべて全額償還することを求められる可能性がある。
第2の提案は承認プロセス自体を定義する。GENIUS Actの規定では、米国で決済用ステーブルコインを合法的に発行できるのは、Permitted Payment Stablecoin Issuer(PPSI)に認定された主体のみだ。Fed監督下の州立銀行については、PPSI資格の取得を目指す子会社は事前にFed理事会の承認を得なければならず、管轄する連邦準備銀行に対して事業計画と申請理由を詳述した書類を提出する必要がある。申請が実質的に完備とみなされた時点からFedは120日以内に決定を下す義務があり、申請者は却下された場合には口頭または書面による審問を通じて不服申し立てができる。
規制と実市場をつなぐ要素
第2の提案の中に、規制手続きをすでに動いている市場の動向と直接結びつける要素がある。Fedは、複数の銀行が参加するコンソーシアムが単一の承認申請でカバーできるかどうかについて、公開コメントを明示的に求めた。各参加機関が個別に申請する代わりに、一括での申請を認めるかという問いだ。
この手続き上の細部は偶然ではない。連邦準備銀行の発表によると、Bank of America、Citi、Goldman Sachsを含む21の米国金融機関で構成されるコンソーシアムが、共同でステーブルコインを発行する共同会社の設立に向けてすでに合意している。コンソーシアム型の承認申請をどう処理するかというFedの問いかけは、純粋に理論的なシナリオではなく、こうした具体的なケースを念頭に置いたものとみられる。
2つの提案の要点
内容の概要。出所:Federal Reserve、連邦官報、2026年
- 提案1:1対1の準備資産、分別管理、2営業日以内の払い戻し。
- 提案2:PPSI承認プロセス、120日以内の決定、不服申し立て可能。
- 接点:Fedは銀行コンソーシアムの単一申請の可否について意見を求めている。
3つの規制機関、3つの並行プロセス
言い換えると、この提案をより広い文脈に位置づけると、GENIUS法が規定する監督体制が見えてくる。同法はステーブルコイン発行体への監督権限を3つの機関に分配している。国法銀行とその子会社にはOCC(通貨監督庁)、連邦準備制度に加盟していない州法銀行にはFDIC(連邦預金保険公社)、そして連邦準備制度に加盟する州法銀行にはFRB自身が監督を担う。OCCは年初に同様の独自提案を公表しており、今回のFRBの動きはGENIUS法が定める3本の並行規制ルートのうち3番目を完成させるものだ。各ルートは独自の承認手続きを持つが、法律が定めた共通の基本原則を土台としている。
FRBの担当官は、今回の提案がGENIUS法の実施に向けた重要な一歩を示すと述べた。同時に、ステーブルコインが真に信頼できる決済手段となるにはさらなる作業が必要との認識も示しており、この発言は規制上の整備がこの段階を経てもなお道半ばであることを示唆している。
規制の全体像を補完する、重複しない視点
このニュースは、ここ数週間にわたって追ってきた一連の動向に連なるものだ。ただし、切り口は明確に異なる。SoFiとそのステーブルコインSoFiUSD、CitiとCoinbaseの提携拡大を取り上げた際には、トークン化されたマネーが既存の決済インフラの中でどう動くかを観察した。The Clearing HouseとQuantの事例では、大手銀行がトークン化預金の共有ネットワークをどう構築しているかを見た。
今回のFRB提案が問うのは。デジタルマネーがどう動くかではなく、誰が合法的にそれを発行できるかだ。監督下に置かれた金融機関がトークン化ドルの認定発行体に転換するための銀行手続きを。これまでのどのニュースも触れていなかったレベルの技術的詳細で定義している。デジタルマネーが流れるパイプを観察することと、蛇口を開く許可証を誰が得るかを観察することの違いと言える。
より大きな文脈で読む
今回の提案は、米国のステーブルコイン産業全体にとって成熟の節目を示している。つい最近まで、ステーブルコインが体系的に規制されるかどうかが最大の問いだった。今や問いは変わった。発行許可を得るために金融機関がどの具体的な銀行手続きを踏むべきか、という段階に移っている。これは、他の革新的な金融商品が実験から本格的規制へと移行した際にたどった道と重なる。
観察者にとって、示唆は2つある。一方では、FRBが銀行コンソーシアムによる申請の処理方法についてパブリックコメントを明示的に求めていることから、規制当局が単独発行体よりも複数機関の連合が市場を主導する未来をすでに想定していることがわかる。他方、今後始まるパブリックコメント期間は、銀行業界がトークン化ドルの最終的な規制の枠組みに影響を与えられる重要な機会だ。この枠組みは、米国金融システムへのトークン化ドルの浸透方法を今後長年にわたって規定することになる。ステーブルコインの基礎知識については、ステーブルコインとは何かガイドも参照してほしい。