イタリア銀行(Banca d'Italia)は2026年9月29日、デジタル決済の将来に直接関わる問いを主題とする技術研究論文を公表した。ユーザーのプライバシーを守りながら、法令上の管理を損なわないシステムをいかに構築するか、というテーマだ。論文は同行の刊行シリーズ「市場・インフラ・決済システム」第93号として公開され。ブロックチェーン・エコシステムを中心に発展してきた暗号技術を体系的に検討している。なかでも注目されるのがゼロ知識証明(zero-knowledge proof)だ。このイタリア銀行とゼロ知識証明に関する研究は、タイトルから受ける印象よりはるかに具体的な内容を含んでおり、丁寧に読む価値がある。
本題に入る前に、よくある誤解を一点解消しておきたい。イタリア銀行は自行の決済システムにこの技術を導入すると発表しているわけではない。あくまで技術的な調査論文であり。最新技術の動向と設計上のトレードオフを分析したものだ。運用上の決定ではない。以下では論文の内容と、暗号資産の世界を追う読者にとっての意義を整理する。
 Banca d'Italia
研究が取り組む問題
実は、論文の出発点は、デジタル決済システムの進化とともに顕在化してきた根本的な対立にある。一方では、取引はユーザーを不当な監視や個人データの不正利用から保護すべきだ。他方、法令の遵守には管理・追跡・責任帰属のメカニズムが不可欠だ。この二つの目標を同時に達成することは。制度的な決済インフラにおいて特に難しいと同論文は指摘する。公共の信頼と、システム運営者の規制上の責任を両立させなければならないためだ。
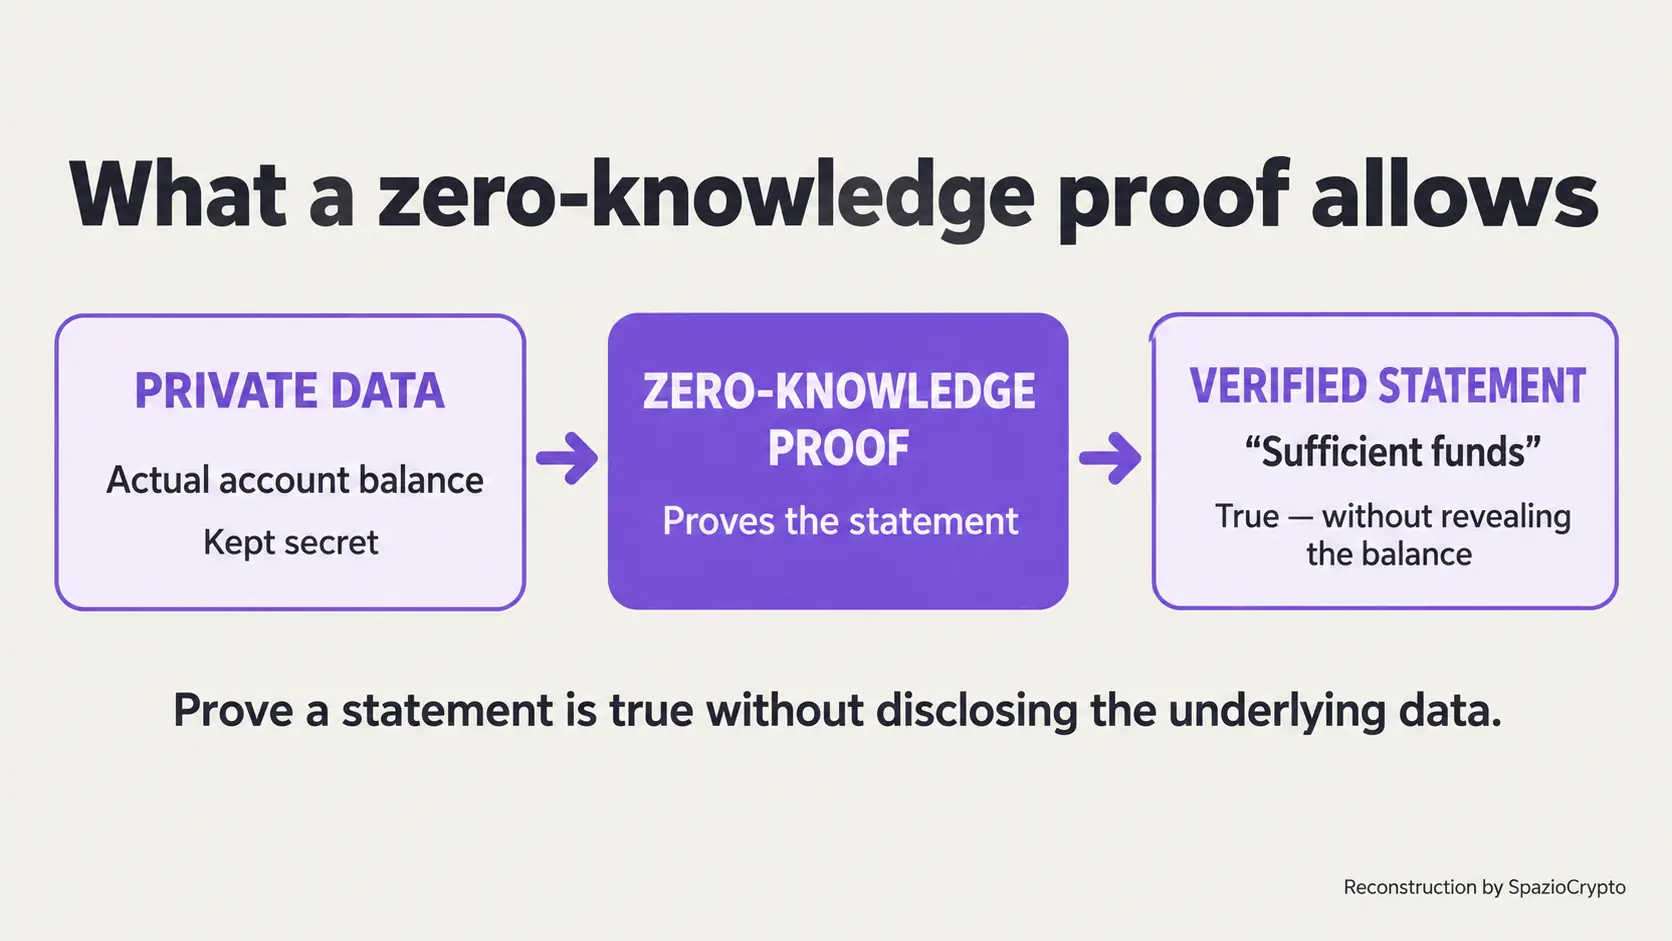
論文はブロックチェーンに代表される分散型アーキテクチャと、従来の決済システムのような中央集権型インフラの双方を明示的に分析対象としている。また、決済システムが追求しうるプライバシー目標として次の三つを定義している。匿名性、データの機密性、そして「非連結性」、すなわち異なる取引を単に観察するだけでは同一人物のものと紐付けできない性質だ。
暗号ツールの種類と仕組み
これらの目標を達成するため、論文は三種類の暗号ツールを検討している。まず「ブラインド署名」は、内容を読まずに文書にデジタル署名できる技術だ。決済に応用すると、仲介者は何を承認しているかを知ることなく取引を認可できる。次に「コミットメント」は、後の時点で開示されるある値に今の時点で「約束」する仕組みで、開示前はその値が秘匿されたまま変更不能であることが保証される。
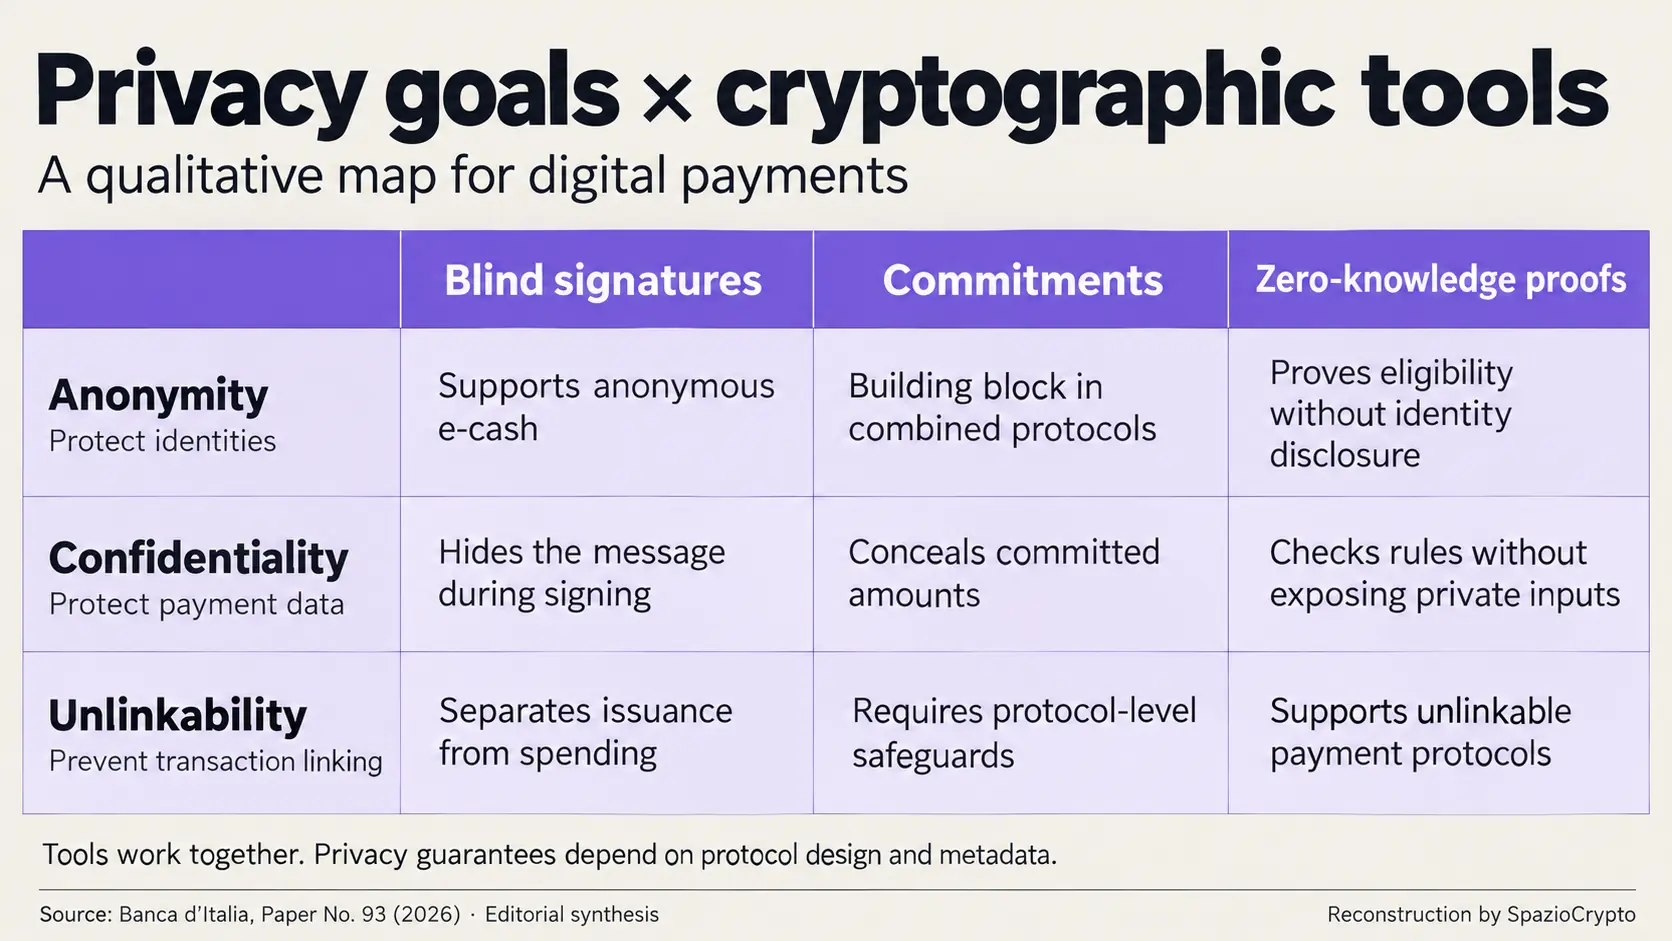
三つの中でもっとも高度な技術であるゼロ知識証明は、ある命題が真であることを数学的に証明しつつ、その命題が真であるという事実以外の情報を一切明かさないことを可能にする。決済への応用例としては、口座が特定の操作に必要な資金を持っていること、あるいは取引が定められた規制上の上限に収まっていることを、実際の口座残高や取引の詳細を証明者に知らせることなく実証できる点が挙げられる。
研究の概要
内容の要約。出典: イタリア銀行、第93号、2026年9月29日
- 課題: ユーザーのプライバシーと、規制上のトレーサビリティおよびアカウンタビリティとの両立。
- 活用ツール: ブラインド署名、コミットメントスキーム、ゼロ知識証明。
- これは決定ではない: 特定技術の採用ではなく、あくまで技術的考察の段階にある。
選択的な監視、二択ではない
イタリア銀行の調査で特に注目すべきは、選択的な検証を可能にするメカニズムだ。完全なプライバシーか完全な監視かという二項対立を回避できる。具体的には、一般の観察者には非公開のまま、マネーロンダリング疑惑の調査といった事前に定められた特定の状況においてのみ、所管当局が取引内容を閲覧できる仕組みを構築できる。それ以外のあらゆる場面では、機密性が維持される。
このアプローチは、設計上すべての取引を誰でも閲覧できる主要パブリックブロックチェーンとも、仲介者への完全なトレーサビリティを標準とする伝統的な銀行システムとも大きく異なる。イタリア銀行の調査は、技術的に実現可能な中間的な設計空間が存在することを示唆している。伝統的な銀行よりプライバシーを高めつつ、パブリックブロックチェーンが選択的に提供できない監視の可能性も残せる。イタリア銀行はPontesやデジタルユーロをめぐる議論でも示されたように、デジタル決済インフラの複数の領域で積極的に研究を進めている。
より大きな文脈で読む
この調査は、暗号資産のために生まれた暗号技術が自らの出自を超え、伝統的な金融機関による真剣な研究対象へと変わりつつある現実をよく示している。分散型金融プロトコルやプライバシー志向のブロックチェーンで長年開発・洗練されてきたゼロ知識証明が、今や中央銀行によって将来の機関決済における具体的な課題の解決手段として検討されている。
観察者にとって、この調査の示唆は二重の意味を持つ。一方では、暗号技術の革新と伝統的金融の設計ニーズの距離が、外部から見るよりも速いペースで縮まっていることを示す。かつて機関投資家が懐疑的な目で見ていた概念が、イタリア銀行によって学術的な厳密さで分析されている。他方、プライバシーと管理のトレードオフという課題は、この調査によって解決されたわけではなく、デジタルユーロ、民間ステーブルコイン、あるいはまだ構想段階の新インフラを問わず、あらゆる将来の決済システムにとって依然として最も繊細な設計上の難題であり続ける。これらの技術が今後のパイロットプロジェクトでどのように具体化されるかは、引き続き注視に値する。こうした技術の背景をより深く理解するには、暗号資産とは何かに関するガイドが参考になる。