デジタルユーロは決済手段にとどまるべきであり、銀行預金に代わる貯蓄手段に転じることは許されない。イタリア中央銀行(バンカ・ディタリア)副総裁のキアラ・スコッティ氏が、2026年9月25日にローマで開催された「Rome Future Week」の会議「デジタルユーロ:通貨の未来に向けて」において、この立場を明確に表明した。欧州のデジタル中央銀行通貨(CBDC)プロジェクトが立法プロセスの最も重要な段階にさしかかる中、イタリア中央銀行とデジタルユーロに関するこの表明は、同じ日に明らかになったもう一つの具体的な動きとあわせて読む必要がある。
 Luca Trequattrini, Chiara Scotti, Sergio Nicoletti Altimari
スコッティ氏がローマで発言していたちょうどその時、イタリアの主要な商業団体も、デジタルユーロを日々の店舗運営でどのように機能させたいかについて、詳細な共同声明をバンカ・ディタリアに提出していた。二つのニュースを合わせて読むと、中央銀行デジタル通貨を巡る議論が従来よりはるかに具体的な輪郭を帯びてくる。スコッティ氏が述べた内容と、商業者側の要求を詳しく見ていこう。
バンカ・ディタリアが設けた制約
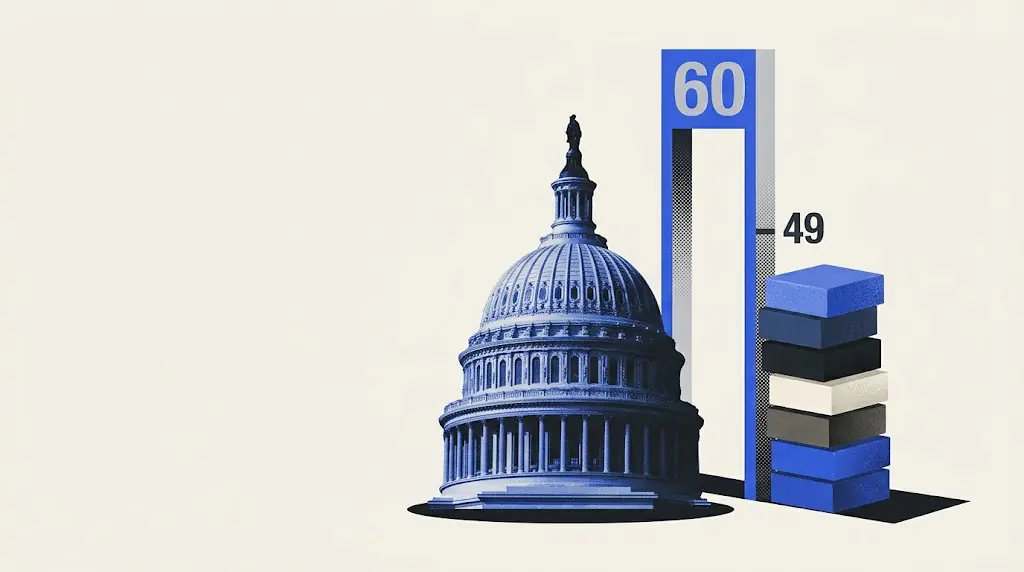
スコッティ氏は講演の冒頭、現在進行中の変革を示すデータを提示した。数年前、イタリアの店頭決済における現金の比率はほぼ60%に達していたが、バンカ・ディタリアの集計によると現在この割合は49%まで低下している。副総裁はこの変化を踏まえ、決済システムのアーキテクチャ全体が段階的に変わりつつあると指摘し、現金が今もすべての市民が直接利用できる唯一の中央銀行通貨であるという事実に言及した。
こうした背景を踏まえ、スコッティ副総裁は、デジタルユーロは「使いやすく、プライバシーを尊重し、真に包摂的」であるべきだと述べた。「市民と加盟店にとって便利で、配布を担う仲介業者にとって持続可能」であり、「金融安定を損なうことなくレジリエンスを強化する」ものでなければならないとも語った。そして発言の中で最も明確だった点が、保有限度に関する制約だ。デジタルユーロは「主として決済手段にとどまるべき」であり、「銀行預金に代わる貯蓄手段になってはならない」とスコッティ氏は言明した。中央銀行の関係者の視線は今、ブリュッセルに向けられている。欧州議会、理事会、欧州委員会によるトリローグにおいて、デジタルユーロの定義、利用者、配布方法、市民・企業の権利と保護が確定される見通しだ。パイロット段階の開始前に、イタリアの決済サービス事業者が多数参加する予定とされている。

商業者の要求:手数料ゼロと新たなコスト負担なし
同じ日、Confcommercio(イタリア全国商業連合会)、Confesercenti(全国商業事業者連合会)、FIPE(飲食業協会)、Netcomm(電子商取引協会)の4団体が、デジタルユーロに関する共同声明をバンカ・ディタリアに提出した。4団体はデジタルユーロを、競争を強化し、透明性を高め、大手国際決済ネットワークへの依存を低減する戦略的機会と位置づけている。具体的な要求は4点にまとめられる。
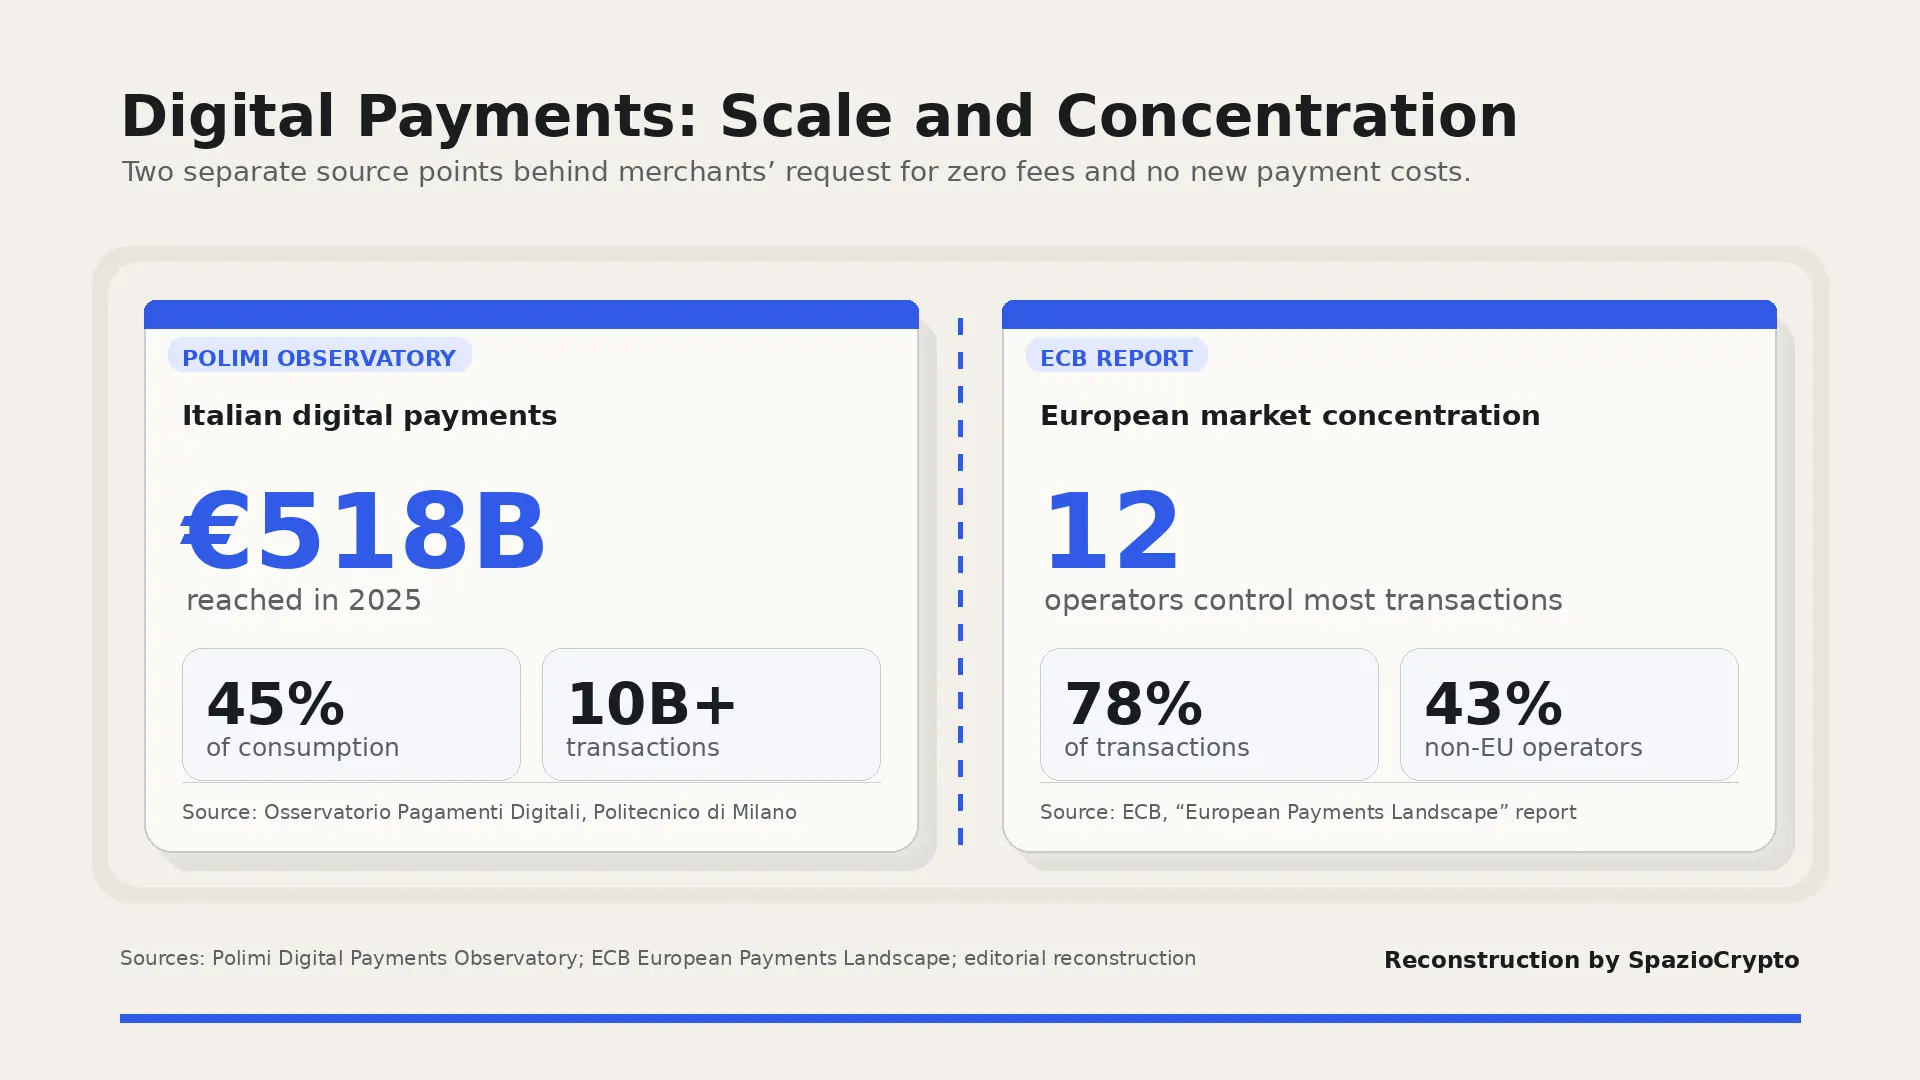
これらの要求を支えるのは具体的な数字だ。ミラノ工科大学のデジタル決済観測所(Osservatorio Pagamenti Digitali del Politecnico di Milano)によると、2025年にイタリアのデジタル取引額は5,180億ユーロに達し、個人消費全体の45%をカバーして初めて現金を上回った。イタリア銀行(Banca d'Italia)の集計では、POS端末での取引件数は100億件を超えている。一方、欧州中央銀行(ECB)が公表した報告書“European Payments Landscape”は、状況の別の側面を示す。欧州の決済市場はわずか12の大手事業者が取引全体の78%を掌握しており、そのうち43%は欧州域外の主体によるものだ。業界団体が指摘するように、この高い集中度は中小・零細企業の交渉力を、大規模流通業者と比べて不均衡に損なっている。
当日の2つのメッセージ
9月25日から浮かび上がること。出典:イタリア銀行、FIPE、Confcommercio、2026年
- イタリア銀行:デジタルユーロは決済手段であり、預金の代替貯蓄手段ではない。
- 商業者側:少額決済の手数料ゼロと、400万台のPOS端末への統合を要求。
- 背景:12の事業者が欧州決済の78%を支配し、43%は欧州域外。
少額決済への要求を強める具体的データ
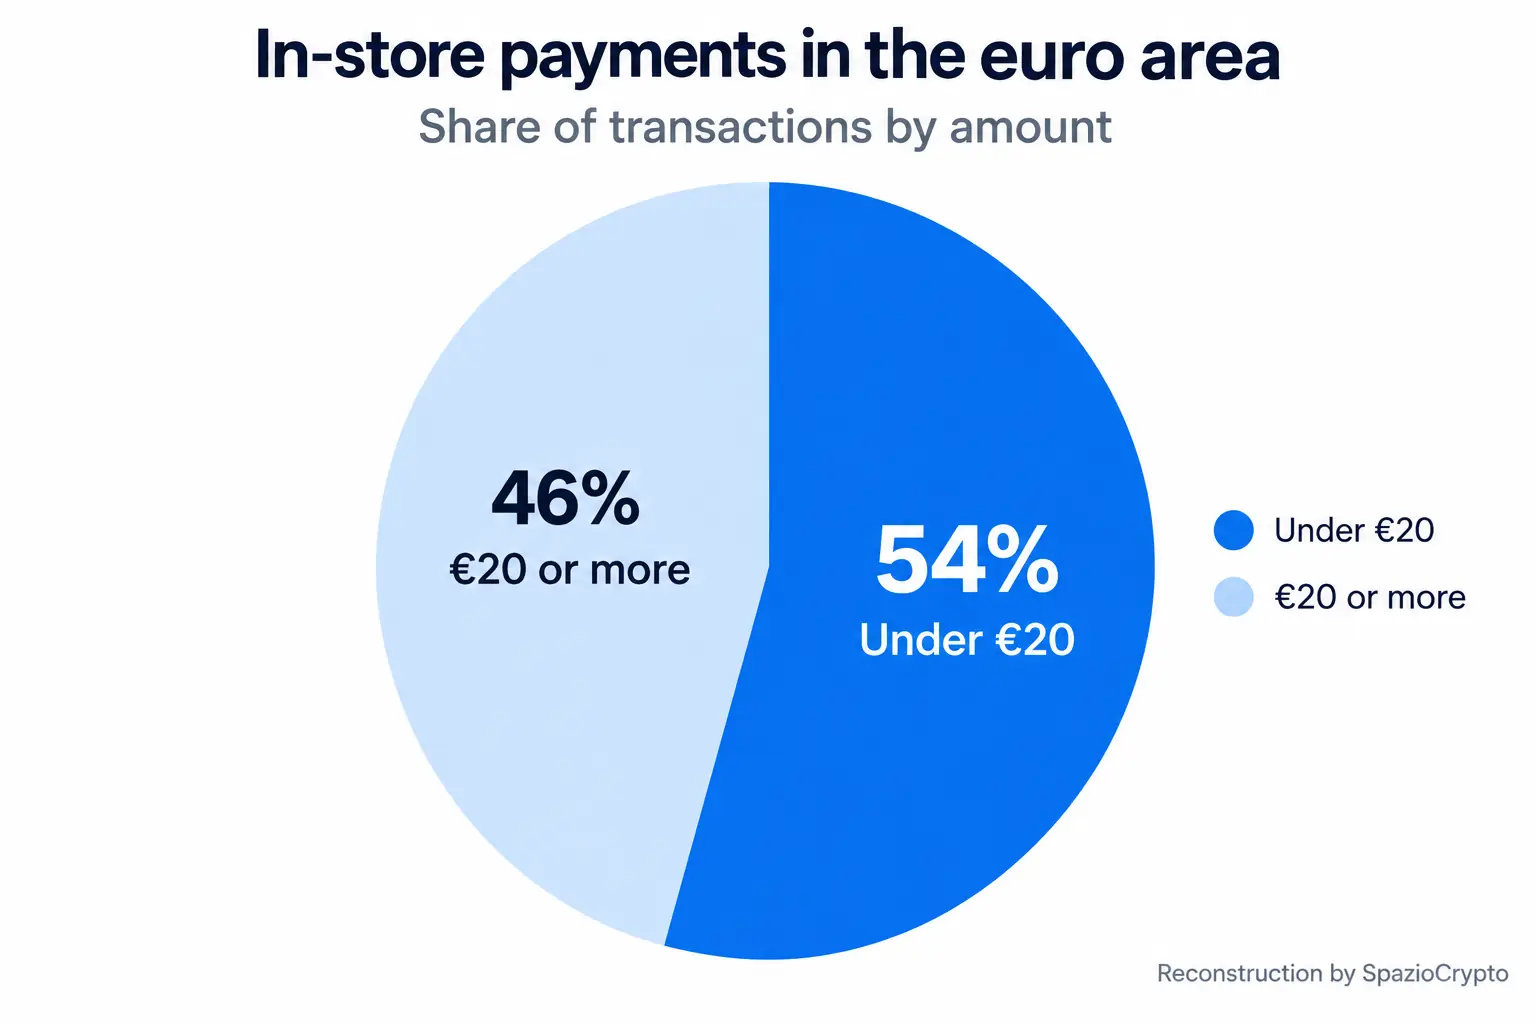
業界団体が少額決済にこれほど強く言及する理由を。欧州中央銀行のデータが裏付ける。ユーロ圏の店舗で行われた決済取引の54%が20ユーロ未満の取引だ。仮に各取引に固定手数料が課されれば。その比例的影響は小規模商業者のマージンに重くのしかかる。同じコストを大量の取引量で薄められる大規模流通業者との差は歴然としている。
この論点は、中央銀行デジタル通貨(CBDC)が既存の民間決済インフラといかに共存すべきかという大きな問いに接続する。すでに別の角度から論じたPontes(ECBのホールセール決済向けインフラ)の稼働や、ECBによるMiCAのステーブルコイン準備金規制の見直し提案と同様、いずれのケースにおいてもECBはデジタル通貨の革新と伝統的な銀行システムの安定性保護のバランスを求められている。
より大きな視点で読み解く
実は、この二つのニュースは、デジタルユーロをめぐる議論を抽象的な次元から具体的な経済モデルの議論へと引き下げる。問われているのは、欧州中央銀行のデジタル通貨が原則として有効かどうかではない。保有上限はどの水準に設定されるか、商品・サービスを販売する事業者の受け入れコストはどうなるか、そして伝統的な銀行システムから預金が流出して実体経済への信用供与能力が損なわれる事態をどう防ぐか、これらを精密に定義することが課題となっている。
金融当局と業界団体の双方が、欧州規制の最終承認を待たずに細部を交渉している事実は、プロジェクトが実務的な成熟段階に入ったことを示す。同時に、金融安定を重視する中央銀行と受け入れコストを懸念する商業者という二つの立場の対比は、デジタルユーロが部分的に相反する利害を調整しなければならないことを浮き彫りにする。その調整の場は、現在ブリュッセルで審議中の欧州規制の最終条文にほかならない。これらの技術的背景をさらに理解したい読者には、暗号資産とは何かを解説したガイドも参照いただきたい。