欧州中央銀行(ECB)は2026年9月22日、欧州システム中央銀行(ESCB)として、MiCA規則第54条が定めるステーブルコイン準備金の銀行預金義務(30〜60%)の廃止を欧州委員会に正式に提案した。これはEU加盟27カ国すべての中央銀行を代表する提案であり、イタリア銀行も含まれる。システミックに重要な発行体に課される60%要件を流動性基準に置き換えることが骨子だ。

この提案の背景にある論理は、一見すると逆説的だ。ステーブルコインの準備金をより安全にするために導入されたはずのルールが、同じ中央銀行家たちから新たなシステミックリスクの源泉と指摘されている。ECBが具体的に何を求め、なぜ方針を転換し、MiCA準拠のステーブルコインを構築中の欧州銀行にとって何を意味するのかを順を追って整理する。
ESCBの提案内容
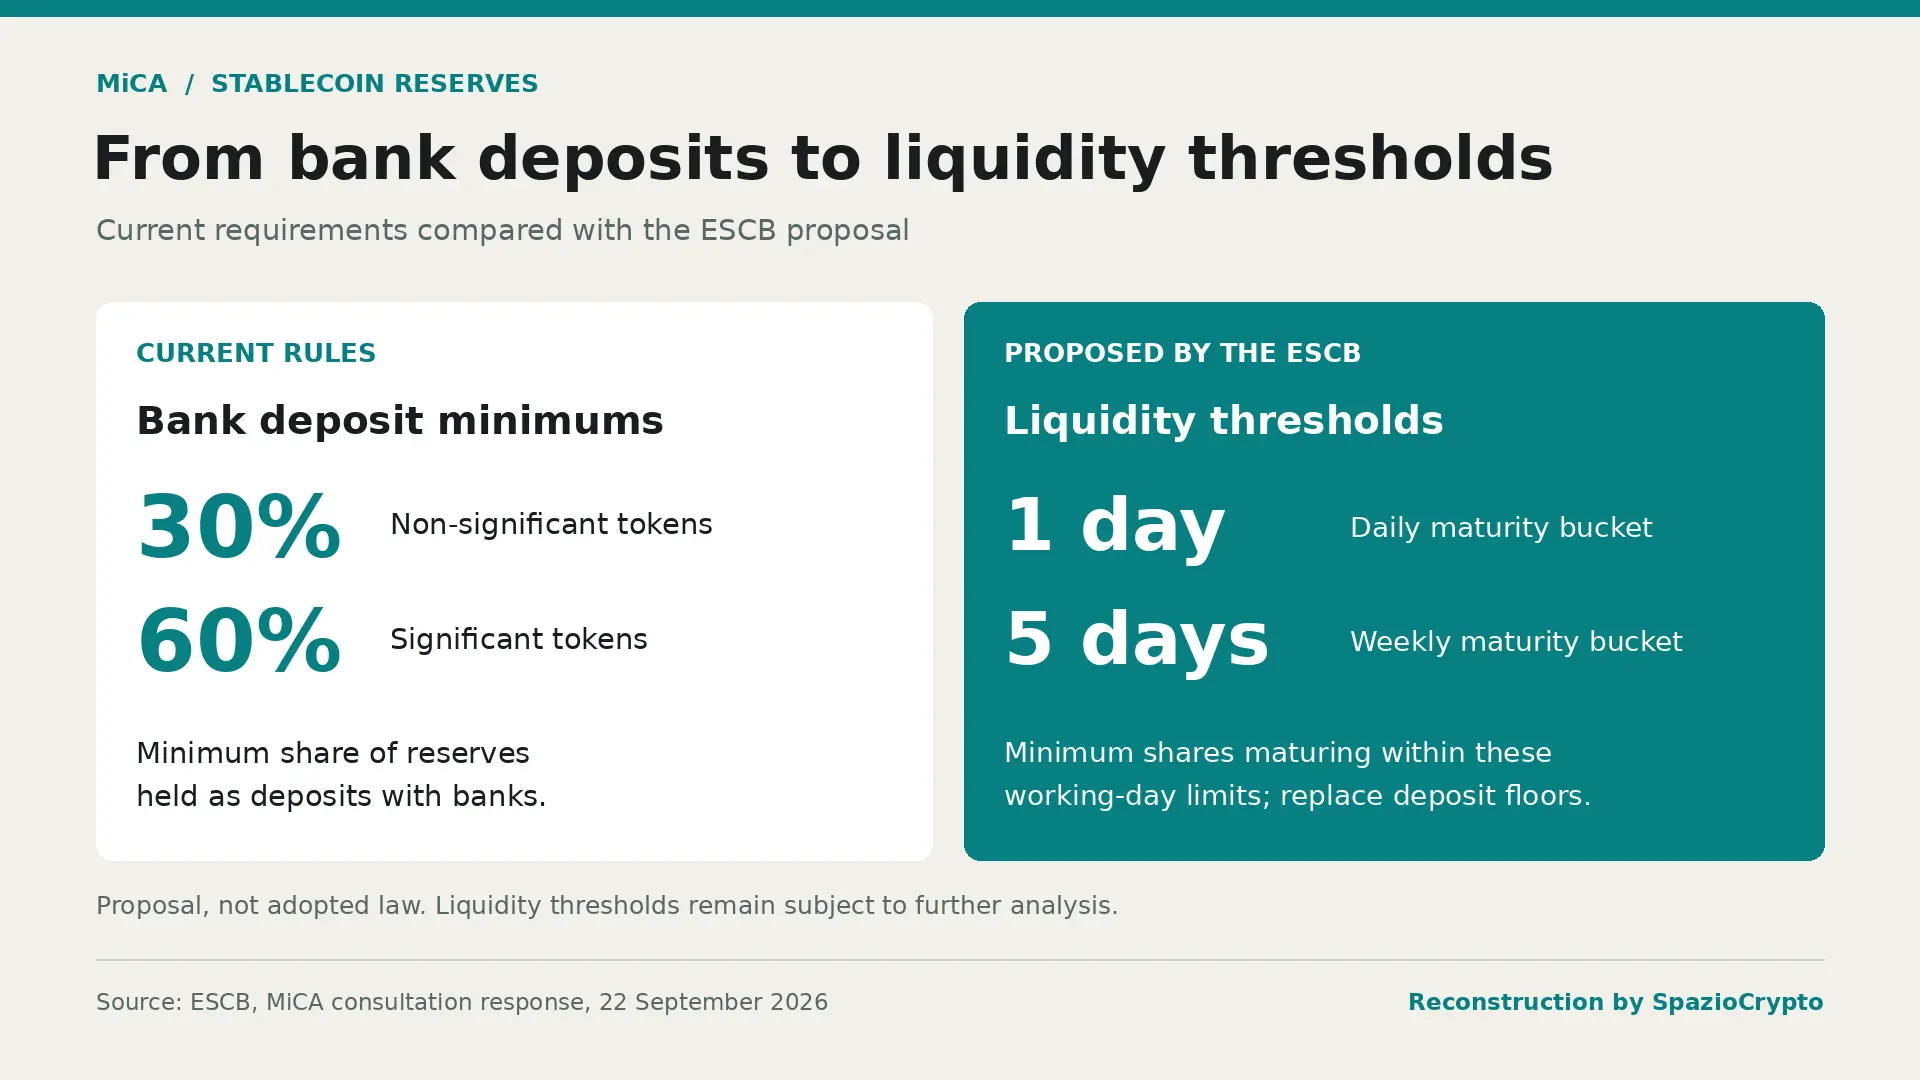
この要求は、欧州委員会がMiCA(昨年より適用開始された欧州デジタル資産市場規則)の見直しに向けて実施している意見募集に対するESCBの公式回答に盛り込まれている。現行規則では、MiCA第54条に基づき、ステーブルコイン発行体は準備金の少なくとも30%を信用機関の預金として保有しなければならない。“重要”に分類されるトークン(保有者数・時価総額・国際利用に関する一定の閾値を超えた場合に指定される)については、この割合が60%に引き上げられる。
中央銀行側が代替案として提示しているのは、流動性に基づく要件だ。準備金の一定割合を、1〜5営業日以内に現金化可能な資産(オーバーナイトのレポ取引や超短期国債など)に投資することを義務付けるというものだ。重要な点として、ESCBは新要件の具体的な割合は提示しておらず、参考として2024年に欧州銀行監督機構(EBA)が作成した技術草案を挙げるにとどめている。同草案では、重要なトークンについて1日以内に40%、5日以内に60%という閾値が示されていた。これらはあくまでEBAの数字であり、中央銀行の最終提案として確定した数値ではない点に留意が必要だ。
安全ルールがリスクに変わるパラドックス
言い換えると、中央銀行の論理は、直感に反するだけに丁寧な説明が必要だ。銀行預金要件はもともと、発行体の資金を規制・保護された銀行システム内に留めることでユーザーを守るために設けられた。ところがESCBによれば、これらの預金は通常の安定した銀行流動性とは異なる動きをする。トークンの発行と償還に連動して増減し、ステーブルコイン発行体と準備金を預かる信用機関の間に直接的な連鎖をもたらすのだ。
ステーブルコインが急速に成長すれば、大量の資金が少数の銀行に集中する。逆に大規模な償還が殺到すれば、発行体はその預金を素早く引き出さざるを得なくなり、ステーブルコインから当該銀行へとショックが伝播する。ESCBの公式文書は、2023年3月のUSDCとSilicon Valley Bank(SVB)の危機を明示的に引用している。カリフォルニア州の同行の経営破綻により、USDCの準備金の一部が一時的に危機にさらされ、ドルペッグが数時間にわたって失われた事例だ。
さらに中央銀行は、いわゆる“マルチ発行”モデルへの懸念も示している。同一のステーブルコインがEU域内外で同時に発行され、トークンが相互に交換可能として扱われるスキームだ。こうした仕組みでは。償還がEU側の発行分に集中した場合、深刻な流動性問題が生じる恐れがあるとESCBは警告している。
提案の概要
何が変わるのか。出典: ESCB、Reuters、2026年9月22日
- 現行: 準備金の30%(重要なトークンは60%)を銀行預金で保有。
- 提案内容: 流動性基準として、満期が1〜5営業日の資産を設定。
- その理由: ステーブルコインに紐づく預金が、銀行へのショックを波及させるリスクがあるため。
欧州銀行系ステーブルコインへの影響
ここが、読者に最も直結するポイントだ。準備金制度の変更は、単なる技術的な細部ではない。現在開発中の欧州銀行系ステーブルコインの経済的な設計そのものに影響を与えかねない。具体例を挙げると、UniCreditやBanca Sellaを含む欧州大手9行のコンソーシアムがMiCA準拠のユーロ建てステーブルコインを構築している。誤解を避けるために明確にしておくと、この提案はシステム全体への含意であり、特定プロジェクトを狙い撃ちにした決定ではない。当該プロジェクトも、他のすべての認可発行体と同様、MiCAの包括的見直しから生じる規則に従うことになる。
 European Central Bank
ユーロ建てステーブルコイン市場は現在も小規模にとどまり、CoinGeckoのデータによれば時価総額は約8億ドルと推計され、ドル建て市場と比べると極めて小さな割合だ。ESMAの認可登録にTetherの名前がない点も見逃せない。MiCAが定めた移行期間が7月1日に終了し、世界最大のステーブルコイン発行体は欧州市場から事実上締め出された形となった。Tetherの最高経営責任者はXへの投稿で、これが過去に欧州ライセンス申請を断念した理由と同じ規制だと述べたが、これはあくまで同氏個人の見解であり、独立した検証がなされた事実ではない。
1日違いの二手: 公的インフラと民間ルール
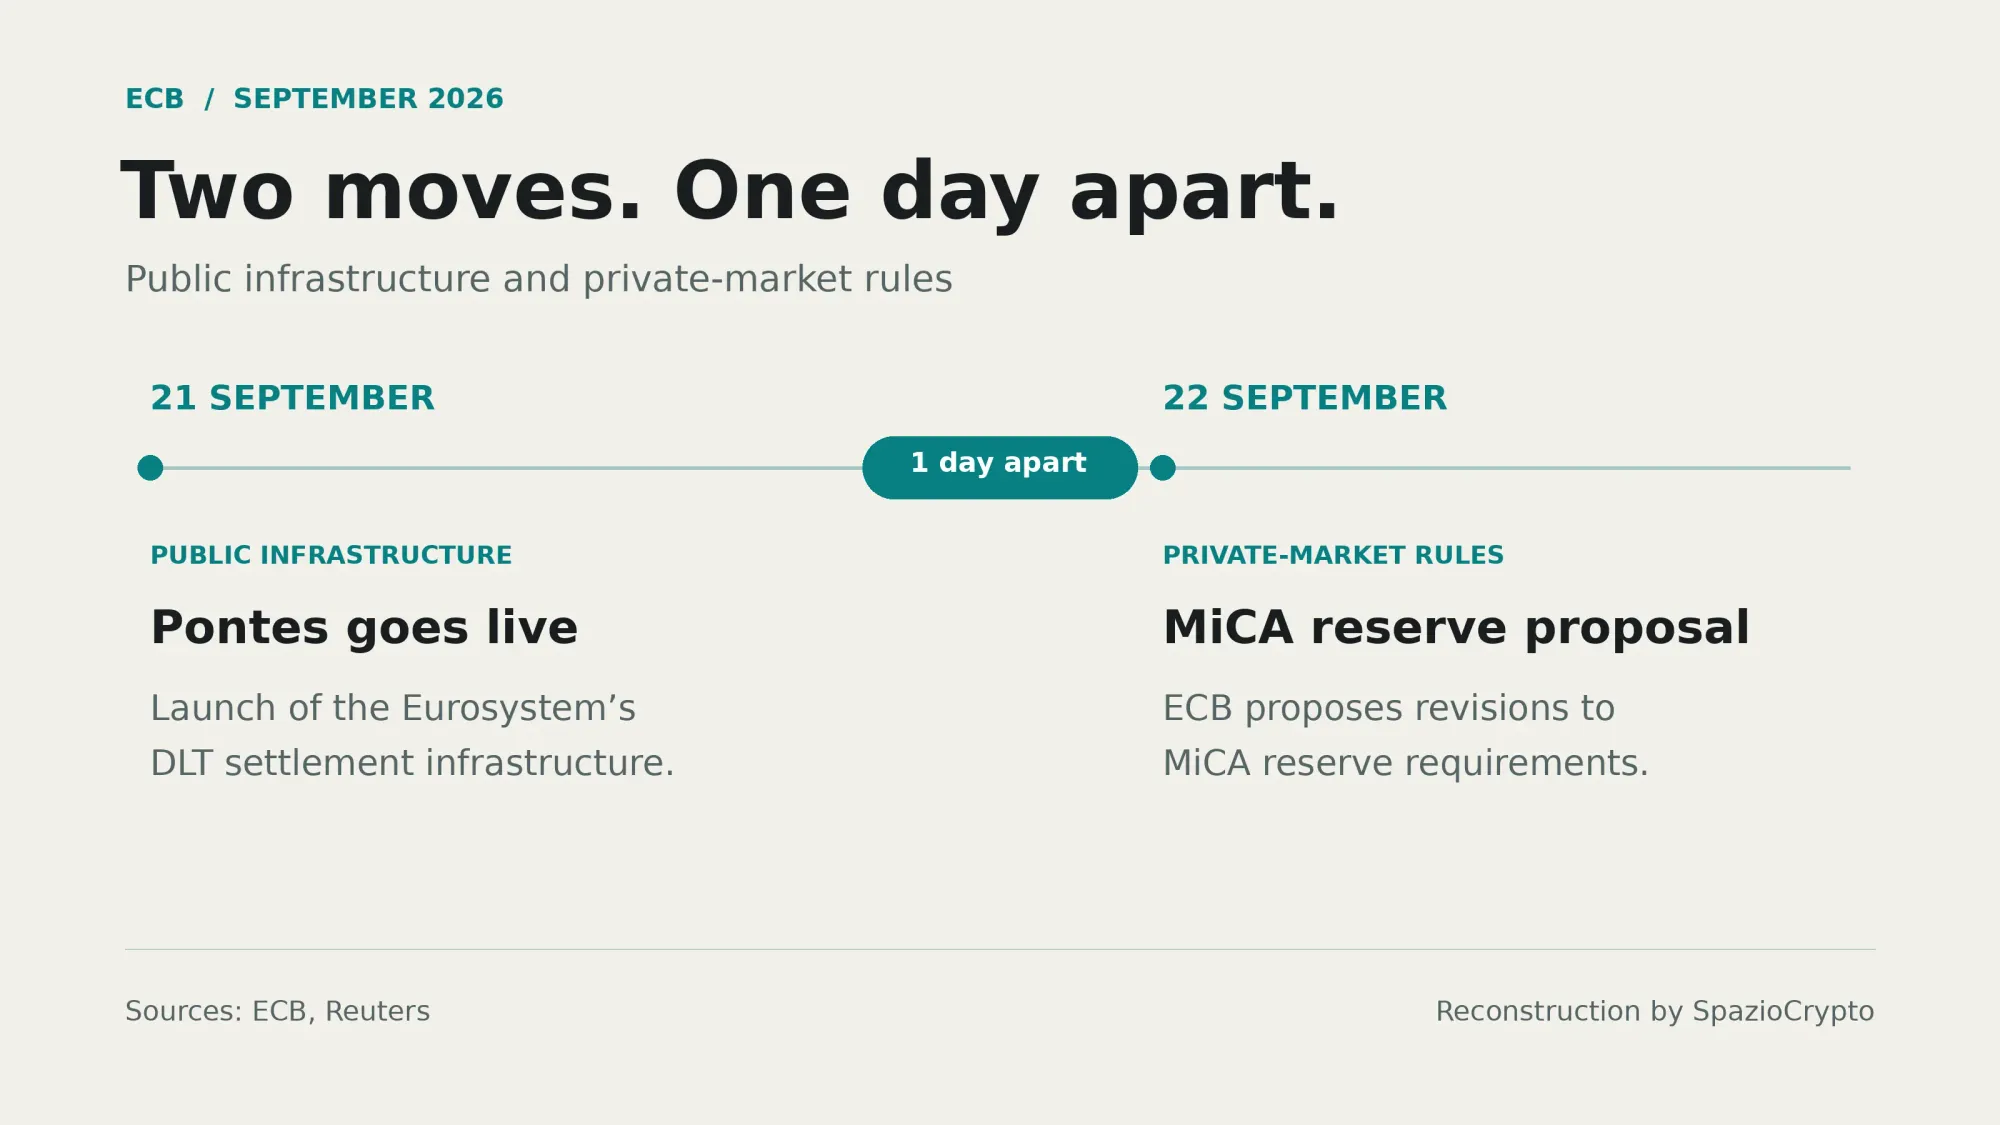
時間軸の対比が、欧州戦略の方向性を端的に示している。9月21日、欧州中央銀行(ECB)はPontesに関する解説記事で報じた通り、中央銀行マネーによるトークン化取引の決済インフラを稼働させた。その翌日、同じ機関が、オンチェーンで流通する民間マネー、つまりステーブルコインに関するルールの見直しを提案した。偶然の一致とは考えにくい。公的なトークン決済インフラを整備しながら、同時に民間デジタル通貨を規律するルールを精緻化する。保有者だけでなく金融システム全体の安全を高めることが、この二つの施策に共通する目標だ。
より大きな読み方
今回の提案は、欧州当局がステーブルコイン規制を見る視点の変化を映している。MiCAの初期規則は主にエンドユーザーを安心させるために設計され、調達資金の大部分を保険付きで監督下にある伝統的な銀行システム内に留置することを義務付けていた。しかし、USDC-SVB危機のような事例を経て、ECBを含む中央銀行自身が認識を改めた。善意から設計されたその仕組みが、リスクを消去するのではなく、少数の銀行に集中させてしまう可能性があることを。
観察者にとって、今回の事案から得られる示唆は二重構造を持つ。一方では、欧州規制が現実的な成熟段階にあることを示している。実際の運用経験が意図せぬ影響を生む可能性を示唆した際に、自らのルールを見直す能力を備えており、これは優柔不断というよりも制度的な真摯さの表れだ。他方、欧州委員会がこの要請にどう応じるか、そして最終的にどのような流動性閾値が設定されるかは、まだ見通せない。その決定は、イタリアで検討中のプロジェクトを含む、将来の欧州銀行発ステーブルコインすべての経済モデルに直接的な影響を与える。このパブリックコンサルテーションの動向は、締め切りが9月末に設定されているため、引き続き注視する価値がある。これらの仕組みをより深く理解するには、ステーブルコインとは何かについての当サイトのガイドも参照してほしい。