イタリアの主要商業団体であるConfcommercio、Confesercenti、FIPEおよびNetcommは、2026年9月25日にイタリア銀行(バンキタリア)へ共同声明を提出した。デジタルユーロのマイクロ決済に関する手数料ゼロと、既存の決済端末への無償統合を求める内容だ。声明提出と同日、バンキタリア副総裁のキアラ・スコッティ氏もプロジェクトの設計指針を改めて示した。この要求は、将来的にデジタルユーロを日常の店舗で受け入れる側の視点から、手数料議論の全体像を補完するものとなっている。
詳細に入る前に、重要な前置きがある。これはバンキタリアと商業団体の対立ではない。後述するように、中央銀行が数日前に公表した技術的な立場は、すでに中小事業者にとって有利な方向を向いている。残る論点は、具体的な水準をどこに設定するかという点に絞られる。
 Tiziano Ropele
商業団体が求める4つの要件
共同文書がまず求めるのは、実店舗からeコマースまで全チャネルにわたるマイクロ決済手数料のゼロ化だ。さらに、民間カードの現行手数料平均ではなく、最も効率的な決済手段を基準とした透明な欧州ベンチマークの策定を求めている。第2の要件はインフラ面で、デジタルユーロはイタリア国内に約400万台ある既存のPOS端末、電子レジスター、オンライン販売システムで追加のハードウェアコストなく動作すべきだとしている。第3の要件はオフライン機能の実装で、ネットワーク障害時にも店舗や飲食店が売上を継続できるようにすることだ。
これらの要求の根拠として、団体側は欧州中央銀行(ECB)のデータを引用している。ECBによると、ユーロ圏の店舗における取引の54パーセントは20ユーロ未満であり、少額決済が日常の主力となるバー、レストラン、近隣商店にとって、小口手数料の構造は事業利益率に直結する重大な問題だ。
バンキタリアの立場は見かけ以上に近い
ここで最も重要な補足を加える必要がある。この会合の数日前、9月9日にバンキタリアは手数料上限モデルを専門的に分析した技術論文を公表した。同行の研究者3名が署名したこの論文は、2つのアプローチを比較している。各事業者と個別に交渉した上限を設定する方式と、ユーロ圏の比較可能な決済手段に適用される手数料の平均値に基づく統一ベンチマーク方式だ。研究者の結論は明快で、個別合意に基づくモデルは検証・執行が困難であり、統一市場ベンチマークの方が管理しやすく公平性も高いとされた。
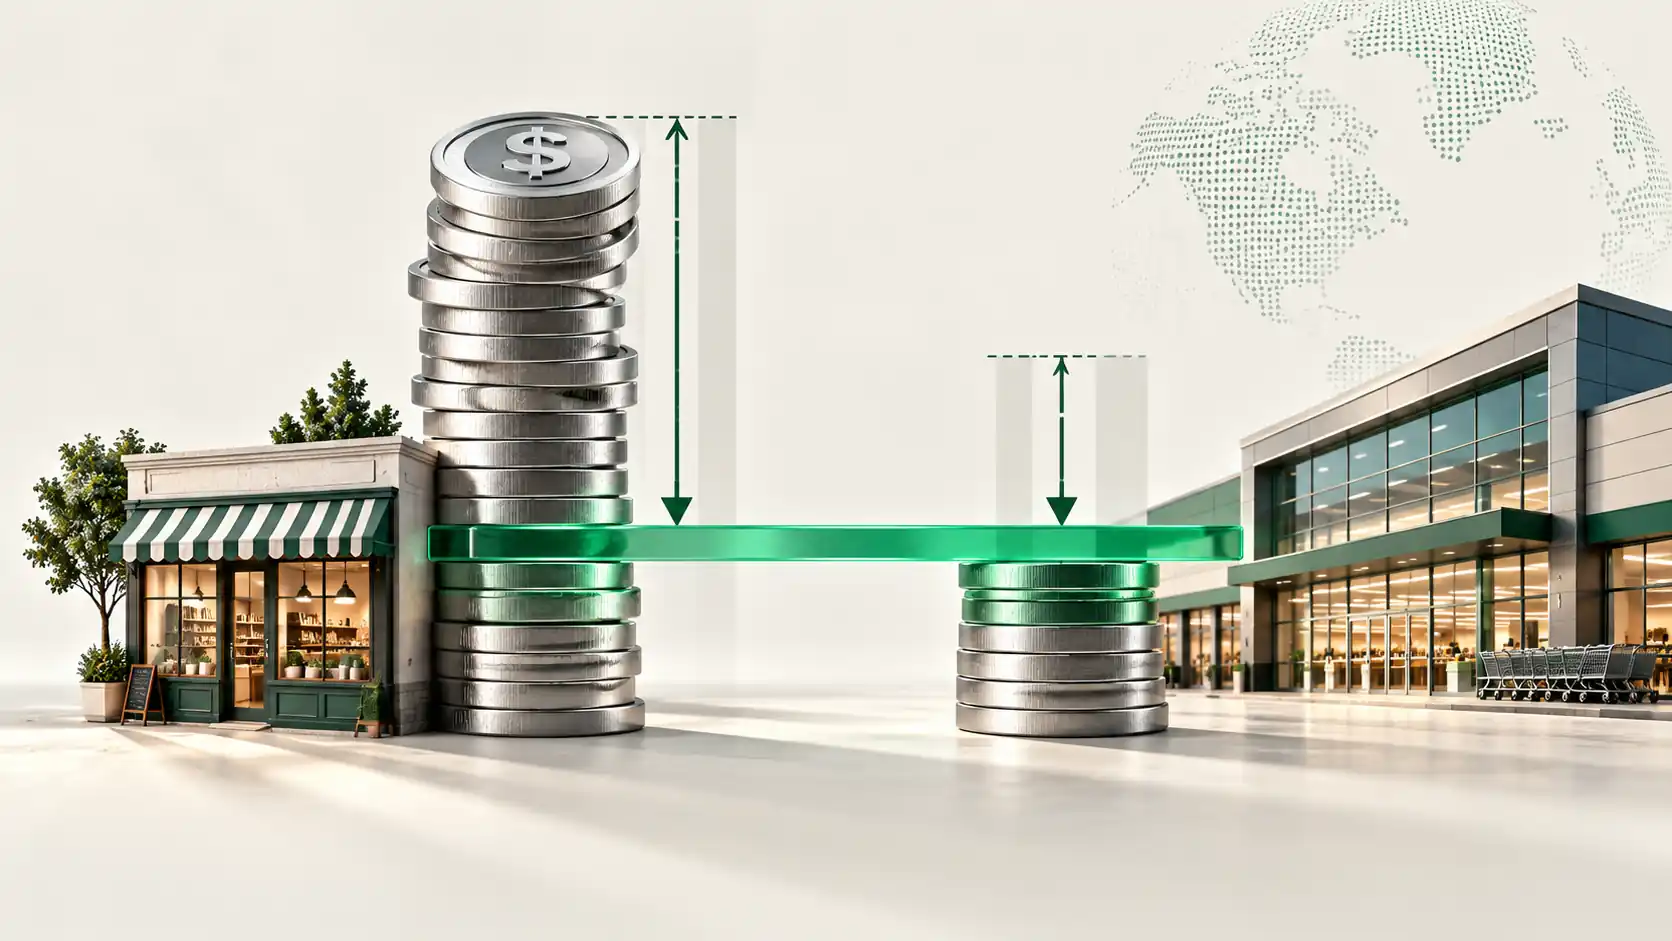
欧州の立法者がこの技術的見解を採用した場合、中小事業者にとっては朗報となる。現状、中小事業者は大規模小売業者と比べて交渉力の低さから、手数料をおよそ3倍から4倍高く支払っていると推計されている。9月25日の発言でスコッティ副総裁は、「手数料上限は特に交渉力の低い事業者にとって重要な保護となりうる」と述べ、「イタリアでは企業の95パーセント近くが従業員10人未満であり、この問題は特に重要だ」と強調した。同時に、技術的な警告も付け加えた。複雑で検証が難しく、個々の事業者の契約条件に左右されやすい仕組みは、むしろデジタルユーロ普及の障害になりかねないという点だ。
要求事項のまとめ
商業団体の要求とバンキタリアの見解。出典:Confcommercio、FIPE、バンキタリア(2026年)
- 加盟店側: マイクロペイメントの手数料ゼロ、既存POSの活用、オフライン対応を求める。
- イタリア銀行(Bankitalia): 個別交渉による料率ではなく、統一ベンチマークをすでに支持している。
- 未決の論点: 上限額の具体的な水準は、現在EU三者協議で決定中。
ユーロシステムがインフラコストの一部を直接負担
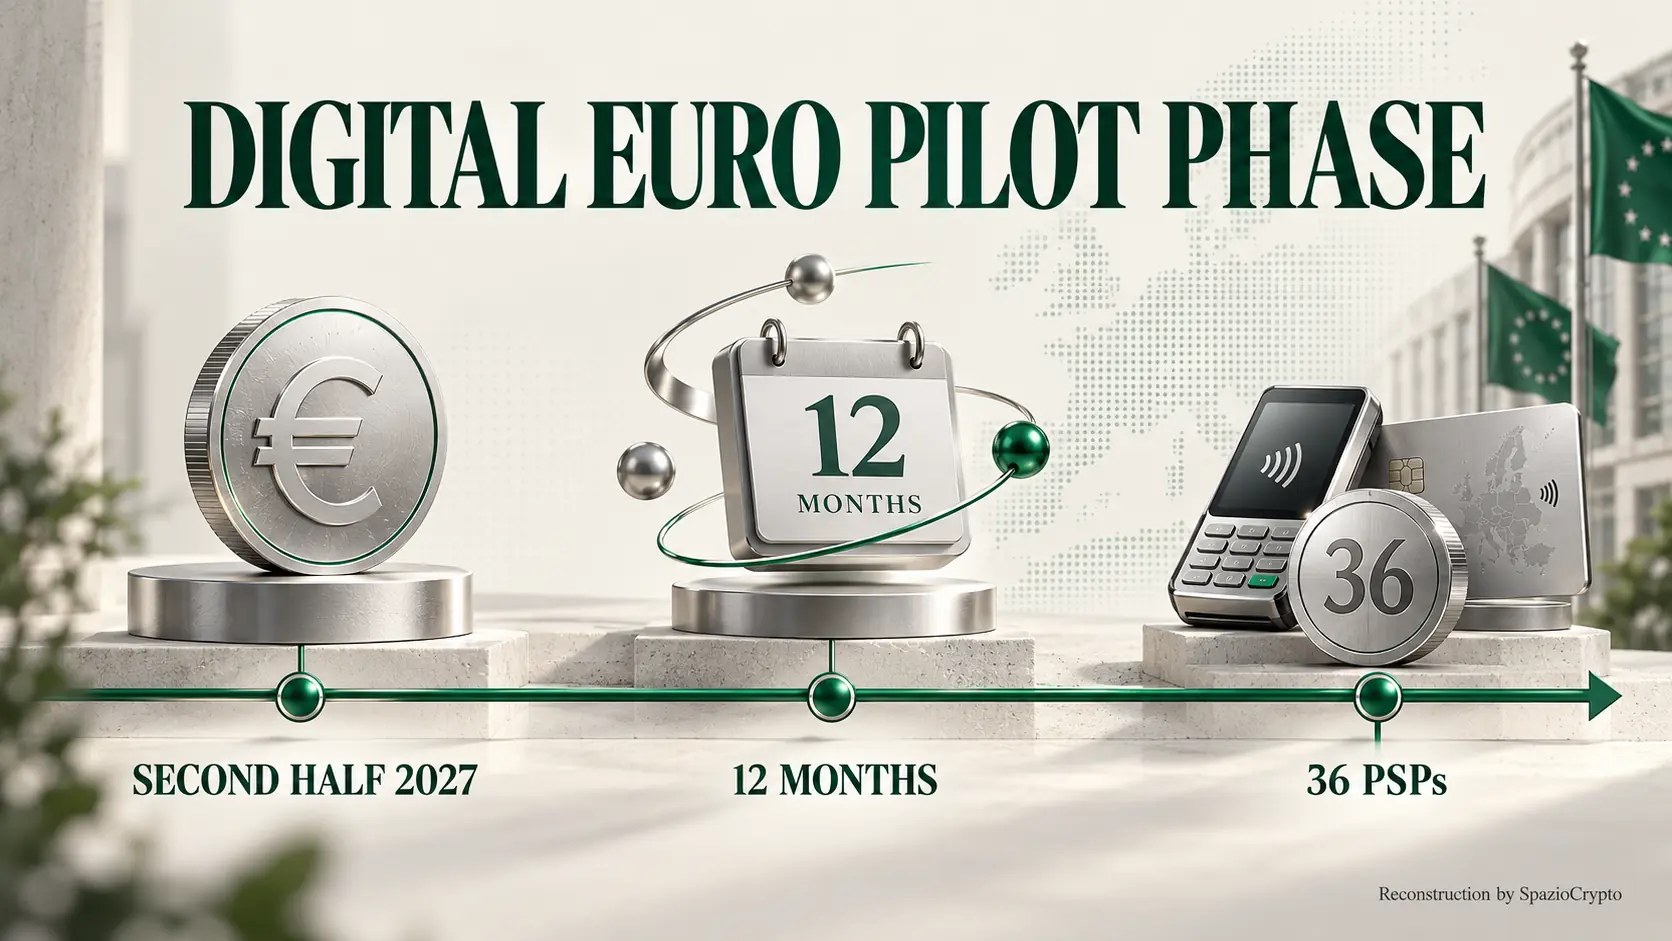
会合で明らかになった具体的な要素の一つが、このコストバランスの財源に関するものだ。スコッティ氏はECBプレスブリーフィングの中で、ユーロシステムがインフラコストの相当部分を直接引き受けることで、システムの持続可能性を支えると説明した。これにより、加盟店への手数料を低く抑えつつ、流通を担う仲介業者にとっても経済的に成立するモデルが実現できる。運用面では、パイロットフェーズが2027年下半期に開始され、12カ月間にわたってクローズド環境でデジタルユーロのベータ版をテストすると発表された。参加決済サービス事業者は36社で、バンカ・モンテ・デイ・パスキ・ディ・シエナ、バンカ・セッラ、Isybank、Nexi Payments、Numia、ポステ・イタリアーネ、UniCreditといった複数のイタリア系事業者が名を連ねる。
議論が示すより大きな構図
実は、今回の経緯は、デジタルユーロをめぐる議論を原則論の段階から、「実際に誰がコストを負担するか」という極めて具体的な問題へと引き下げた。イタリアの事業者の大多数を占める中小加盟店にとって朗報なのは、イタリア銀行自身が示した技術的な方向性が、現行の手数料体系より公平なモデルへ向かっているように見える点だ。ただし、欧州立法府が三者協議の末に加盟店が求めるマイクロペイントの完全無料化を選ぶか、スコッティ氏が強調した「シンプルで検証可能な仕組み」の観点から低水準ながら有償の料率に落ち着くかは、まだ決まっていない。
 European Central Bank
この一連の動きから読み取れる教訓は二つある。第一に、デジタルユーロをめぐる論議がかつての抽象的な議論を離れ、きわめて具体的な技術的細部の段階に入ったこと。第二に、ユーロシステムがインフラコストの直接負担を表明したことは、欧州機関がデジタルユーロをレジで日常的に受け入れる側の目線で民間決済回路に対して不利な形でスタートさせることを避けたいと強く考えている証左だ。EU三者協議の結論は年内にも出る可能性があり、引き続き注視していく。デジタル通貨をめぐる技術的背景をより深く理解したい方には、当サイトの暗号資産とは何かガイドも参照されたい。