2026年10月14日、Qivalisのユーロステーブルコインは重要な段階を通過した。欧州37行が支援するQivalis B.V.は、トークン準備のためのオランダ当局による認可取得を発表した。イタリアの4つの銀行がコンソーシアムに参加しているが、トークンはまだ利用できない。発行体の認可と製品ローンチの違いが、この発表の核心だ。
本稿の作成にあたっては、発行体の公開文書、公式ページおよび専門メディアの報道を参照した。ライセンスはQivalisが公表したものであり、DNB公開登録簿における個別記載は確認していない。規制当局が公表していない声明を同当局に帰属させることもしない。

ライセンスはプロジェクトの法的地位を変えるが、公開提供は別問題だ
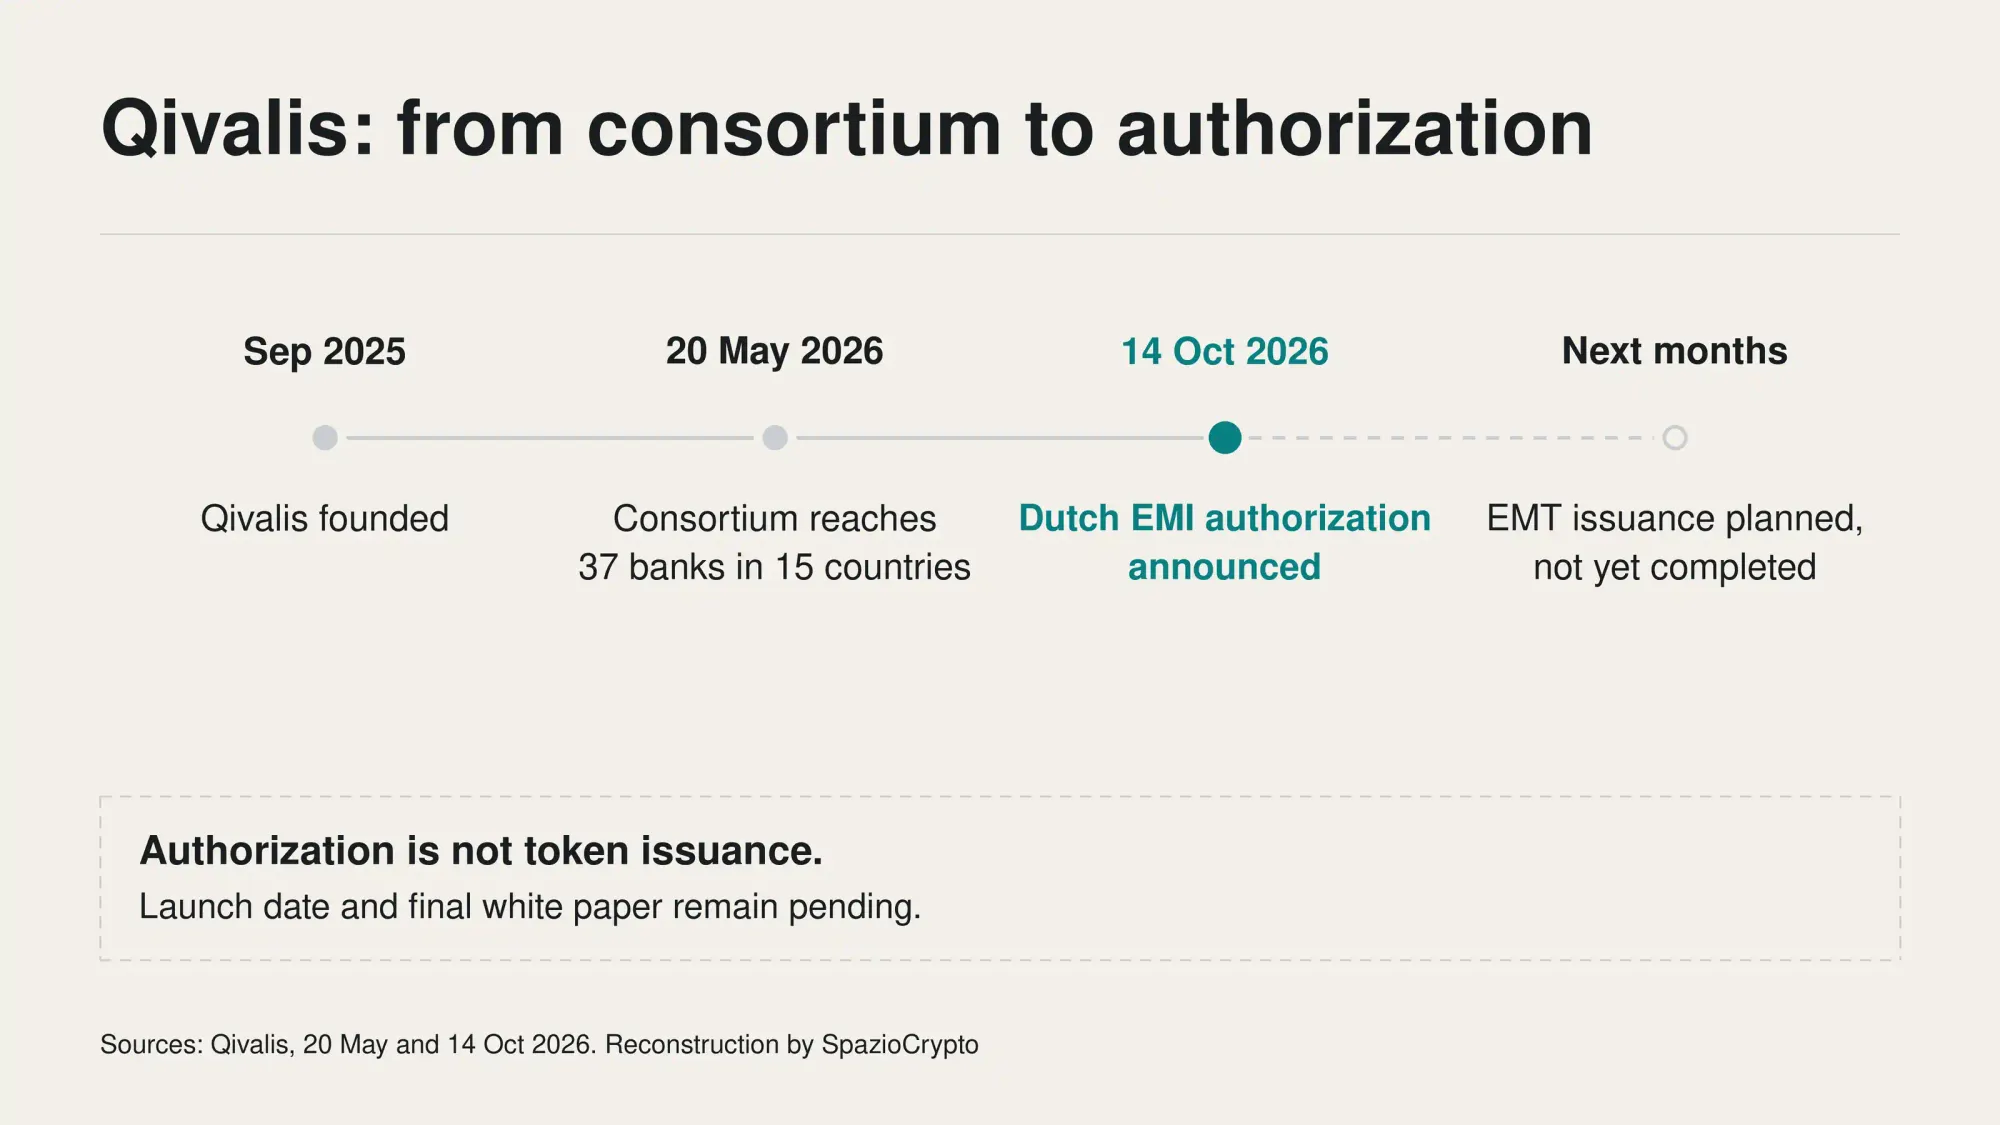
2026年10月14日、アムステルダムに本社を置くQivalis B.V.は、De Nederlandsche Bank(DNB、オランダ中央銀行)から電子マネー機関として運営する認可を受けたと発表した。コンソーシアムは欧州15カ国の37行で構成され、ユーロに連動した電子マネートークンの発行を目指している。今回の認可は規制上の前進であることは確かだ。ただし公式プレスリリースは、ライセンスが発行の必要条件を満たすものであると明示しつつも、トークンの実際のデビューはその後の数カ月になると位置づけている。現時点で購入できるステーブルコインも、開放されたリテール向けサービスも、稼働中の決済システムも存在しない。
公式サイトにはさらに明確な注記がある。Qivalisは電子マネー機関として認可されているが、10月14日時点では電子マネーの発行も一般向け決済サービスの提供も行っていない。Qivalisの動向を追う読者にとって、この区別がこの日の最重要事項だ。発行体への認可は、EMT(電子マネートークン)を流通させるために必要なすべてのプロセスの完了を意味しない。MiCA規則が求めるホワイトペーパーはまだ公開されておらず、プレスリリースは発行の具体的な日付も示していない。
オランダ中央銀行が認可する内容とは何か
IMEL(電子マネー機関)ライセンスは、オランダの監督下で電子マネー発行体として運営する法的能力に関するものだ。Qivalisはこの基盤を活用し、単一の公式通貨を参照値とするステーブルコイン、すなわち電子マネートークンの発行を計画している。プレスリリースは完全準備金制度と認定仲介業者を通じた流通について言及しているが、確定的なオファー文書、手数料体系、対応ウォレットの一覧、エンドユーザーへの契約条件は一切公開していない。

この動きはMiCA(暗号資産市場規制)の枠組みに位置づけられる。MiCAは欧州連合内でのEMTの発行、償還、情報開示を規律する。準備金に関する運用上の選択は特にデリケートな問題だ。9月に欧州中央銀行制度(ESCB)が銀行預金に関する一部の制約を見直す提案を行ったことを、SpazioCryptoはすでにMiCA準備金規定をめぐる中央銀行の提案として伝えている。これは現在進行中の議論であり、すでに発効した規制改正ではない。
イタリア4行が参加するが、トークンの発行体ではない
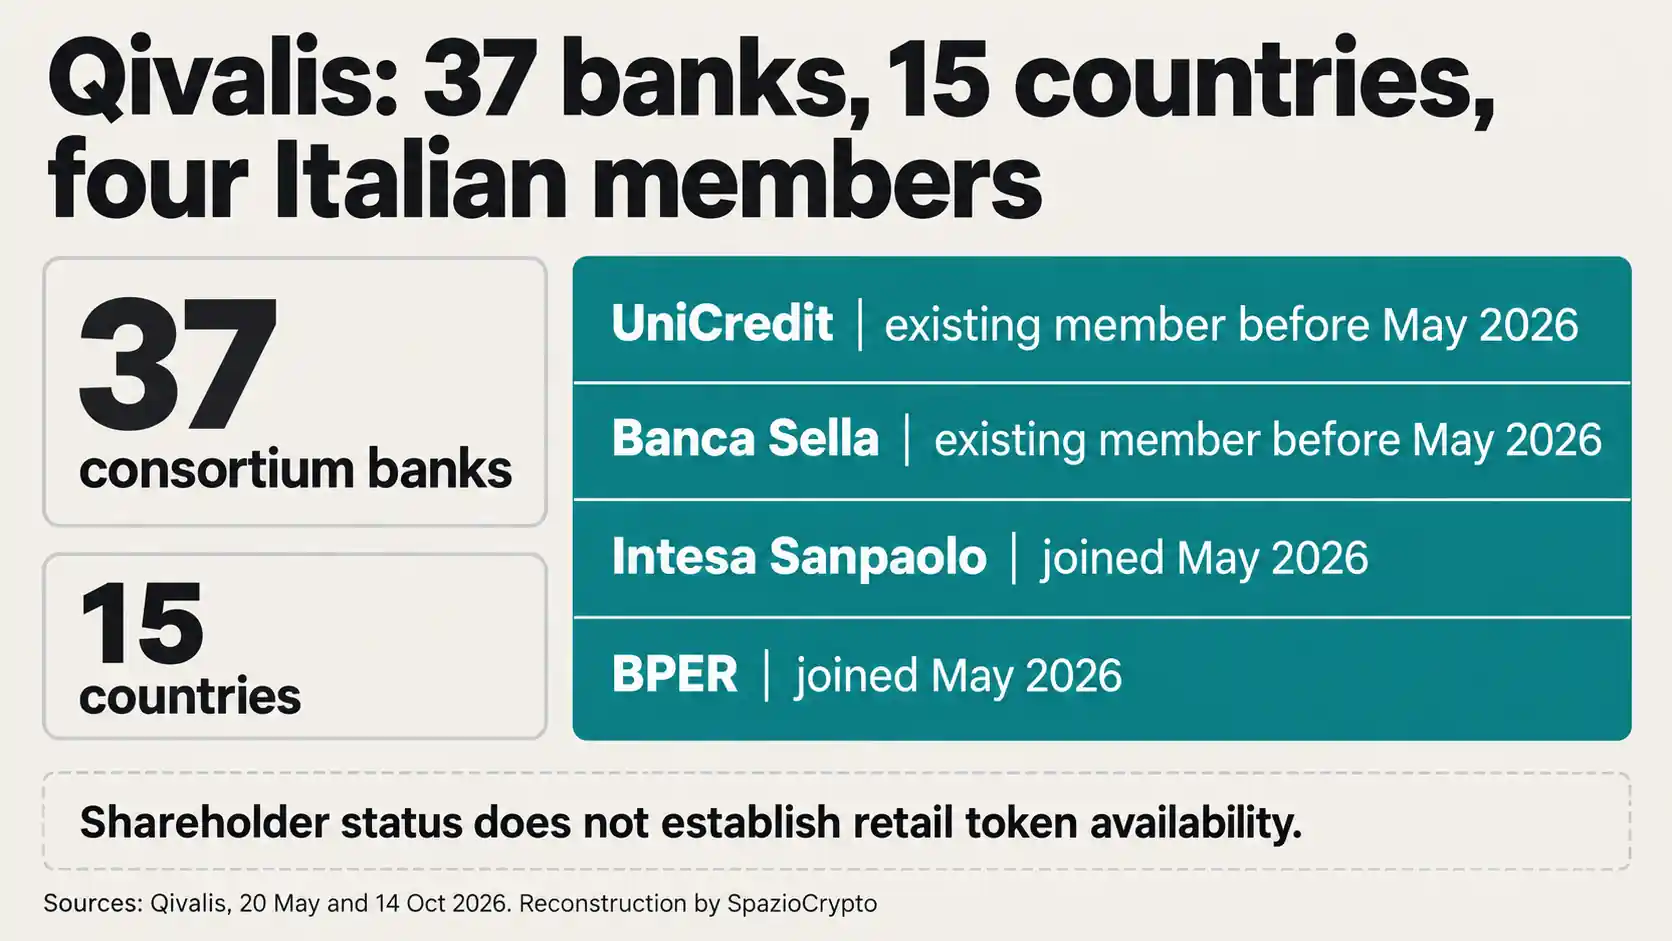
むしろイタリアの関与は周辺的なものではない。Qivalisが5月20日に公開した公式リストによると、UniCreditとBanca Sellaは当初から参加メンバーに名を連ねており、Intesa SanpaoloとBPERはコンソーシアムの拡大に伴って加入した。つまり、イタリアの4行が欧州プロジェクトの社員構成に参加している。これは各行がトークン発行のための独自ライセンスを取得したことを意味せず、イタリアの口座保有者がすぐに自分のアプリでトークンを見つけられるということでもない。
この発表は、SpazioCryptoが9月に報じたEthereum採用に関する以前の発表に具体的な進展を加えるものだ。当時は認可がまだ審査中だったが、今回Qivalisは取得を宣言した。両報道の関連は、繰り返しではなく実質的な更新を意味する。ただし10月14日の発表は、ネットワーク稼働日、トークン契約、あるいはイタリア4行での配布について確認していない。
B2B2Xモデルは流通を仲介機関に委ねる
実は、QivalisはB2B2Xという商業モデルを採用している。発行体が適格カウンターパーティと協働し。そのカウンターパーティがトークンを配布して企業や利用者向けのサービスを展開する仕組みだ。対象となる相手方として。銀行、暗号資産取引所、決済サービス事業者、金融インフラ運営者が挙げられている。この設計の狙いは、発行体の役割と、顧客と直接向き合う事業者の役割を切り分けることにある。ただし、アクセス条件、最初に対象となる市場、仲介業者に求められる審査の詳細はまだ明らかになっていない。
ユーロ建てステーブルコインが実現すれば、企業間決済やトークン化金融商品の取引を、ドル建てデジタル通貨を介さずに処理できる可能性がある。これはコンソーシアムが想定する用途であり、実際の取引量をもとにした話ではない。なぜこの問題が一国内では完結しないのかを理解するうえで、クロスボーダーリスクに関するFSBの分析が参考になる。発行、準備金、送金、償還のそれぞれが複数の法域にまたがりうるため、監督体制に複雑な影響をもたらす。
競合はドル建てステーブルコインだけではない
Qivalisはオンチェーン市場にユーロを持ち込む欧州インフラとして自らを位置づける。CEOのJan-Oliver Sellは欧州規制と決済の自律性を結びつけており、政治的な意図も明確だ。しかし競合はUSDCやUSDTといったドル建てトークンにとどまらない。銀行やユーロシステムも、中央銀行マネーやトークン化預金を用いた決済手段の開発を進めており、これらはアーキテクチャも対象者も権利の性質も異なる。
イタリアの文脈では比較がとりわけ具体的になる。イタリアのデジタルユーロ・パイロットプロジェクトは決済向けのパブリックマネーの可能性を探るものであり、Qivalisは欧州規制のもとでプライベートトークンを発行しようとしている。両者を同等のものとして扱う根拠はない。Qivalisのライセンスは発行体自身が取得した成果であり、デジタルユーロの行方は立法判断と別個の実証実験に委ねられている。
ライセンスが排除できないリスク
言い換えると、Qivalisが公表したフルリザーブモデルは、運用リスク、流動性リスク、トークン配布を担うカウンターパーティに関わるリスクを自動的に取り除くものではない。準備金の保管方法、償還手続き、技術的な障害発生時の対応、凍結手続き、ユーザーのアクセス権についての詳細が必要だ。2026年10月14日付のプレスリリースにはこれらの情報が含まれていない。既存製品として扱うことも、銀行系ステーブルコインがリスクゼロだと断言することも、いずれも慎むべきだ。
海外ステーブルコインをめぐる規制論議は各国当局の間で並行して続いている。SpazioCryptoはイタリアとドイツにおける海外ステーブルコインの議論を報じており、関連会社間での準備金移動や監督協調のあり方が焦点となっている。これはQivalis固有の問題を示すものではなく、あくまで文脈として理解すべきだ。USDTとUSDCの比較も示すように、規制適合性、流動性、償還権は別々の変数として評価しなければならない。
Qivalisの概要
確認済みの事実と未確認の情報
- 確認済み: Qivalisは2026年10月14日にオランダのIEML(電子マネー機関)ライセンス取得を発表。コンソーシアムは15カ国37行で構成され、うちイタリアの銀行が4行含まれる。トークンはまだ発行されていない。
- 未公表: 正式なローンチ日、最終版ホワイトペーパー、手数料体系、トークン契約の詳細、イタリアの銀行顧客向けの提供方法。
- 注目すべき点: MiCA対応ホワイトペーパーの公開、発行スケジュール、流通パートナーの選定、償還の仕組み。
より大きな文脈で読み解く
言い換えると、私たちの見解として明示しておくが、今回のライセンス取得はQivalisを産業的な約束の段階から、より進んだ規制上のフェーズへと移行させるものだ。ただし、稼働中の決済インフラへの転換が完了したわけではない。このニュースの本質は、すでに流通している新たな通貨の誕生にあるのではなく、多数のヨーロッパ系銀行が出資する発行体が、明確な制度的ステップを完了させたという事実にある。イタリアにとっては、4つの銀行株主が存在するという点で直接的な関連性を持つが、顧客向けサービスの実際の提供については依然として未決のままだ。
今後注視すべき指標は。ホワイトペーパーの公開、初回発行日、ディストリビューター一覧、実際に有効化されるネットワーク、そして償還条件である。これらの文書が揃って初めて、Qivalisが発表したアーキテクチャと実際のサービス内容を比較検証することができる。ライセンスはQivalisが描く道筋において不可欠な前提条件であり、それ以外のすべてのステップが完了した証明ではない。