インテーザ・サンパオロは1株あたり現金1.25ユーロと新株1.664株をモンテ・デイ・パスキ・ディ・シエナ(MPS)株主に提示している。MPS取締役会はこの対価を財務的に妥当と判断したが、銀行の全価値を反映していないとの立場だ。11月20日、同取締役会はインテーザによるMPS買収提案に関する発行体声明を承認し、11月18日時点の対価を妥当と評価した。一方でプレミアムの水準と自行株主に帰属するシナジーの分配割合に異議を唱えている。応募期間は11月24日から開始される。
要点まとめ
- 11月20日、MPS取締役会はインテーザ・サンパオロの対価を、基準日11月18日時点で財務的に妥当と判断した。
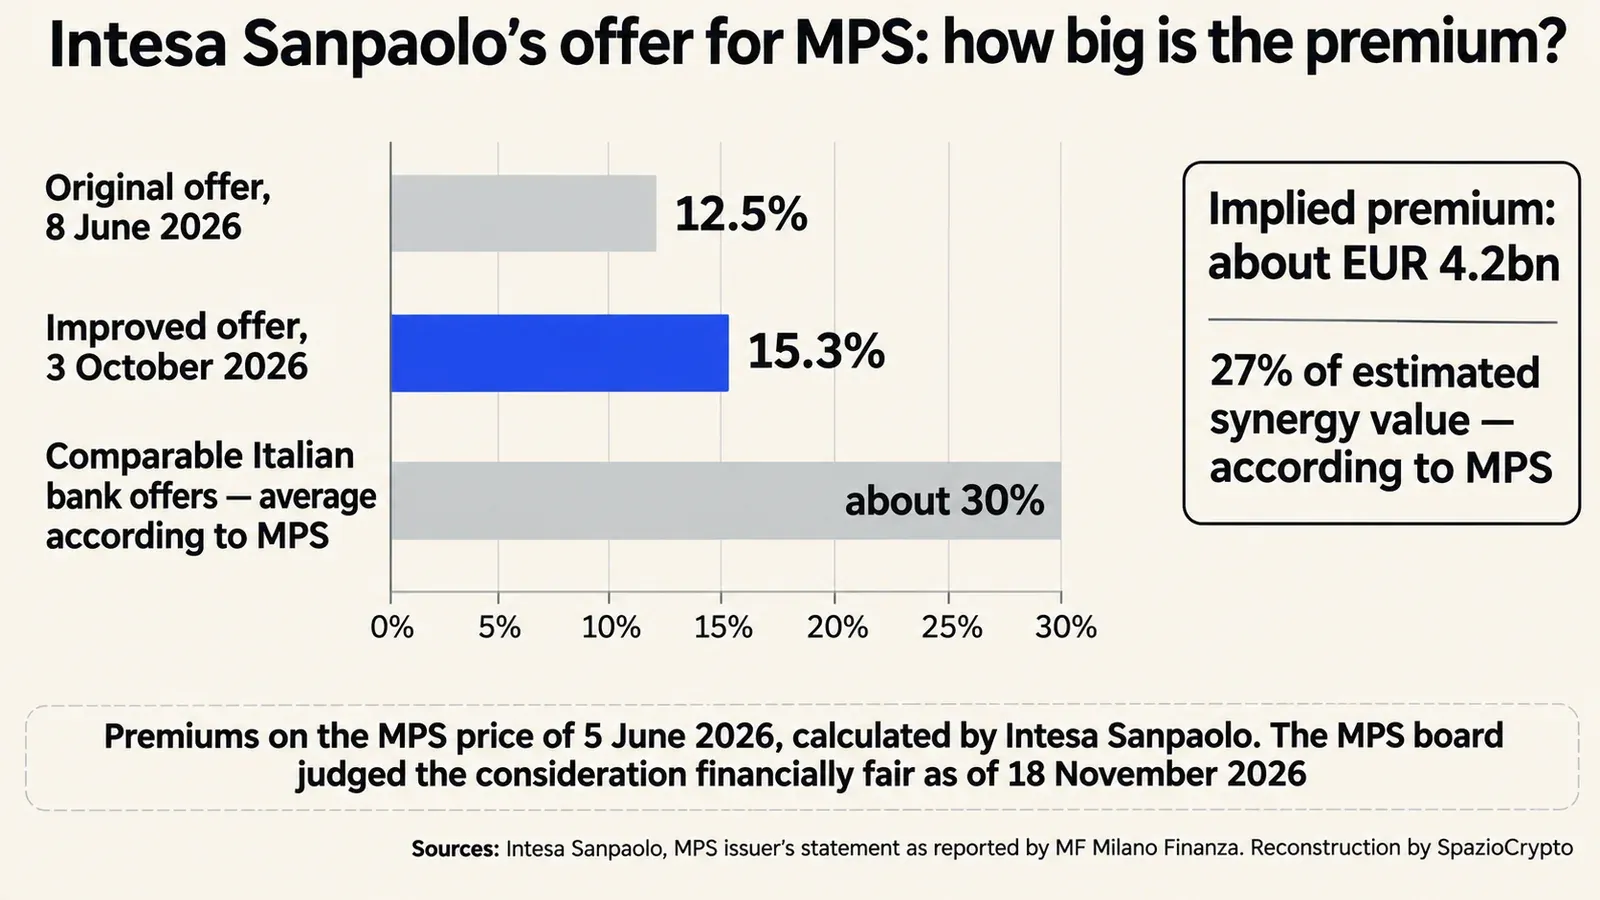
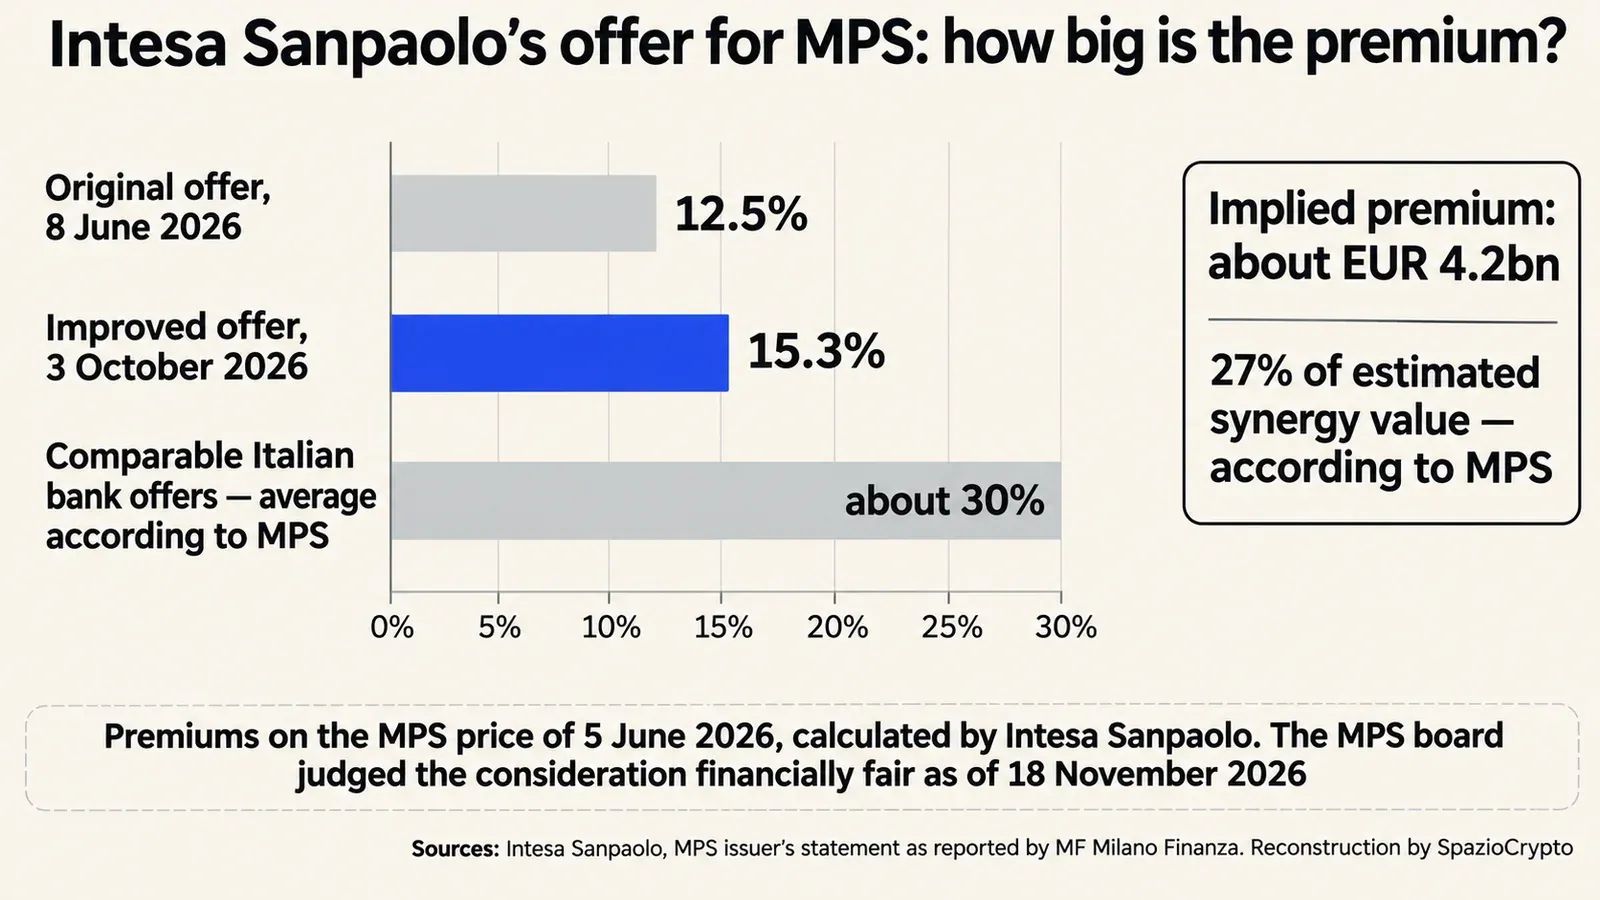
- MPS側は、今回の提案が将来的な価値を十分に反映していないと主張。プレミアムは15.3%にとどまり、イタリアの同種の銀行買収案件における平均約30%を大きく下回る。
- 声明は応募の推奨も非推奨もしておらず、コッラード・パッセーラ取締役は審議中に辞任した。
- 応募期間は11月24日から2027年1月22日まで。有効成立条件は資本の66.67%の応募取得。
MPS取締役会はどのような結論を出したか
出席取締役全員が賛成票を投じた。少数株主推薦リストから選出された元インテーザ最高経営責任者のコッラード・パッセーラ氏は、提案への「強い不同意」を理由に審議中に即時辞任し、採決には加わらなかった。妥当性の判断は、ミラノ・フィナンツァの報道によればUBSとバンク・オブ・アメリカとされるファイナンシャルアドバイザーのフェアネスオピニオンに基づくものであり、財務面のみを対象としている。
声明の結論は明確だ。同文書は応募・非応募について「いかなる意味においても」推奨を構成しないとされており、判断は各株主に委ねられている。これはひと夏前の姿勢からの変化といえる。ANSAの報道によれば、最高経営責任者ルイジ・ロヴァーリョ氏はかつて代替案を模索し、提案の「分解的」な影響を批判していた。
インテーザ提案の内容と経緯
インテーザ・サンパオロは6月8日、MPS株1株につき現金1ユーロと自社株1.6株を対価とする公開買付けを発表した。プレミアムは12.5%だった。10月3日に現金部分を1.25ユーロに引き上げ、11月3日にはインテーザの0.22ユーロの配当中間払いを調整するため株式交換比率を1.664に変更した。条件の詳細は、コンソブが11月8日に承認した公開買付届出書に定められている。
| 項目 | 6月8日の発表時 | 応募時の条件 |
|---|---|---|
| MPS株1株あたり現金 | 1.00ユーロ | 1.25ユーロ |
| MPS株1株あたりインテーザ株数 | 1.6株 | 1.664株(配当調整済み) |
| インテーザの試算による理論価値(6月5日株価基準) | 10.091ユーロ | 10.341ユーロ |
| 6月5日のMPS株価に対するプレミアム | 12.5% | 15.3% |
| 全株応募時の総額 | 306億ユーロ | 約314億ユーロ(うち株式部分276億ユーロ) |
直近の株式市場の価格水準では状況が変わる。ANSAの試算によると、現在の対価はMPS株1株あたり約10.7ユーロ相当となる一方、MPS株は10.78ユーロで取引を終えた。取締役会自身も、基準日時点では対価の理論価値が市場株価を下回っていたと認めている。対価の約88%が株式で構成されており、応募した株主はその大部分においてインテーザの株主となる。
なぜMPSは評価に異議を唱えるのか
争点は、この取引で創出される価値の分配にある。インテーザは、完全実施後の年間シナジーを税引き前で約29億ユーロと試算しており、コスト削減が15億ユーロ、収益改善が14億ユーロとされる。ミラノ・フィナンツァが報じたMPSの声明によれば、プレミアムの理論値は約42億ユーロ相当、つまりシナジー推定総額のわずか27%にすぎない。取締役会はこれをMPS株主にとって不十分な配分と判断している。
取締役会が指摘する主な問題点は以下のとおりだ。
- プレミアム15.3%は、イタリアの同種の銀行買収案件の平均である約30%を大幅に下回る。
- 配当性向100%を掲げる2026年から2030年の中期経営計画と、メディオバンカとの統合効果が十分に評価されていない。
- シナジーに関する情報開示が限定的であり、統合コストが過去の事例と比較して低く見積もられている可能性があるほか、逆シナジーのリスクも存在する。
- 実行の複雑さも課題だ。ウニポルへ移管される事業を切り離す必要があり、応募比率が66.67%を下回れば合併自体が不確実となる。
- シエナおよびトスカーナ地域への取り組みに関する詳細な条件がいまだ明示されていない。
インテーザは現時点で動かない構えだ。ANSAの報道によれば、最高経営責任者のカルロ・メッシーナ氏は10月の修正以降、条件の再調整を否定している。今後の焦点は応募状況と、今後数週間での対価の理論価値とMPS市場株価の比較へと移っていく。
応募はどのように進んだのか
転機となったのは10月29日だ。MPSの株主総会は、経営陣が提案したBanco BPMとBanca Generaliへの株式交換をそれぞれ反対票91.1%と90.9%で否決し、Mediobancaとの合併案も退けた。Intesaはかねてから、これらの案件が承認された場合は自社の買収提案が無効になると警告していた。筆頭株主として17.6%を保有するDelfinはすでに応募を表明している。
当局の承認は10月末に相次いだ。27日にECBが支配権取得を承認し、翌28日にはIntesaが業種ごとの事前認可を完了した。Consobは11月8日に目論見書を承認。ANSAの報道によれば、Milano Finanzaが9月14日に調査開始を伝えた独占禁止当局(Antitrust)の判断と、政府によるゴールデンパワー審査の結論がなお残る。
応募期間は2024年11月24日午前8時30分から2027年1月22日午後5時30分まで、決済は1月29日を予定する。条件が整えば、Intesaは任意で2月1日から5日まで応募期間を再開する。有効成立には資本の66.67%取得が条件だが、Intesaはこの閾値を放棄する権利も持つ。
店舗、シエナ、従業員への影響
買収計画はMPSを二分する。約635店舗、MPSブランド、主要な中央組織の大部分がUnipolへ移管される独立銀行を形成し、2027年後半に現金30億から35億ユーロで売却される見通しだ。Intesaは約625店舗とMediobanca、そしてMediobancaを通じてGeneraliの約13%を保持する。このポートフォリオはMPSとMediobancaの合算純利益の約80%に相当するとIntesaは説明する。
人員については、Intesaが約6,800人の自発的退職を見込む一方、同数の新規採用で補う計画とし、社会的コストは発生しないとする。シエナには技術拠点や中枢機能、地域向け融資の拡充を約束する。ANSAによれば、UnipolはBperに譲渡された支店を2028年にMPSブランドとして統合し、本社をシエナに置く方向だ。MPSの取締役会はこの方針を評価しながらも、内容・責任・財源の詳細を求めている。
デジタル金融との接点
Intesaによれば、誕生するグループは時価総額でユーロ圏第2位の上場銀行グループとなり、顧客数は2,700万人を超える。同行は2026年から2029年にかけて46億ユーロの技術投資を計画しており、銀行・保険業界におけるAI投資の潮流と軌を一にする。また2025年1月には約100万ユーロでビットコインを11枚購入し、CEOのMessina氏は「テスト」と語った。
規模の優位は、銀行業を再編する新たな取り組みでも意味を持つ。英国の大手行が試験的に導入するトークン化預金や、銀行コンソーシアムが推進するユーロ建てステーブルコインがパイロット段階を脱したとき、より多くの顧客、預金、技術予算を持つ銀行が先行する構図になる。
IntesaのMPS買収提案 概要
確認済みの事項と未確定の事項
- 確認済み: 11月20日付意見書を出席取締役が承認、11月18日時点で財務面から見て「相当」と評価、MPS株1株につき1.25ユーロと1.664株のIntesa株、応募期間は2026年11月24日から2027年1月22日、ECBとConsobの承認取得済み。
- 未確定: 29億ユーロの統合シナジーを支える詳細な前提条件、シエナおよびトスカーナ向けの確定的コミットメント、Delfinの17.6%を上回る応募の見込み数。
- 要注目: AntitrustとゴールデンパワーをめぐるSの判断、66.67%の閾値に対する実際の応募比率、MPS株価と理論価値との乖離、Unipolへ移管される事業の分離プロセス。
より大きな構図
私たちの見立てとして明示しておく。MPSの取締役会は二段階の表現を選んだ。「相当」という言葉で技術的な価格批判を封じつつ、「完全にではない」という留保で株主が様子を見る余地を残した。株価が理論価値をわずかに上回る水準で推移する中、市場は高い応募率か、あるいはIntesaが現時点で否定する価格修正を織り込んでいるようにみえる。
より本質的な問いはシステム全体に関わる。買収が成立すれば、イタリアの銀行業はさらに集約される。Intesaを一極とし、UnipolとBperがMPSブランドを引き継ぐもう一極が生まれる。この規模は、ステーブルコインと銀行預金の競争やデジタルユーロが銀行の役割を再定義するデジタル貯蓄の争奪戦でも重要になる。次の焦点は1月22日時点の応募比率だ。
情報源
- オファー内容、対価、スケジュール: Intesa Sanpaoloによる公開買付の開始(2026年6月8日)、現金比率の引き上げ(10月3日)、中間配当および新たな交換比率の発表(11月3日)、買付文書の承認(11月8日)、買付文書の公表(11月10日)。
- 各種認可: Intesa Sanpaoloは欧州中央銀行(ECB)の承認(10月27日)およびすべての事前認可の完了(10月28日)を取得。反トラスト審査についてはMF Milano Finanzaが報道(10月21日)。
- MPSの意見: Intesa Sanpaoloが提示した買付価格について、MPSの取締役会は「妥当」と判断しつつも「グループの全成長見通しを反映していない」と指摘したと、MF Milano Finanzaが伝えた(11月21日)。取締役会の採決については同紙別報(11月20日)、声明書の結論についてはAntenna Radio Esse(11月21日)、そしてANSA(11月20日)が各々報じた。
- 株主総会と主要株主: Teleborsa(Borsa Italiana掲載)がBanco BPMおよびBanca Generaliに対するMPSの対抗TOBを株主総会が否決したと報告(10月29日)。DelfinとIntesa Sanpaoloの関係についてはWe Wealthが分析(10月5日)。
- Intesaとビットコイン: Intesa SanpaoloのCEO Messina氏のビットコイン投資に関する発言について、Forbes Italiaが詳報した(2025年1月14日)。