DeFi Rateによると、2026年10月にPolymarketの国際市場で取引された契約の想定元本は53億ドルに達した。11月19日以降、その契約はデジタル資産向け機関ファンドや取引デスクが利用するTalosの注文管理・執行システムからも取引可能になった。TalosへのPolymarket統合は、米国外の適格クライアントを対象に開放されている。
Talosはこれを、オンチェーン型プレディクションマーケットが機関向けシステムから初めてアクセス可能になった事例と位置づけている。ただし、プロジェクトのうち3つの要素はいまだ計画段階にある。米国クライアントへのアクセス、ブロック取引、そしてブローカー経由の配布がそれにあたる。
取引量の実態
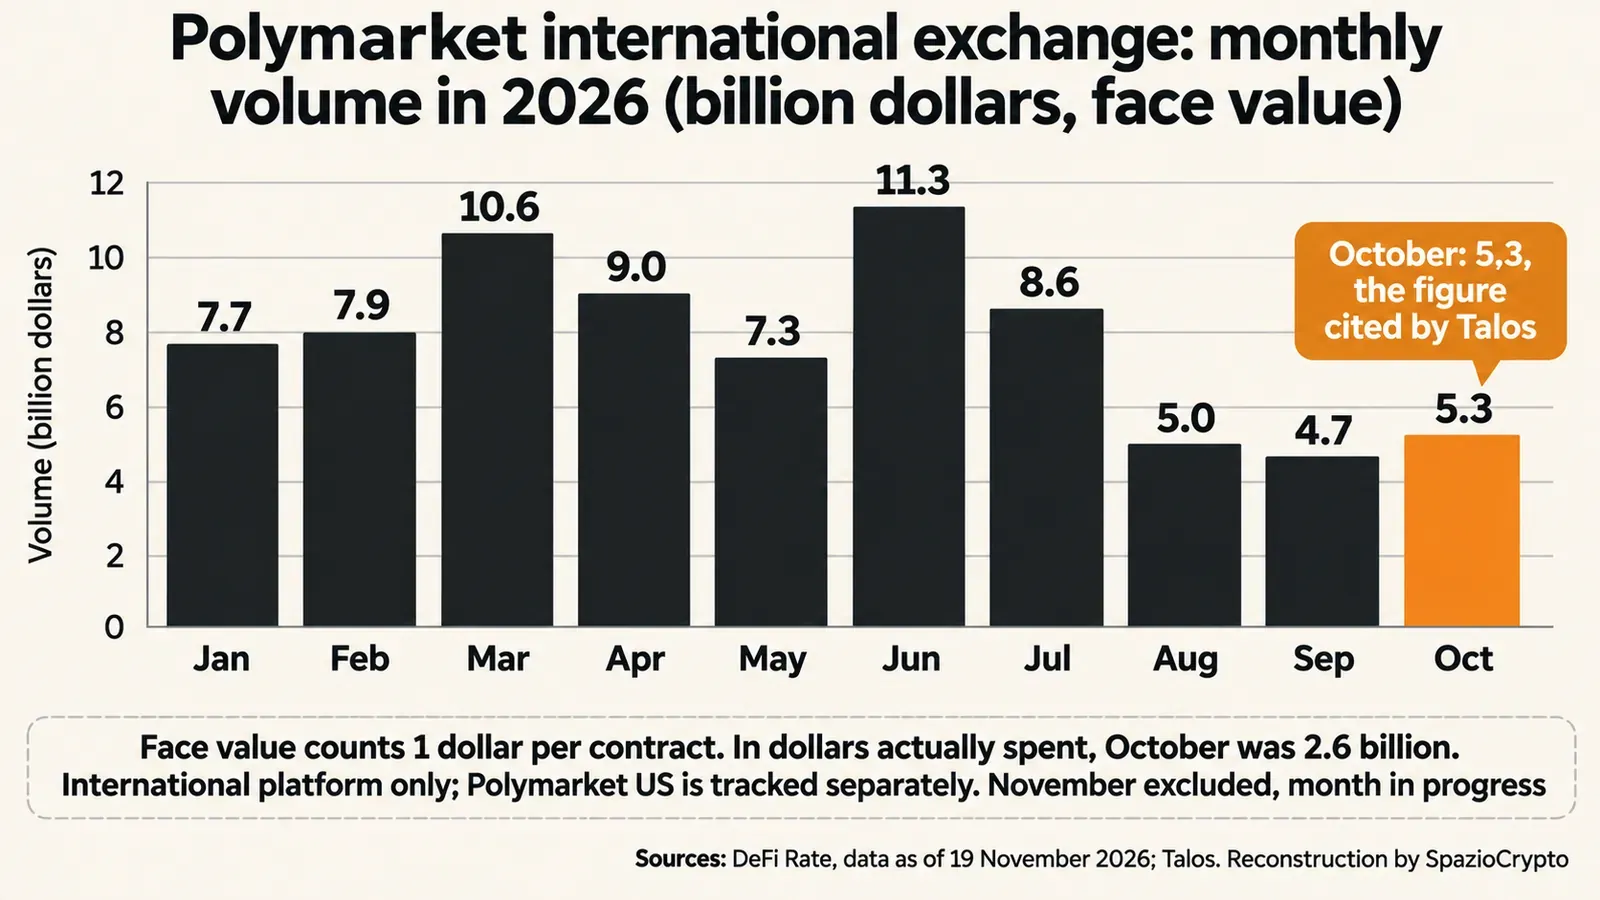
DeFi Rateの出来高ページ(11月19日時点)によると、2026年にPolymarketは想定元本ベースで803億ドルを取引した。この数値は1契約あたり1ドルで計算されており、購入価格にかかわらず正解時の支払額に基づく。実際に使われたドル換算では、10月は26億ドルとなる。
月次シリーズは単調には増加していない。年間ピークは6月の113億ドルで、3月の106億ドルがこれに続く。9月は47億ドル、10月は53億ドルにとどまり、SpazioCryptoの試算では6月のピークの47%水準だ。なおこれらのデータは国際プラットフォームのものであり、CFTC規制下にあるPolymarket USは別に集計される。
一方のTalosは、同社が10月26日に公表した四半期サマリーによると、第3四半期にプラットフォーム経由の累積想定取引量が1兆ドルを超えた。ただし集計開始時点やクライアント数は同文書には記載されていない。
取引デスクにとって何が変わるか
ファンドにとっての変化は業務オペレーションに直結する。Polymarketの契約が、暗号資産と同じ環境で管理できるようになる。同じ注文形式、同じ執行アルゴリズム、同じリスク管理機能を使いながら、ポートフォリオ全体と並べてポジションを把握できる。プレディクションマーケットの基本的な仕組みについては、プレディクションマーケット入門ガイドを参照してほしい。
技術的な処理は、従来の取引デスクが通常扱わない部分に集中している。Polymarketはオフチェーンで注文を照合し、Polygon上で決済を行う。各マーケットには「Yes」「No」それぞれ別のトークンが存在し、取引はセッション鍵で署名され、各執行後にオンチェーンで手数料が確定される。プレスリリースによると、Talosはこれらの処理をワークフロー内で吸収し、オンチェーン台帳から手数料を照合する。
セッション鍵とは、メイン鍵を毎回使用せずに署名できる一時的な権限であり、デジタル資産管理に携わる担当者には、セルフカストディや取引所、ウォレットの比較から馴染みのある概念だ。流動性面でも変化がある。Cointelegraphの報道によると、Polymarketは4月にUSDCと1対1で裏付けられたトークン「Polymarket USD」への移行を発表した。
Talosのプロバイダーネットワーク責任者であるDaniel Packhamは、プレスリリースの中で次のように述べた。「Polymarketのオッズは、市場が実際のイベントをどう読むかを示すベンチマークになっている。」Packhamはさらに、オンチェーン決済がPolymarketをイベント契約における「独自の流動性源」にしていると説明した。
まだ揃っていないもの
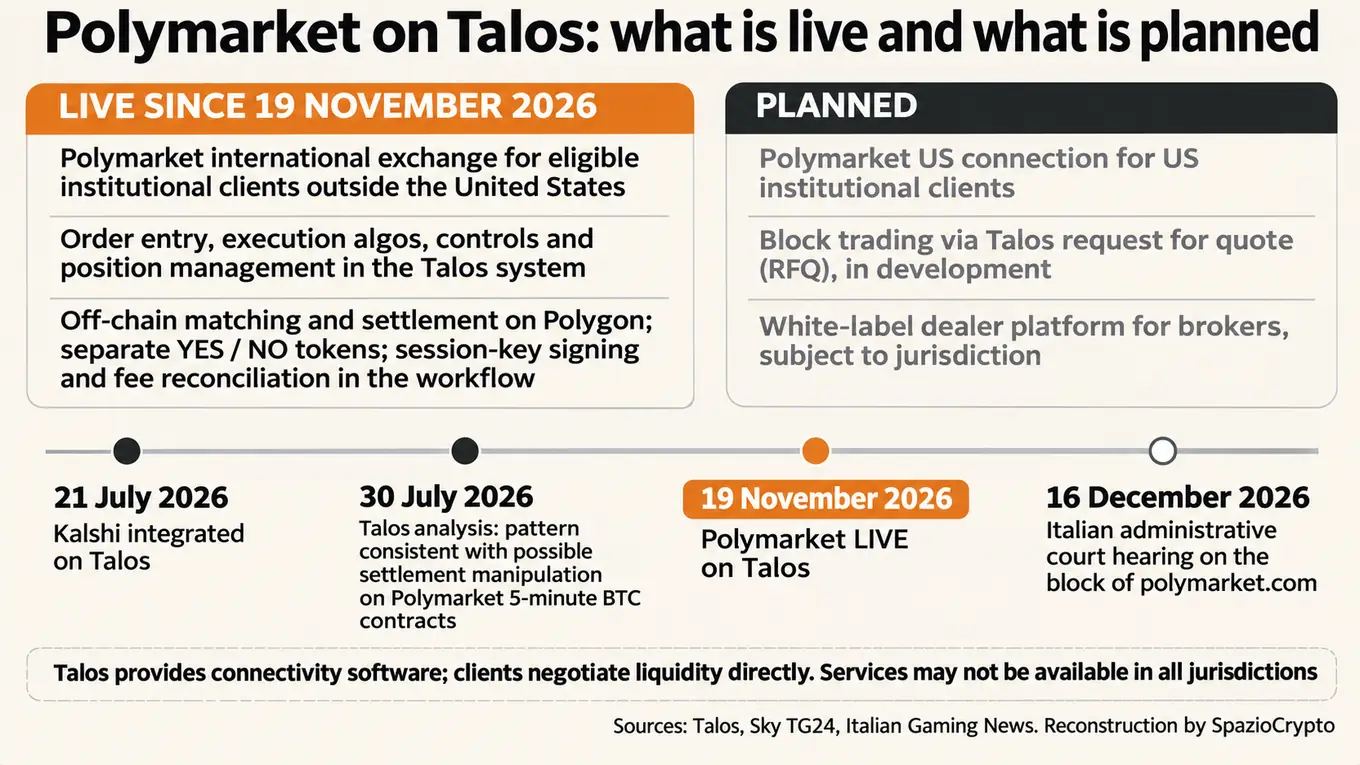
3つの要素がいまだ計画段階にとどまっている。第1は、CFTCの規制下にあるPolymarket USへの接続で、米国の機関クライアントが対象となる。第2は、Talosのリクエスト・フォー・クオート(RFQ)システムを通じたブロック取引で、現在開発中だ。第3はホワイトラベルプラットフォームで、ブローカーや仲介業者が各管轄区域の規制に応じて自社クライアントに契約を提供できる仕組みだ。
プレスリリースはいくつかの明示的な制限も示している。Talosが提供するのは接続ソフトウェアツールであり、流動性プロバイダーとの交渉済みの取り決めではない。クライアントは流動性プロバイダーと直接交渉する必要がある。また、サービスはすべての管轄区域で提供されるわけではない。Talosはイベント契約を、賭けではなく規制された取引所で取引される金融商品と明確に位置づけている。
Kalshiという先例
TalosにプレディクションマーケットのプラットフォームとしてPolymarketが初参入というわけではない。7月にTalosは、CFTC規制下でドル建て契約を扱うKalshiの統合を発表しており、RFQによる執行アルゴリズムとブロック取引も含まれていた。今回Talosが主張する「初」とは、プレディクションマーケット全般ではなく、オンチェーン市場への初アクセスという点に限定される。
7月30日、Talosのクオンツチームは執行コストに関する分析を公開した。同文書では、Polymarketの5分足ビットコイン契約の決済に関連した「操作の可能性と整合する」注文フローが確認されたと記述されている(引用訳は筆者)。これは証拠ではなく一つの示唆に過ぎず、現在Polymarketを顧客に提供している当の企業が発表したものだという点も見逃せない。
価格の完全性という問題はこの業界で新しい話題ではない。SpazioCryptoでは以前、トランプ演説をめぐるインサイダー取引の事例として詳しく取り上げた。
規制上の課題
インフラの整備は規制の整備を上回るペースで進んでいる。Agipronewsが9月23日に伝えたFinancial Timesの報道によれば、Polymarketはヨーロッパで、国内のギャンブル法ではなくMiFID指令のもとで金融プラットフォームとして扱われることを求めており、ESMA、欧州委員会、英国FCAと個別に協議を行った。
各当局の反応は現時点では否定的だ。FCAは、バイナリーオプションの投機的でギャンブル類似の性質を理由に、個人投資家向けの禁止措置が妥当と判断した。英国、フランス、ドイツ、イタリアのギャンブル規制当局は国内ライセンスを要求しており、ESMAはプレディクションマーケットが「インサイダー取引だらけだ」と警告している。
米国では金融とギャンブルの境界線が依然として争われており、事業者と問題ギャンブル支援団体の関係も含め、KalshiとNCPGのケースが典型例として挙げられる。
イタリアの状況
イタリアではすでに暫定的な結論が出ている。7月10日、イタリア税関・独占局(ADM)はpolymarket.comをブロック対象サイトリストの第3659番として登録し、7月27日よりアクセスが遮断された。Sky TG24の報道によれば、8月5日にラツィオ行政裁判所(TAR)が緊急停止申請を却下した。この経緯については、SpazioCryptoのPolymarketのイタリアでのブロックに関する記事で詳しくまとめている。
本案審理はラツィオTARにおいて12月16日に予定されている。Italian Gaming Newsによれば、Lottomatica、Sisal、Snai、EurobetがADM側の補助参加人として介入した。Talos経由のアクセスは米国外の適格機関投資家を対象としており、プレスリリースにはサービス提供国の一覧は記載されていない。
TalosへのPolymarket統合: 整理
確認済みの事項と未確認の事項
- 確認済み: 11月19日より、Polymarketの国際市場が米国外の適格機関投資家向けにTalosシステム上で取引可能となった。アルゴリズム執行、ポジション管理、コントロール機能を備え、TalosはPolygon上の決済、Yes/Noトークン、セッションキー、手数料照合を管理している。
- 未開示: サービス提供国、対象クライアント数、想定出来高、3つの計画要素のスケジュール。
- 引き続き注目すべき点: Polymarket USとの接続、ブロックトレード機能、ブローカー向けプラットフォームの動向、11月と12月の出来高、12月16日のラツィオTAR本案審理。
より大きな文脈
筆者の見解として明記した上で述べる。プレディクションマーケットの機関化は、規制の明確化よりも先に進んでいる。米国外のデスクは今や、ビットコインと同じツールを使って選挙、金利、テクノロジーに関する確率を取引できる状態にある。一方、ヨーロッパでは金融規制当局もギャンブル当局も、これらの契約が何に分類されるかをまだ定めていない。
注目すべき変化は資本の流入だけではない。確率がデータや運用エクスポージャーへと転換され、マルチアセット戦略に組み込まれるプロセスが重要だ。ICEが2月11日からPolymarketのシグナルを配信し始めたことはその一例だ。6月のピーク時から出来高が大きく落ちた今、機関投資家のアクセスが純粋な新規流動性をもたらすのか、既存の流動性を移動させるだけなのかが問われる。判断材料は三つ: 11月と12月の出来高、TalosへのPolymarket US統合のタイミング、そしてTARの判決だ。
出典
Talos: Polymarketに関するプレスリリース (2026年11月19日)、Kalshi統合 (2026年7月21日)、執行分析 (2026年7月30日)、第3四半期サマリー (2026年10月26日)。データ: DeFi Rate、Polymarket出来高 (2026年11月19日時点更新)。