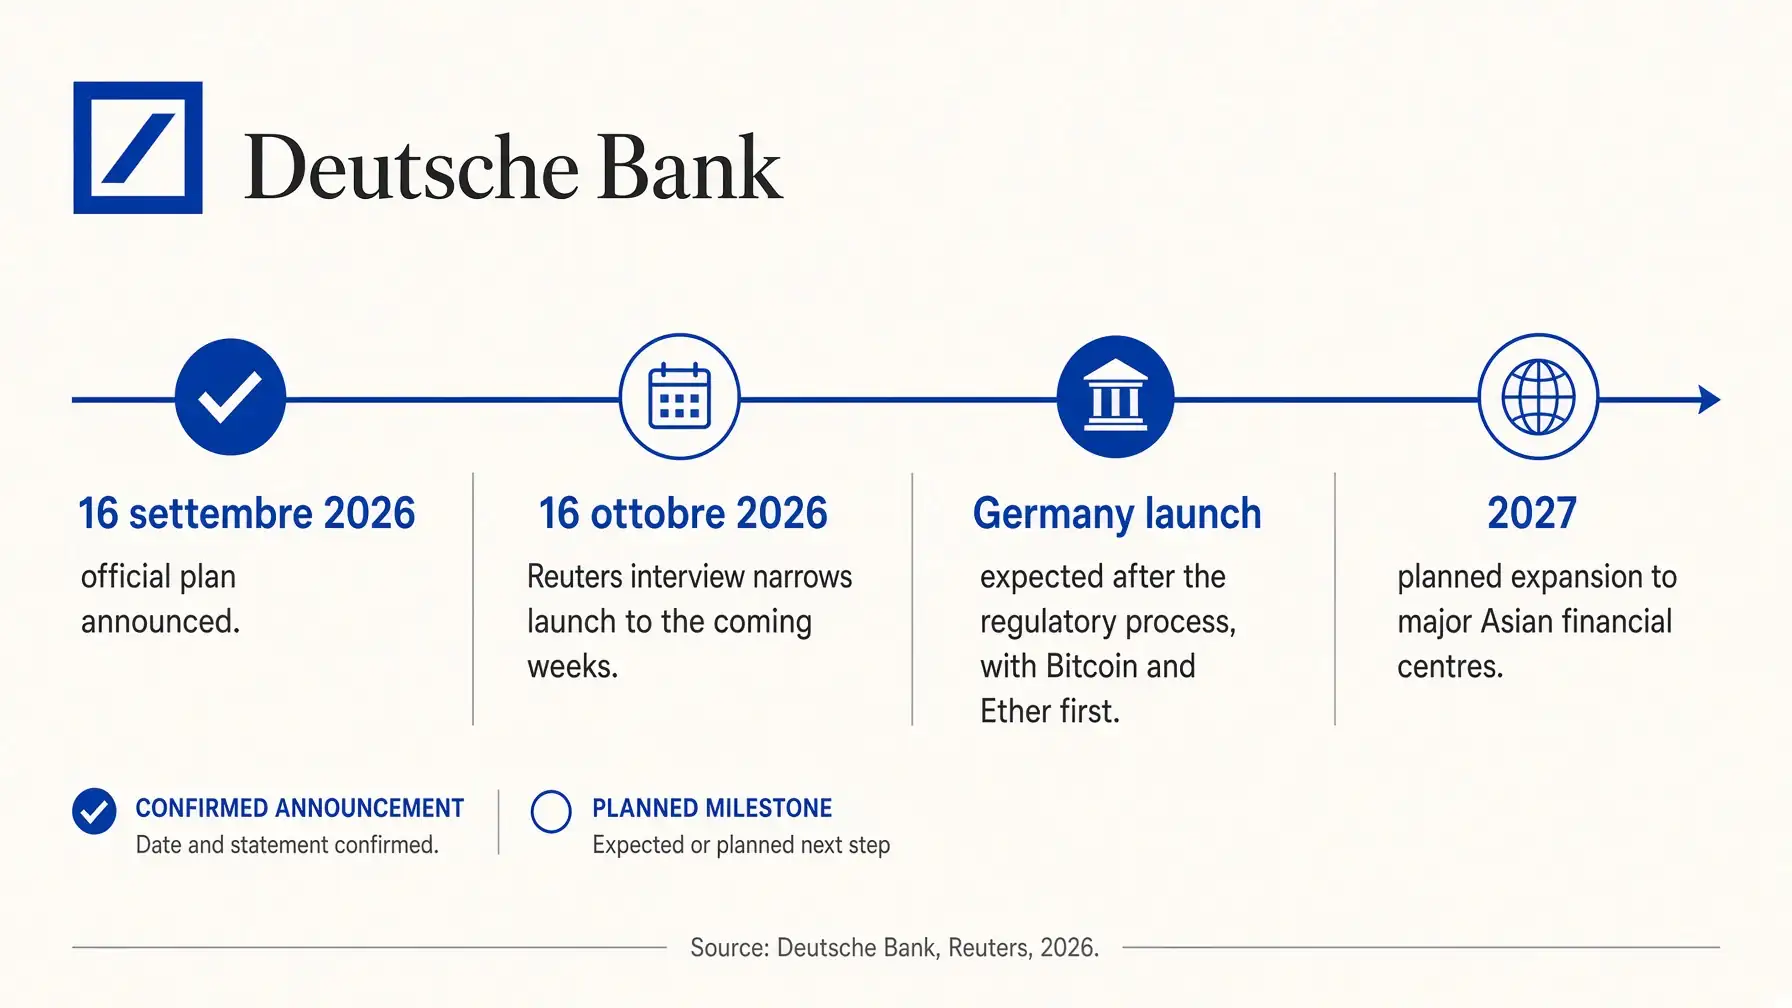
ドイツ銀行の暗号資産カストディサービスに、より具体的な時間軸が示された。同行はドイツ国内で数週間以内に、機関投資家および法人顧客向けのビットコインおよびイーサのカストディサービスを開始する予定だ。その後、ステーブルコイン関連機能の追加と、2027年のアジア主要金融センターへの展開を計画している。この情報はReutersが2026年10月16日に公開したインタビューに基づいており、同行が具体的な時期を示さずにプロジェクトを発表した9月の発表から約1カ月後に届いた内容だ。
ただし、サービス開始は依然として規制上の承認プロセスに条件付きである。この点は重要な区別だ。ドイツ銀行はサービスがすでに開始されたと発表したわけでも、対象となるアジア市場の確定リストやステーブルコイン機能の開始日を公表したわけでもない。同行が明らかにしたのは優先順位の順序だ。まずドイツでの規制対応型カストディ、次に主要ステーブルコインへの資金の出入りを支援するサービス、そしてアジアへの本格展開という流れである。
ドイツ銀行が確認した内容
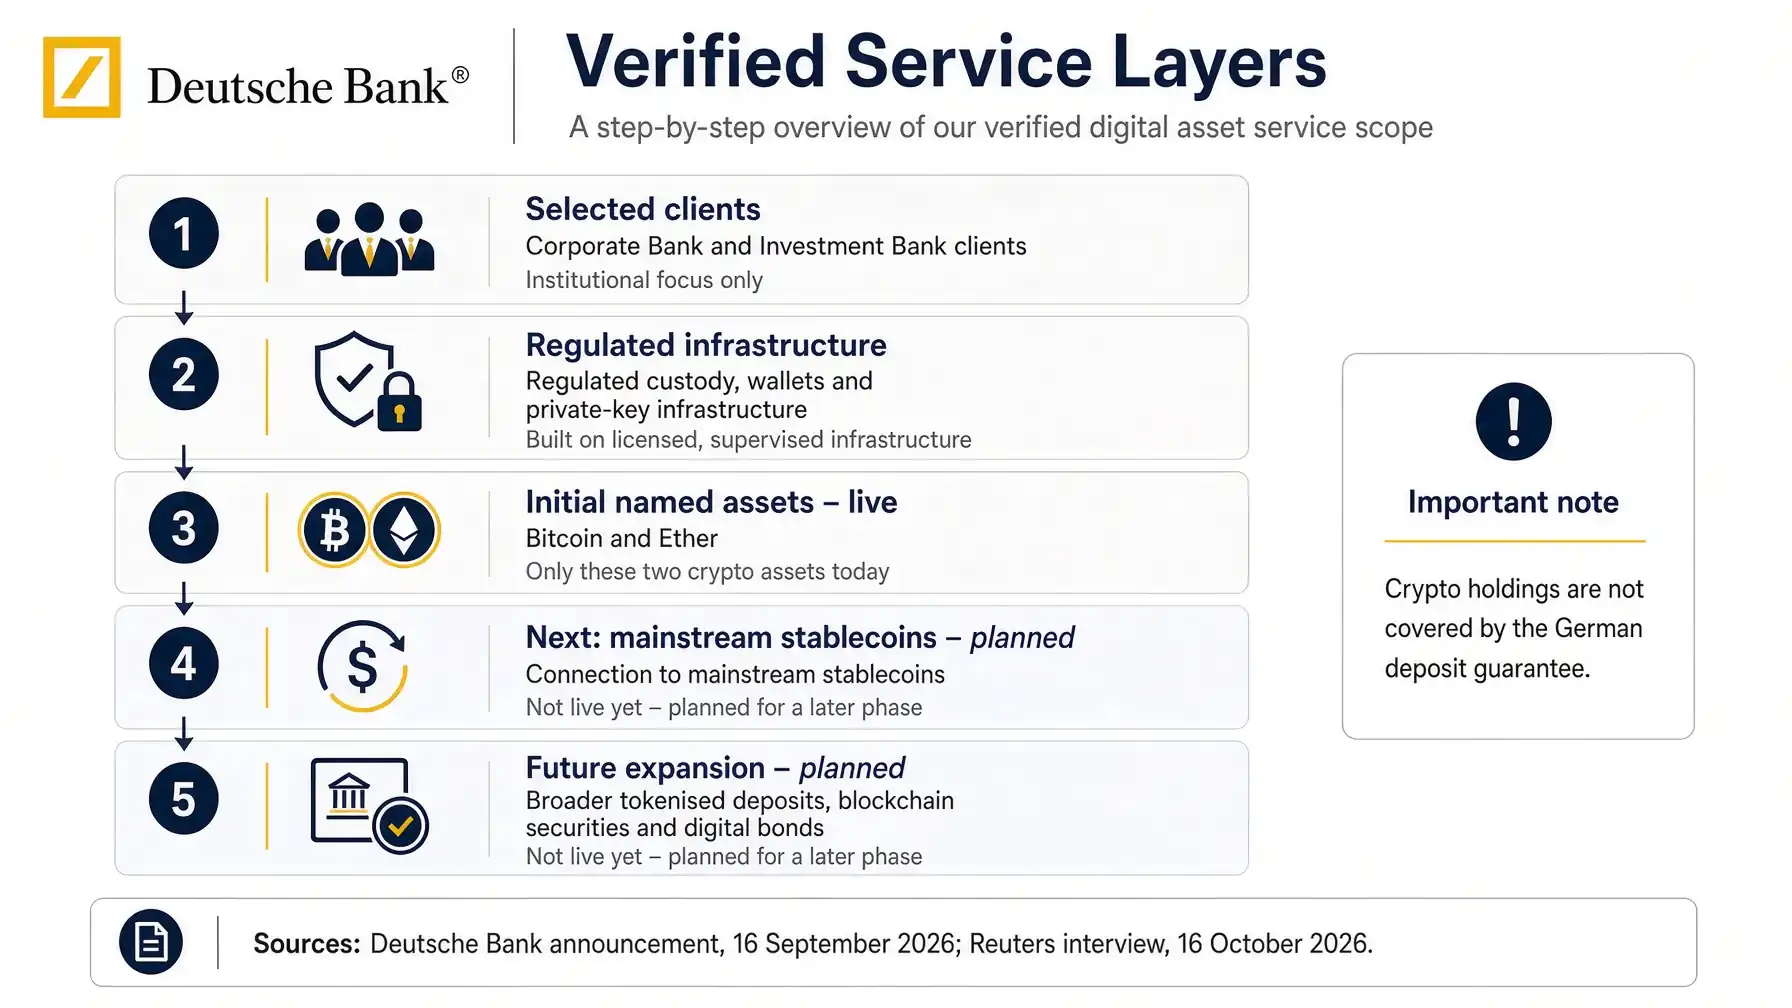
コーポレートバンク部門のグローバル責任者であるGerald Podobnik氏はReutersに対し、ドイツでのサービス開始は「数週間以内」を見込んでいると述べた。当初の提供内容はビットコインおよびイーサの保管に限られる。続く段階では、利用頻度の高いステーブルコインへの資金の移動支援のほか、トークン化預金、ブロックチェーン上の有価証券、デジタル債券の開発も目指すとしている。
2026年9月16日付の公式発表では。当初の対象顧客をコーポレートバンクおよびインベストメントバンクの一部顧客に限定している。インフラとしては。ウォレット、秘密鍵管理、選定資産の規制対応カストディが含まれると説明されている。また、カストディされた暗号資産は銀行預金保護の対象外であることも明記されている。銀行が提供するサービスを従来の預金と混同しないためにも、これは重要な点だ。
ドイツ銀行はゼロから出発するわけではない。同行はユーロ建てステーブルコインを目指す欧州銀行プロジェクト「Qivalis」の参加行だ。SpazioCryptoは以前、ドイツ銀行、UniCredit、Intesaを含む37行がQivalisのインフラとしてEthereumを検討している経緯を報告している。カストディ、トークン化マネー、決済はそれぞれ独立した取り組みではなく、同一アーキテクチャの構成要素である。
ドイツ銀行の現状まとめ
- 確認済み:ビットコインおよびイーサを対象としたカストディサービスをドイツで数週間以内に開始予定。
- 確認済み:アジアの金融センターへの展開は2027年を予定。
- 確認済み:当初の対象顧客はコーポレートバンクおよびインベストメントバンクの選定顧客に限定。
- 未確認:正確な開始日、対象アジア市場、対応ステーブルコインの詳細。
- 条件:規制上の承認プロセス完了が前提。
なぜカストディがトレーディングより先なのか
むしろグローバル銀行にとって、デジタル資産の保管は顧客本人確認、資産分別管理、鍵管理のセキュリティ、取引記録という基盤を制御する出発点となる。トレーディングは後から追加できるが、規制対応のカストディ基盤なしには、企業、ファンド、財務部門に統合的なサービスを提供することは難しい。
このアプローチは、イタリアでMiCA下で初めて暗号資産サービスの認可を受けたBanca Sellaが、カストディと送金を初期のサービス範囲として定めた判断と重なる部分がある。ただし、両プロジェクトが同一というわけではない。Banca Sellaはイタリアの規制枠組みのもとで通知手続きを完了させているが、ドイツ銀行のサービス開始はいまだ条件付きだ。この類似点はあくまで業界としての展開順序に関するものであり、認可状況の比較ではない。
機関投資家顧客にとっての価値は、秘密鍵の紛失防止だけにとどまらない。銀行であれば、マネーロンダリング対策、取引限度額、複数承認プロセス、報告機能を、財務部門がすでに使用しているワークフローの中に組み込むことができる。この点こそ、大手金融機関がネイティブ暗号資産カストディアンと競争できる領域だ。
形成されつつある欧州モデル
実は、MiCAは共通の規制枠組みを構築したが、市場参入の経路をすべて同一にしたわけではない。暗号資産サービスプロバイダーはCASP認可を取得する必要があるが、信用機関は自行ライセンスの範囲内のサービスについて通知手続きを利用できる。MiCA認可取得済み事業者のリストを見れば、銀行、取引所、専門カストディアンがそれぞれ異なる出発点から同一市場に参入しつつある状況が分かる。
Deutsche Bankの規模と取引関係は、暗号資産カストディを専門的なサービスから機関投資家向けキャッシュマネジメントの一部へと変える可能性がある。ただし、この見通しを採用確定として受け取るのは早計だ。同行は、すでに契約した顧客数や想定取扱量、手数料に関するデータを一切公表していない。Corporate Bankが2028年までの目標として示した年8%成長も、カストディ単体ではなく部門全体の数字であると、同行の投資家向け資料に記されている。
最も明確なシグナルは組織的な位置づけにある。このプロジェクトは、企業や金融機関を顧客とするCorporate Bankが主導している。デジタル資産が決済、流動性管理、リスク管理と近いところに置かれているという事実は、独立した実験部門ではなく、事業の中核に統合されつつあることを示している。
カストディからステーブルコインへ
発表された第二フェーズは、第一フェーズよりも重要かもしれない。顧客がステーブルコインとの間で資金を移動できるようにするということは、銀行口座とオンチェーンマネーをつなぐことを意味する。このモデルでは、銀行がすべてのトークンを発行する必要はない。資産のカストディ、顧客確認、法定通貨との交換、そして決済のオーケストレーションを担えれば十分だ。
この戦略は、トークン化預金やデジタル証券に関するこれまでの取り組みと一貫している。Deutsche Bankは9月、複数形態のデジタルマネーが共存できるインフラを構築するという目標を自社資料で説明した。欧州の枠組みでは準備金を巡る議論も続いており、欧州中央銀行と複数の中央銀行がMiCAのステーブルコイン規則の見直しを求めている。トークンと銀行バランスシートの関係はまだ確定していない。
カストディとステーブルコインは独立した二つのラインではない。前者が資産と秘密鍵の管理を可能にし。後者が24時間稼働の決済手段になり得る。企業財務部門にとって。この組み合わせがコンプライアンス。流動性、照合の各機能と統合されて初めて意味を持つ。
2027年のアジア展開計画
言い換えると、Reutersの報道によると、Deutsche Bankは2027年にアジアの主要金融センターへサービスを拡大する方針だ。同行が対象市場を明示したわけではない。シンガポールと香港はデジタル資産分野での実績からみて有力候補だが、確認なしに断定するのは推測にとどまる。
アジア展開には明確なビジネス上の根拠がある。Corporate Bankの顧客の多くは国際的な資金フローを管理しており、異なるタイムゾーンをカバーするインフラを必要としている。ドイツ単体のカストディは最初のノードに過ぎず、複数管轄にまたがるネットワークが決済、担保、デジタル証券を大規模に支える基盤となる。
現地ライセンスの問題は残る。ドイツで規制を受けたサービスがアジアで自動的に展開できるわけではない。各市場はライセンス。資産分別、送金、ステーブルコインに関する独自の要件を課す可能性がある。2027年はあくまで表明された目標であり。保証されたスケジュールではない。
イタリアへの影響
言い換えると、イタリアの銀行にとって、今回の動きは競争の水準を引き上げる。UniCreditはカストディと暗号資産取引向けの技術パートナーを探している段階であり、Banca Sellaはすでに届出ルートを選択した。Deutsche Bankは同じ空間に、グローバルなプラットフォームと国際的な法人顧客基盤を持ち込んでくる。
競争の焦点はBitcoinをいち早く提供するかどうかにとどまらない。カストディ、決済、ステーブルコイン、トークン化商品を統合できるかが問われる。UniCreditはすでにドイツ企業向けデジタルSchuldscheinで信用のトークン化を試みており、欧州市場全体がブロックチェーンを銀行商品の裏側に置くモデルへと収束しつつある。エンドユーザーには見えないかたちで。
国際取引を持つイタリア企業への影響は、実際に提供される商品、コスト、地理的カバレッジによって決まる。これらの詳細をDeutsche Bankはまだ公表していない。今回のニュースが重要なのは。スケジュールに関する不確実性を減らしたからであって、運用上の課題を解決したからではない。
より大きな文脈で読む
私たちの見方は、Deutsche Bankがデジタル資産を技術実験から銀行インフラサービスへと転換しつつあるというものだ。動きの順序には合理性がある。まず資産を管理下に置き、次にトークン化されたマネーをつなぎ、最後に顧客が活動する市場へネットワークを広げる。
これは需要や収益、成功を保証するものではない。ただ、欧州最大規模の銀行の一つが、決済と資本市場の将来において競争するためにカストディを不可欠な要素と位置づけていることは明らかだ。約束と実際のプロダクトの差は今後数週間で測られる。ライセンス取得の完了、実際のサービス開始、そして最初の商業条件の開示が確認すべきシグナルだ。