UniCreditは2026年10月6日、ドイツの不動産会社OSMAB Holdingに対して、初のトークン化Schuldscheinを組成したと発表した。満期は2029年9月の3年間融資で、ブロックチェーンは取引書類の管理・安全な保存・証明に活用されている。公式情報源のいずれも、融資債権そのものが取引可能なトークンに変換されたとは述べていない。この点が本件を読み解くうえで最も重要な区別となる。
何が発表されたのか
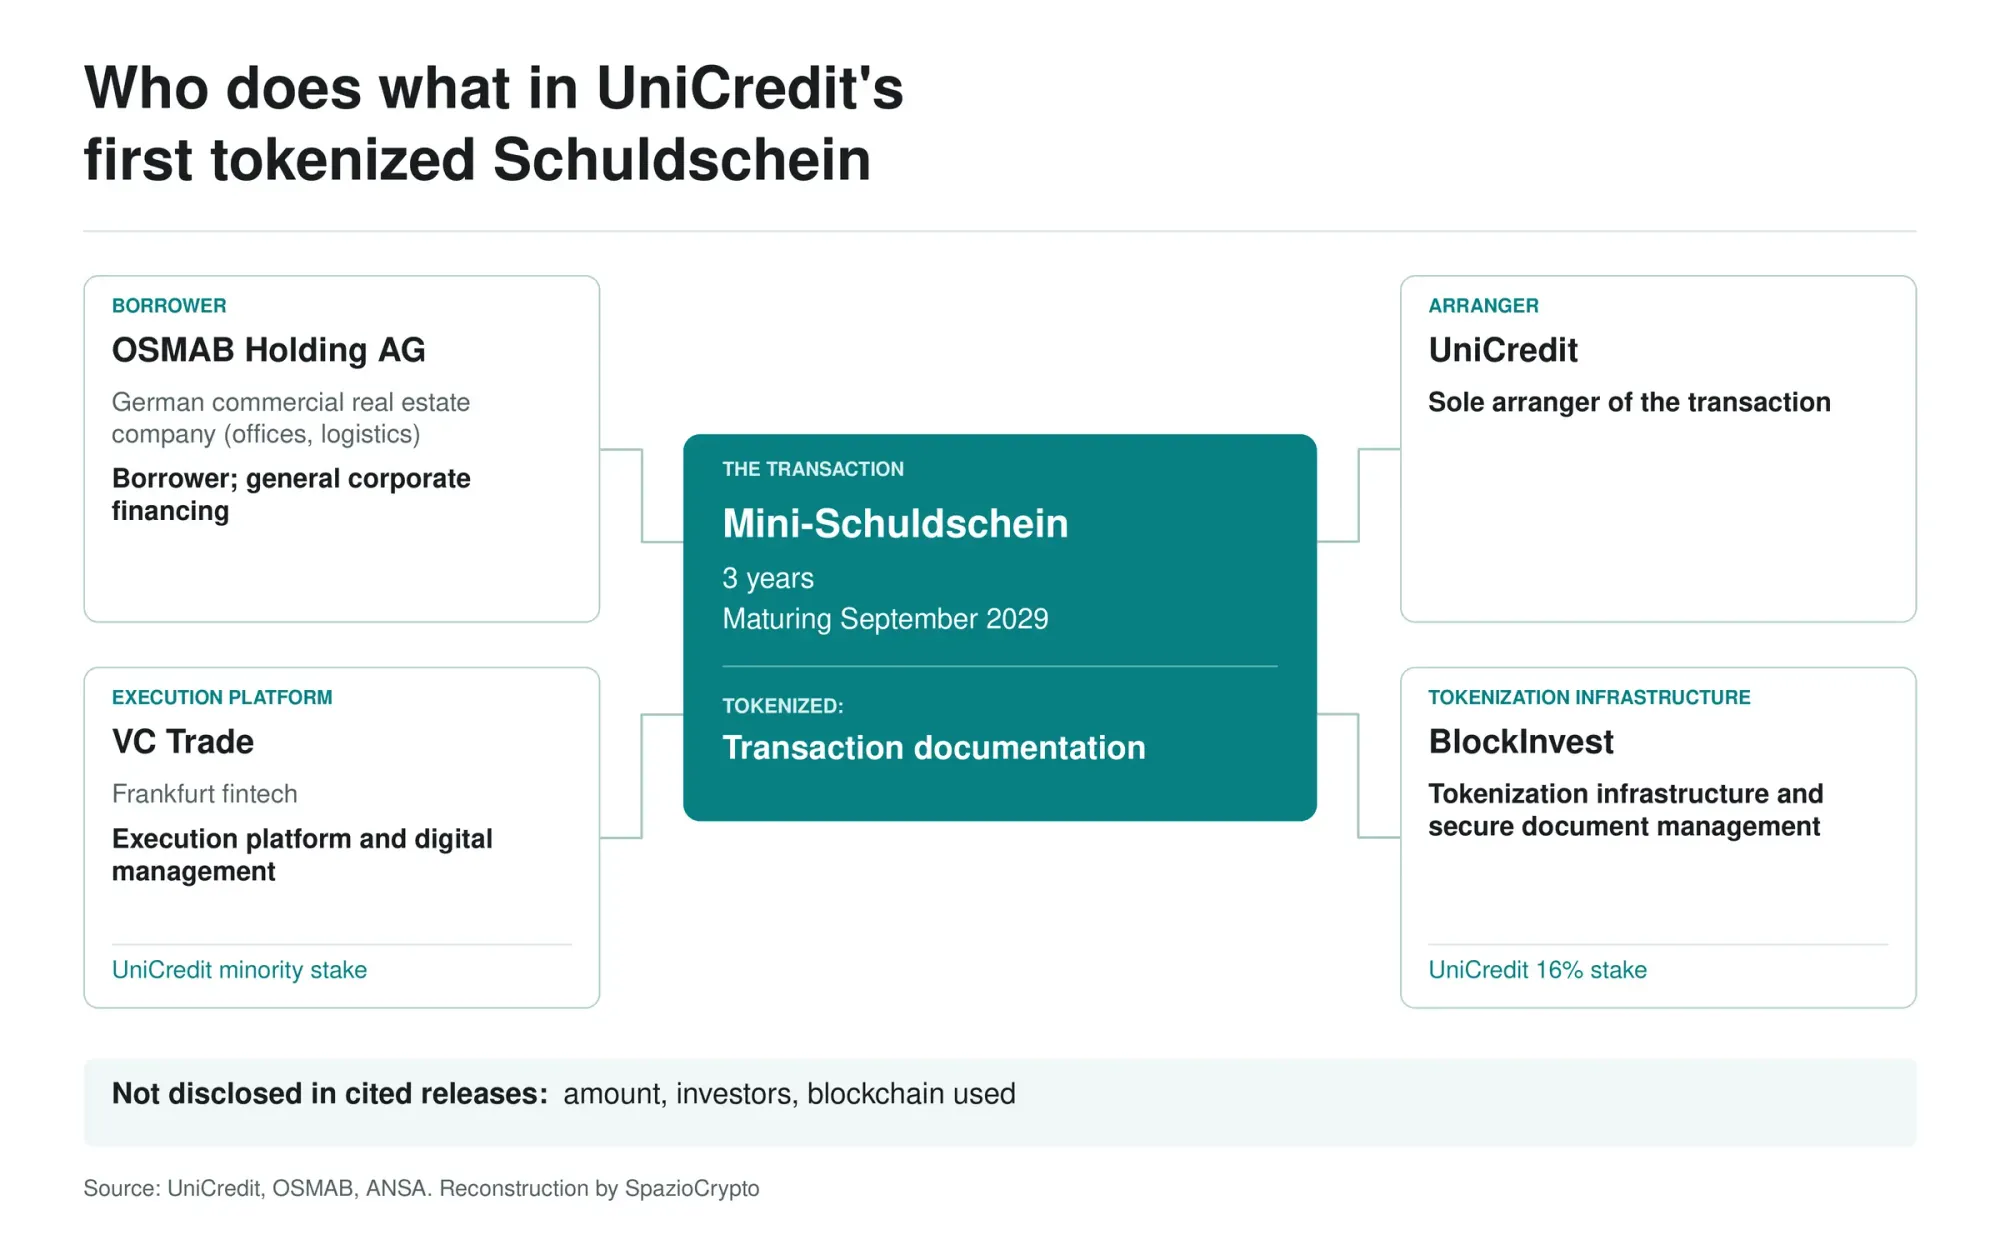
言い換えると、UniCreditのプレスリリースによると(TeleborsaおよびANSAが転載)、同行はソール・アレンジャーとして単独で本件を組成した。「ミニSchuldschein」と表現されたこの融資は、オフィスと物流に特化したドイツの商業不動産開発・運用会社OSMABの一般的な資金需要に応えるものだ。UniCreditとOSMABの間では今回が2件目のSchuldscheinとなる。融資金額は非公開で、投資家の詳細も、使用されたブロックチェーンの名称も開示されていない。
実はこのニュースはすでに先行して公開されていた。OSMABは銀行の発表より4日早い10月2日、同社ウェブサイトで本件を発表している。OSMABの声明では、3年物のトークン化ミニSchuldscheinについて説明し、書類のデジタル化・トークン化によって融資ライフサイクル全体の効率性・透明性・安全性が向上すると述べている。
Schuldscheinとは何か
Schuldschein(正式名称:Schuldscheindarlehen)は、ドイツ法に基づく融資で、債務証書によって証明される。上場有価証券ではない。UniCreditはこれをドイツ企業の間で最も普及した資金調達手段の一つと位置づけており、ANSAは銀行融資と資本市場の中間的な存在と評している。実務上は、アレンジャーが複数の投資家に融資を分配できる仕組みで、単一の銀行との二者間融資に代わる選択肢となる。日本の投資家にとっては、シンジケートローンに近い性格を持つドイツ固有の私募融資と理解するとわかりやすい。
何がトークン化され、何がされていないのか
公式情報源の説明は一致している。UniCreditはブロックチェーンと「トークン化」を、書類の管理・安全な保存・証明のために利用すると説明しており、OSMABも「取引書類のデジタル表示とトークン化」という表現を使っている。公表されているメリットには、透明性・安全性・効率性の向上、検証可能な追跡可能性、手作業プロセスの削減が挙げられている。ドイツの業界メディアIT-Finanzmagazinは書類とミニSchuldscheinのトークン化を報じているが、私たちが確認した範囲では、UniCreditもOSMABも、融資債権そのものがオンチェーンで流通可能なトークンになったとは述べていない。
暗号資産市場の読者が最も知りたい点は依然として不明だ。書類はどのネットワークに記録されているのか。誰が閲覧できるのか。投資家はトークンを受け取るのか。そのトークンは流通するのか。詳細が明らかになるまで、「トークン化Schuldschein」は情報源が使うラベルであり、融資がオンチェーンで生きているという意味ではない。
背後にある企業:VC TradeとBlockInvest
本件はUniCreditが出資する2社が支えている。フランクフルトを拠点とするフィンテック企業VC Tradeは2016年に設立され、デジタル実行・管理のためのプラットフォームを提供した。UniCreditは2026年9月8日に同社の少数株式を取得しており、取引件数・取引量においてドイツSchuldschein市場の主要マーケットプレイスと位置づけている。イタリアのトークン化企業BlockInvestは書類のトークン化と安全管理のインフラを提供した。UniCreditは4月に400万ユーロを投じてBlockInvestの16%を取得している。この経緯は、中央銀行マネーで決済された初のトークン化債券とUniCreditによるBlockInvest出資を取り上げた際に詳しく報じた。
12月に始まった取り組み
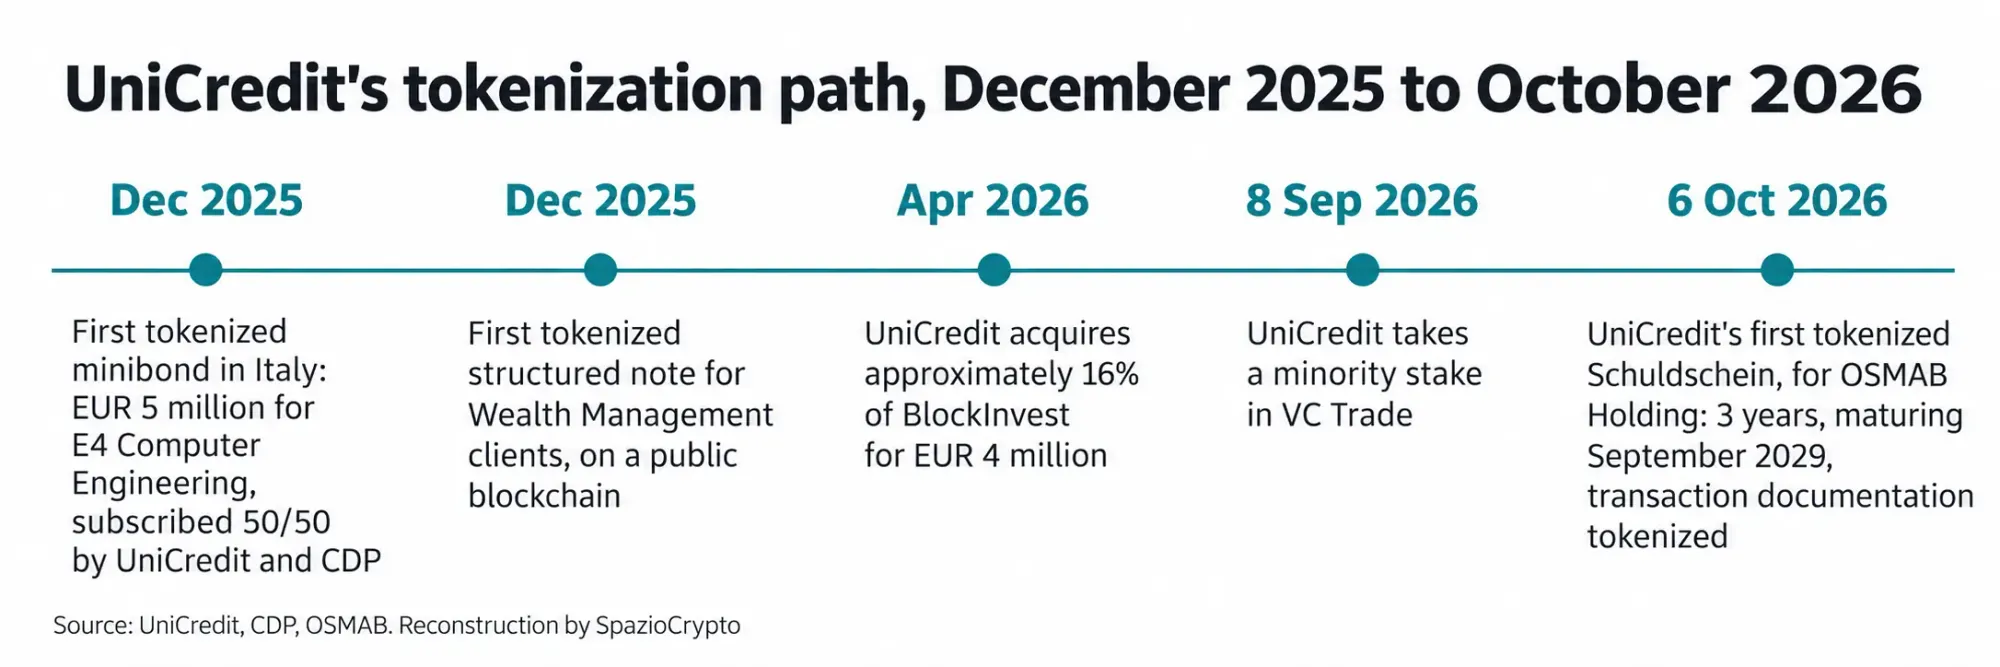
UniCredit(ユニクレディット)の発表資料は、今回の案件をトークン化金融商品に関する一連の取り組みの延長線上に位置づけている。その出発点はイタリア初のトークン化ミニボンドだ。同ミニボンドは500万ユーロ規模で、E4 Computer Engineeringが発行し、UniCredit とCDP(カッサ・デポジティ・エ・プレスティティ)がパーで引き受け、2025年12月11日に公表された。同じ12月、UniCredit はウェルス顧客向けにパブリックブロックチェーン上でトークン化ストラクチャード・ノートを発行している。その後、BlockInvestへの出資、続いてVC Tradeへの出資と、10か月の間に銀行はサプライチェーンの二つの段階、すなわちトークン化を担う会社とドイツのSchuldschein(シュルトシャイン)が流通するプラットフォームの双方に持分を取得した。
トークン化Schuldschein:要点整理
確認済み事項と未確認事項。出典: UniCredit(2026年10月6日付リリース)、OSMAB(2026年10月2日付)
- 確認済み: UniCredit初のブロックチェーン・トークン化Schuldschein。UniCredit が単独アレンジャー。受益者はOSMAB Holding。満期は2029年9月。取引書類のトークン化を実施。
- 未確認: 取引金額、参加投資家、使用したブロックチェーン。
- 該当しない: 公式発表によれば、これは流通可能なトークンに転換した債権ではない。
より大きな文脈で読む
むしろこのニュースの意義は技術的な転換点よりも、方法論的なシグナルとして受け取るべきだ。UniCredit はクリプト市場向けの新資産を打ち出しているのではなく、既存の伝統的かつ広く普及した金融商品の下にデジタル層を敷いている。しかも最初の着手点は、最も目立たない部分、すなわち書類処理である。UniCredit のドイツ担当Head of Client SolutionsおよびHead of Advisory & Financing Solutionsを務めるSam Kendallは、Schuldscheinのデジタルカバとトークンカバによってミッテルシュタント(ドイツ中堅企業)やSMEが二国間融資に代わる選択肢としてシンジケートローンの恩恵を受けやすくなることを目指していると述べた。あくまでも表明された目標であり、具体的な取引量や実施時期は示されていない。
この動きはヨーロッパ市場全体の方向性と一致している。 ECB(欧州中央銀行)は2026年9月21日、中央銀行マネーでトークン化証券を決済するインフラ「Pontes」を稼働させた。UniCredit はEthereum上のユーロ建てステーブルコインQivalisを手がけるコンソーシアムにも参加しており、本誌既報のとおりデジタル資産のカストディとトレーディング向けに技術パートナーを探しているとされる。イタリアでは不良債権(NPL)がdoValueとWeltixによってデジタル形式で証券化されており、リアルワールドアセット(RWA)のトークン化は従来型DeFiが預金を失う中で拡大した。共通する流れはアクションの順序にある。まずプロセスとインフラ、そして次の段階として投資家が売買できるアセット、という順番だ。
今後注目すべき点は三つある。UniCredit が取引金額と参加投資家を公表するかどうか。次のSchuldscheinで同じ仕組みを使うとしたらどのパートナーと組むか。そして、トークン化が現在の書類レベルから融資そのもののレベルへと深化するかどうか、この点は現時点でいかなる公式発表にも言及がない。また参照したいずれの資料にも、UniCredit のイタリア国内顧客への展開を示す記述は存在しない。