カナダはステーブルコインの利回りを禁止する一方で、同じ文書の中でリワード(報酬)を認めている。これは矛盾ではなく、カナダ財務省が10月24日に「カナダ官報」(Canada Gazette)で公表した案の中で最も興味深い点だ。この規則は「ステーブルコイン法」(Stablecoin Act)を実際に運用できるようにするもので、銀行以外の発行体を対象とする カナダのステーブルコイン規制 の中身を定めている。流通しているトークン以上の準備金をカナダの保管機関に置くこと、3営業日以内に額面で償還し、手数料は最大1%とすること、トークンを保有するだけの人には利息を一切支払わないこと。草案は12月23日まで意見公募にかけられており、2027年秋の施行を目指すとしている。
私たちは提案された規則の全文と、それに付随する影響分析、さらにカナダの枠組みを説明した財務省のページを読んだ。市場の背景については10月26日付のCoinDeskを引用する。同記事はThe Logicが入手したカナダ銀行協会(Canadian Bankers Association)の発言も伝えているが、The Logicの記事そのものは私たちは直接読んでいない。
文書に実際に書かれていること
ステーブルコイン法は2026年3月、2025年度予算の第1次実施法の一部として国王裁可を得た。欠けていたのは運用ルールで、今回出てきたのがまさにそれだ。対象は、すでに健全性規制の監督下にある金融機関ではない国内外の発行体で、銀行、信託会社、保険会社、信用協同組合は対象外となる。監督はカナダ銀行(Bank of Canada)が担い、発行体は同行への登録が必要になる。一方、政策判断は財務省が主導する。基本的な仕組みになじみのない人は、私たちの ステーブルコインガイドで全体像を確認できる。
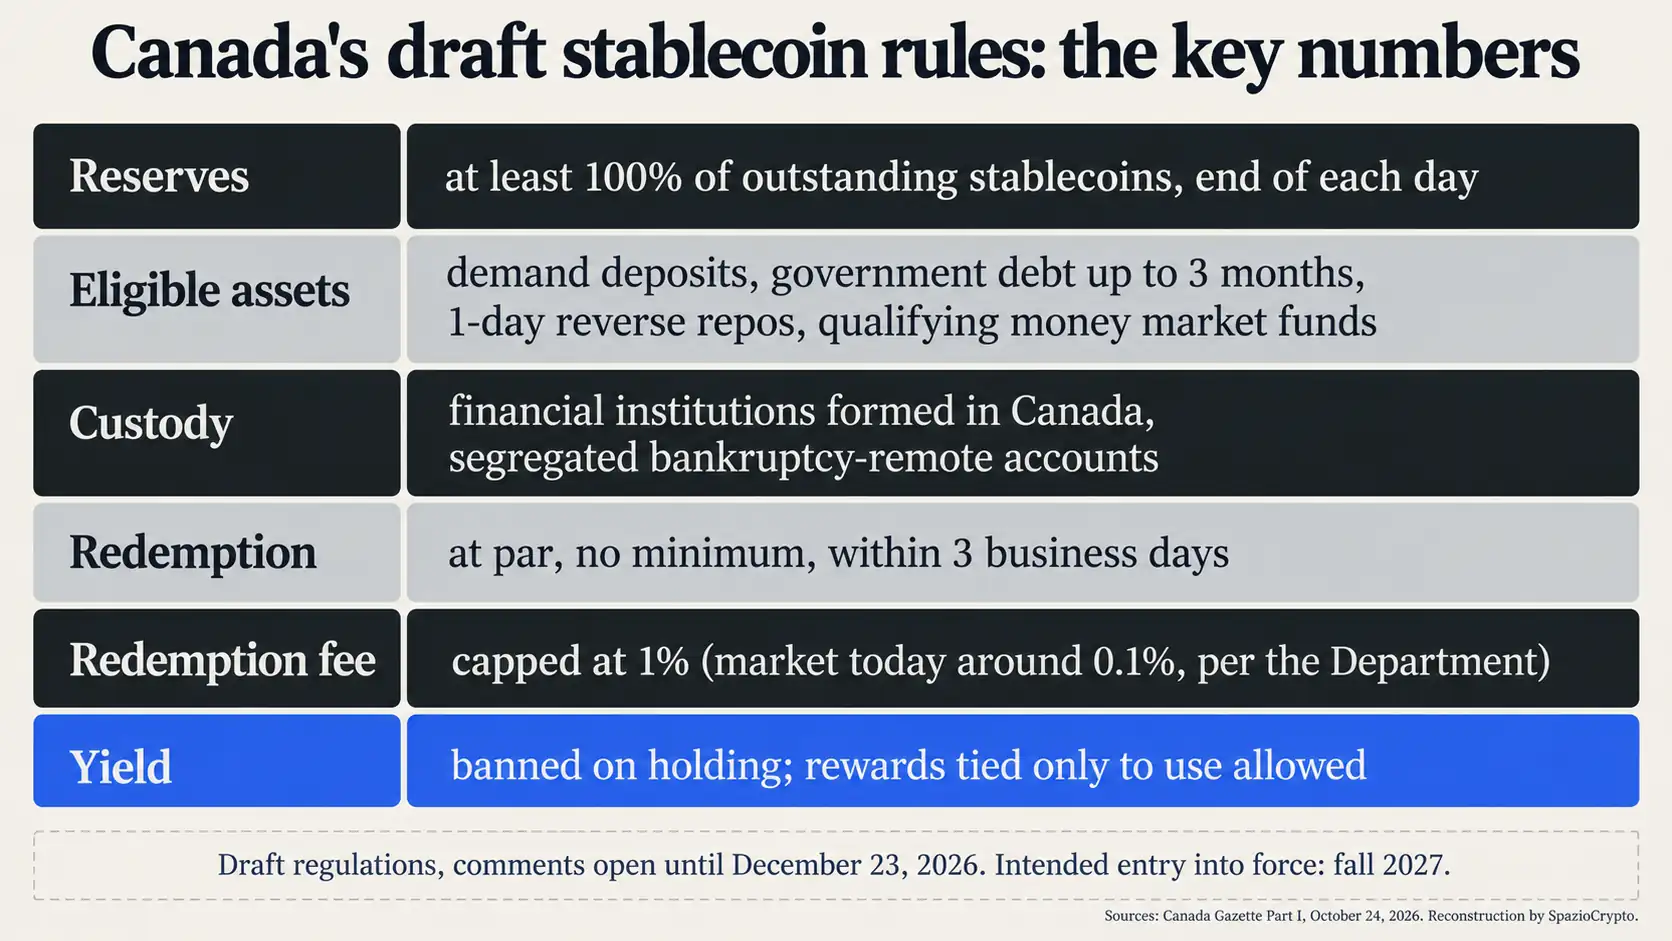
準備金は毎日の終わりの時点で、流通中のステーブルコイン以上の価値を、同じ参照通貨で保有していなければならない。認められるのは要求払い預金、残存期間3カ月以内の国債、それらの国債を対象とする1営業日のレポ取引、そして適格資産のみを保有するマネー・マーケット・ファンドだ。準備金は担保に差し入れることができず、分別された口座に置かれて倒産時にも保護され、カナダで設立された金融機関に保管されなければならない。カナダ銀行は毎月、準備金に関する監査人の意見を付した報告書を受け取る。
利回り禁止には「通用口」があり、それは意図されたものだ
第13条は、発行体がトークン保有者に対して、間接的な形も含め、利息や利回りを約束したり支払ったりすることを禁じている。しかし第14条は、保有に結びついていない報酬は利回りに当たらないと明記しており、影響分析もはっきりこう述べている。政府は残高に対する禁止を維持しながら、取引に基づく報酬は認める方針だという。ステーブルコインを持っているだけでは何も生まれない。支払いに使えば報酬がつくこともある。


これは私たちの解釈であり、そのように明示しておくが、この線引きは些細な話ではない。米国ではこの問題が別の形で処理された。GENIUS法に関するOCC(通貨監督庁)の最終規則は、第三者との取り決めに関する自動的な推定を外し、禁止の適用を 個別に判断するものとした。これに対しカナダは、基準を規則そのものに書き込んでいる。それでも、決済のキャッシュバックと偽装された利息との境界は、引き続き監督当局の解釈に委ねられることになる。
この禁止を強く求めてきたのは銀行だ。CoinDeskによると、カナダ銀行協会は6月、The Logicに対し、利回りの「直接・間接の両方」の禁止を強く支持すると述べていた(訳は編集部)。懸念は米国で議論されているものと同じで、顧客が口座から資金を移し、銀行が融資に回せる預金が減ることだ。
3日と1%:あえて欧州より緩やかに
すべての保有者は、最低金額なしで額面での償還を請求でき、3営業日以内に受け取れなければならない。手数料は償還額の1%を超えてはならず、導入または引き上げの際には少なくとも7日前にウェブサイトで告知する必要がある。市場の流動性が足りない場合には、償還に1日あたりの上限を設けることも認められる。
影響分析は両方の選択について説明している。3日という期間は、準備金に含まれる証券の決済サイクルに対応し、手続きの時間を確保するためのものだ。1%の上限は妥協の産物で、文書は現在の市場の手数料が0.1%前後にとどまっていると認めつつ、それより低い上限は小規模な発行体や新規参入の発行体には厳しすぎる可能性があるとしている。欧州のMiCAは、いつでも額面かつ手数料なしでの償還を求めており、イタリア銀行(Banca d'Italia)はこの硬直性を、同行による MiCAとGENIUS法の比較の中心に据えた。
小さな市場に、大きな市場並みのルール
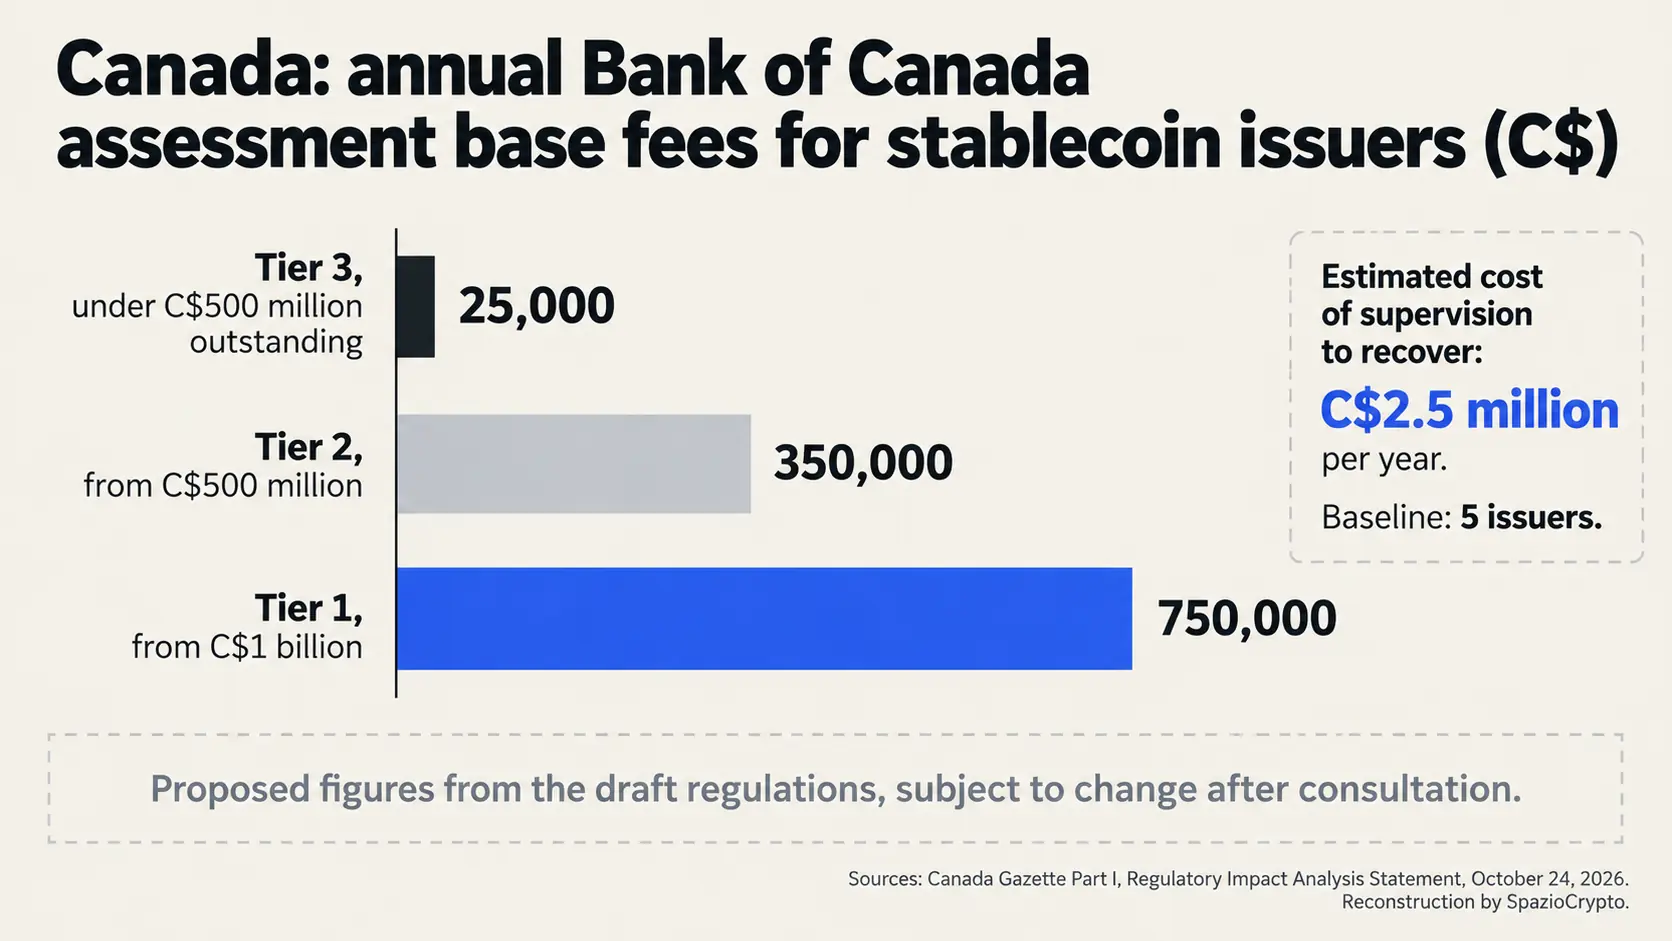
影響分析の数字を見ると、実際の規模はそれほど大きくない。基本シナリオでは発行体を5社と想定し、現在の事業者としてStablecorpのQCAD、Loon TechnologyのCADC、CircleのUSDCを挙げている。発行体全体の推定コストは年間8万8521カナダドルで、1社あたり約1万7704カナダドルだ。関連する改正により、約30の決済サービス事業者が新たに「リテール決済活動法」(Retail Payment Activities Act)の対象となる。カナダ銀行は監督コストを年間250万カナダドルと見積もり、3段階の負担金で回収する。流通残高5億カナダドル未満は2万5000カナダドル、5億カナダドル以上は35万カナダドル、10億カナダドル以上は75万カナダドルだ。
行政制裁金は、重大な違反で最大100万カナダドル、極めて重大な違反で最大1000万カナダドルに達する。さらに政治的なフィルターもある。財務大臣は、国家安全保障上の理由で申請を審査に付すかどうかを60日以内(延長可能)に判断し、審査そのものも180日続くことがあり、こちらも延長できる。カナダ国内の人々にステーブルコインを提供する外国の発行体も対象に含まれる。カナダ銀行は実質的に同等の制度の下にある発行体を適用除外にできるが、詳細は今後のガイドラインに委ねられている。
銀行は枠の外にいるが、じっとしてはいない
カナダの逆説は、ステーブルコイン法が銀行を対象としていないにもかかわらず、この話のいたるところに銀行が顔を出すことだ。銀行は準備金の保管機関を務め、利回りの禁止を求め、その一方で独自の手段を準備している。CoinDeskによると、同国の6大銀行は9月、銀行間決済のためのカナダドル建てトークン化システムを検討していると明らかにし、9月10日には銀行監督当局のOSFI(金融機関監督庁)が、トークン化預金は法的に従来の預金と区別されるものではないとの見解を示した。
同じくCoinDeskによれば、市場はすでに動き出している。Coinbase Canadaは今年、オンタリオ証券委員会(Ontario Securities Commission)から、リスク警告を表示し、資金が預金保険の対象外であると明示することを条件に、適格トークンで利回りを提供する承認を得た。Tetra Trustは5月、アルバータ州当局が承認したカナダドル建てステーブルコインCADDを立ち上げた。いずれも報道で伝えられている個別の動きで、連邦規則はこれらを取り込んでいく必要がある。すでに事業を行っている発行体は施行から30日以内に申請しなければならず、却下された場合は撤退計画を実行することになる。
では欧州は?
イタリアで事業を行う者にとって、カナダの文書は何も変えないが、比較の鏡としては役に立つ。MiCAはすでに電子マネートークンへの利息を禁止し、手数料なしの額面償還を義務づけており、その執行も厳しさを増している。CONSOB(イタリア証券取引委員会)はCASPに対し、 基準を満たさないステーブルコインの取り扱いを3カ月以内に停止するよう求めた。一方で準備金については、欧州の議論は硬直性とは逆の方向に進んでいる。ECBと各国中央銀行は、 準備金の30~60%を銀行預金で保有する義務の撤廃を提案した。カナダは適格資産の構成比に上限を設けておらず、影響分析はこれをフィンテック企業の柔軟性を求める声に応えたものと説明している。
カナダの文書は、英国、米国、欧州連合、シンガポール、香港、日本の制度を検討したとし、自国の要件は他の法域のものと「おおむね整合している」と位置づけている(訳は編集部)。これは金融安定理事会(FSB)が示した方向に沿うシグナルだ。FSBはG20に対し、グローバルなステーブルコインについて 各国単独の監督では足りない と警告していた。
Department of Finance Canada
カナダのステーブルコイン規則の要点
確定していること、していないこと
- 確定: 10月24日に公表された草案は、流通トークン以上の準備金をカナダの金融機関に保管すること、3営業日以内の額面償還と最大1%の手数料、保有に対する利回りの禁止、そして利用に対してのみ認められるリワードを定めている。
- 未記載: 正確な施行日、外国制度を認定する基準、利用に対する報酬と偽装された利回りとの実務上の境界。
- 今後の注目点: 12月23日までの意見提出、最終版の文書、カナダ銀行のガイドライン。目標は2027年秋とされている。
より大きな視点
私たちの解釈は、そのように明示したうえで言えば、カナダは銀行の名を挙げずに銀行を守るルールを書いたというものだ。銀行以外の発行体は、コストが抑えられ、償還期限も欧州より緩やかな規制の枠組みを得るが、残高を呼び込む最も強力な手段である利回りを失う。報酬を出せるのは利用に対してであり、保有し続けることに対してではない。ステーブルコインは利息のつく口座ではなく決済手段として設計され、一方で銀行のトークン化預金はあらゆる意味で預金のままである。
注目すべきシグナルは少なく、はっきりしている。第一に、12月23日までに誰が意見を提出するか。回答は「カナダ官報」で公表されるからだ。第二に、最終版で1%の上限や3日の償還期限が見直されるかどうか。第三に、カナダ銀行がUSDCをはじめとする外国の発行体をどう扱い、リワードプログラムにどれだけの余地を残すかである。