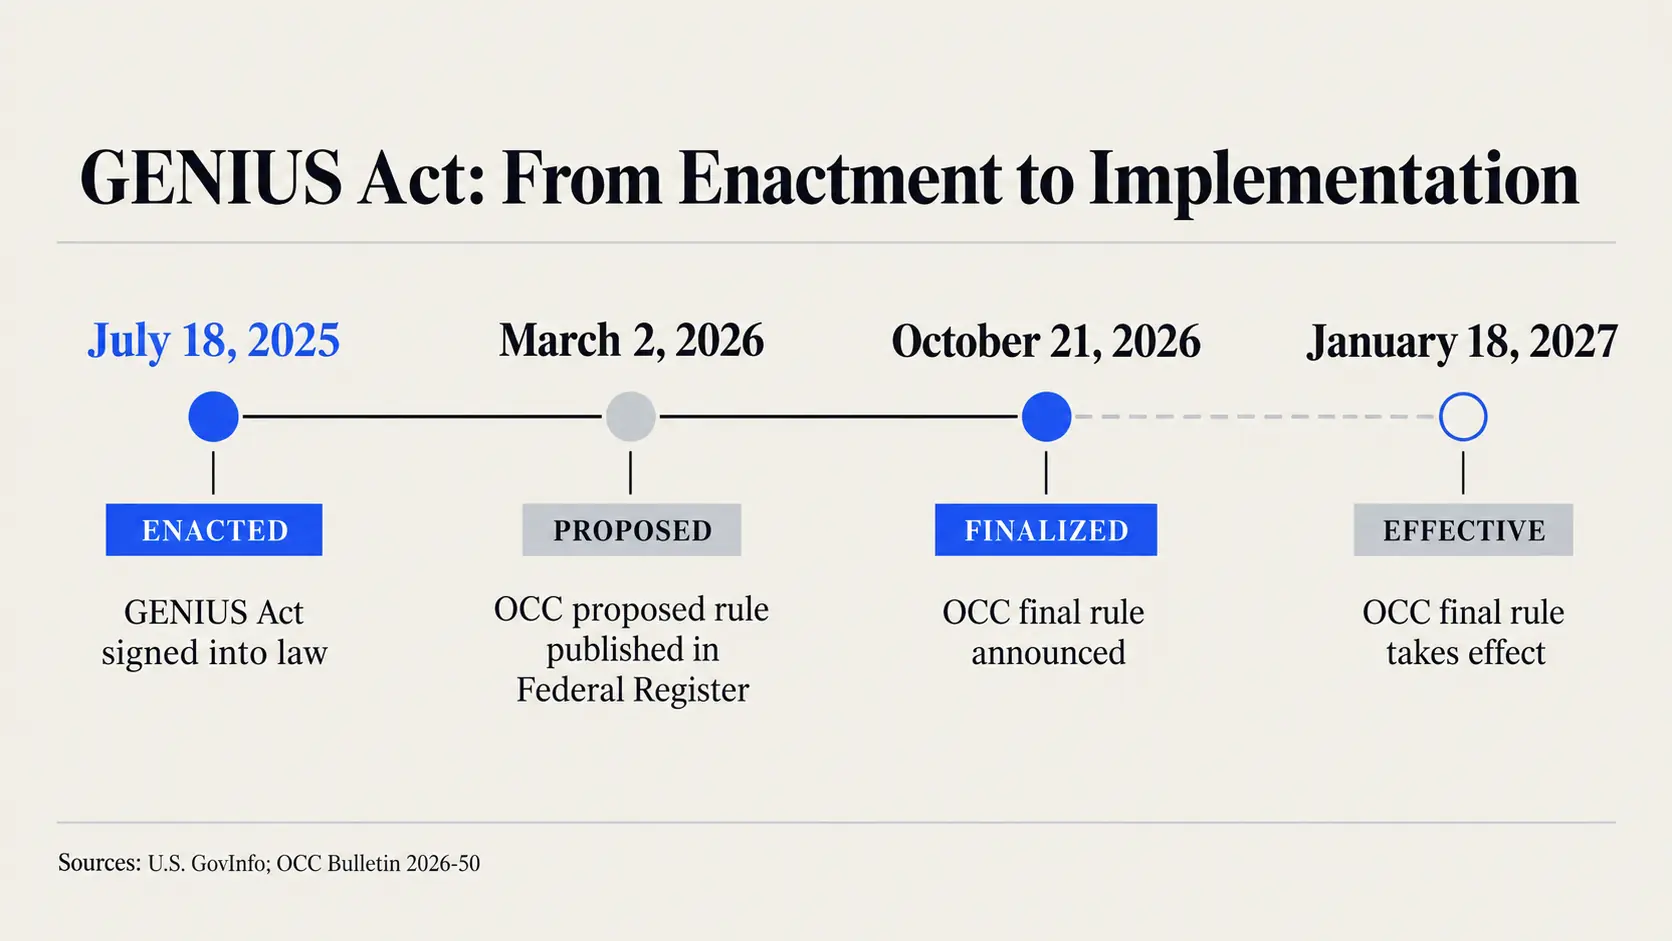
2026年10月21日、通貨監督庁(OCC)はGENIUS Actを監督下の発行者に適用するための最終規則を公表した。最も注目を集めた点はステーブルコインのリワードに関する扱いだ。発行者はトークンの保有・使用・保管のみを理由として利息やイールドを保有者に支払うことはできない。一方、OCCは当初案に含まれていた推定規定を削除した。これはアフィリエイトや第三者との一部の契約を自動的に禁止対象とみなす仕組みだった。リワード全般が解禁されたわけではない。すべての仕組みは事実関係と経済的実質に基づいて個別に審査される。
禁止規定と推定規定の決定的な違い
むしろこの規則の核心は、禁止の廃止ではない。GENIUS Actは引き続き、OCCの管轄下にある米国内外の認可発行者が、保有者へ現金・トークン・その他の便益を問わず、ステーブルコインの保有・使用・保管のみを理由とした利息または利回りを支払うことを禁じている。
SpazioCryptoが分析した当初案からの変更点は、立証の仕組みにある。草案では、発行者とアフィリエイトおよび関連第三者との一定の関係について反証可能な推定が設けられていた。特定の契約条件が満たされた場合、第三者による支払いは当初から発行者による支払いとみなされ、関係者がそれを否定する立証責任を負う設計だった。
最終版においてOCCはこの推定を削除した。OCCによれば、当該推定は過度に広範でもあり、同時に過度に狭小でもある可能性があったためだ。適法な契約を巻き込んで不相応な防衛コストを課す一方で、形式的に推定を発動させない仕組みを市場が適法とみなすリスクもあった。
OCCが選んだのは事実に基づく監督アプローチだ。認可手続きおよび継続的な監督過程において各種契約を審査する。違反または禁止回避の試みを確認した場合には介入できる。変わったのは自動的なみなし規定であり、監督そのものではない。
なぜリワード全般の許可ではないのか
実は、最終規則には認められたプログラムの一覧も、既存リワードへのセーフハーバーも含まれていない。OCCは、GENIUS Act施行前から存在するプログラムも施行後に開始されるものと同じ基準で審査すると明示している。支払いを「報酬」「インセンティブ」「キャッシュバック」と呼称しても、禁止対象から外れるわけではない。
問題は、その経済的利益が実質的に、ステーブルコインの保有・使用・保管のみを理由として発行者が支払う利息または利回りに該当するかどうかだ。発行者の代理人が行う支払いも禁止の対象となりうる。別の主体に資金を移転し、その主体が保有者に報酬を支払う構造も、規避行為とみなされる可能性がある。
反対に、OCCは実際のサービスへの対価については、反対の事情がない限り、単純なトークン保有とは異なる原因があることから通常は禁止対象外と判断すると述べている。取引に関連した支払いについても同じ基準が適用される。自動的に適法または違法になるわけではなく、実質的な利回りであるか否か、そしてステーブルコインとの関係のみから生じているか否かを個別に検証する必要がある。
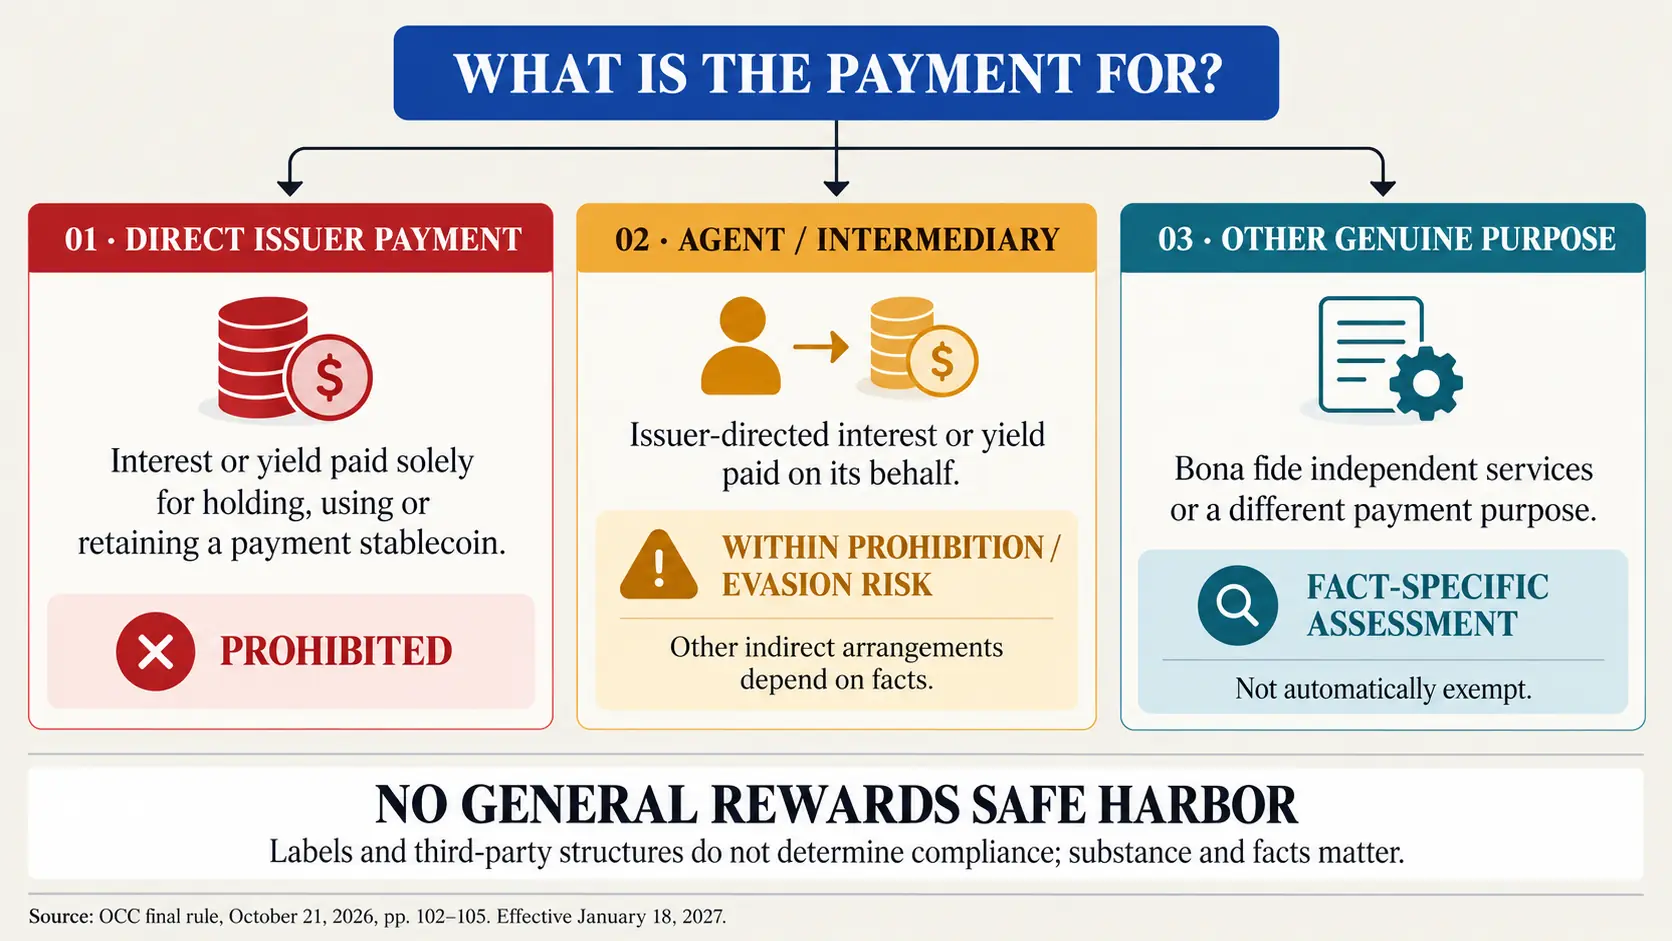
これが、仲介業者が提供するリワードをめぐるクリプト業界と銀行業界の対立が、全面的な可否の判断で決着しなかった理由を示している。結果は資金の出所、契約関係、発行者が行使するコントロール、そして支払いの経済的目的によって左右される。
OCCの最終規則が対象とする範囲
この文書はイールドの問題にとどまらない。保険付き国法銀行および連邦貯蓄組合の子会社、非銀行の連邦適格発行者、一部の州発行者、そして米国での営業を目指す外国発行者の枠組みを定めている。
最終規則は、認可された活動、準備金の構成と管理、流動性、分散化、償還、リスク管理、監査、報告、カストディ、認可申請および登録について規律する。また、草案と比較して、資本要件および業務支援に関するより詳細な要件を導入しており、活動の性質とリスクに見合った水準に設計されている。
市場にとっての実施日は2027年1月18日だ。これはGENIUS Actの各期限が集中する日程と一致している。この日以降、OCCの監督下にある事業体は最終規則を遵守しなければならない。他の連邦規制当局も、それぞれの管轄下にある機関向けの規則整備を引き続き進めていく。
準備金と償還が健全性規制の核心
言い換えると、OCCは、準備金管理における柔軟性を高めるため提案を修正したと表明しつつも、流動性・分散・集中に関する要件は維持している。明示された目標は、発行体が十分な裏付けを持ち、償還請求に速やかに応じられる状態を確保することだ。
このプロファイルがペイメント・ステーブルコインを投資商品と区別する。トークンは固定の金銭的価値で転換または償還可能でなければならず、発行体は認められた資産と運営上のコントロールによってその約束を支える必要がある。保有者への直接的なイールド支払いの禁止も同じ設計思想に基づく。ペイメント・ステーブルコインは決済・清算手段として扱われ、利息付き預金とは区別される。
OCC規則は、GENIUS法が想定する並行的な規制経路の一つだ。連邦準備制度理事会(FRB)は、自らの監督下にある発行体向けの規律を別途整備しており、その内容はSpazioCryptoによるFRBのステーブルコイン規則に関する分析で詳述されている。GENIUS法は機関の種別に応じて権限を分配しており、監督当局間の違いは実務上の影響を持つ。
銀行界の異議と消費者保護
言い換えると、全米銀行協会(ABA)は、イールド禁止に関する現行の枠組みを過度に厳格だと位置づけている。銀行業界が懸念するのは、ステーブルコインへの高い報酬が現在銀行に預けられている資金を引き付け、与信に使える原資を圧迫するシナリオだ。もっとも、OCCの規則自体がこの影響を定量化しておらず、同局も市場の成長規模、発行体が準備金をどこで保有するか、またそれらの資金の安定性次第だと認めている。
顧客の観点からは。ステーブルコインのプログラムと銀行口座を単純に比較するのは慎重さを要する。ステーブルコインにイールドを付与するプログラムは。それだけで預金保険の保護対象になるわけではない。今回の最終規則は既存の消費者保護法の適用範囲を変えず。トークン保有者にFDIC保証と同等の連邦保証を付与するものでもない。
仲介業者にとって、ケースバイケースの判断に委ねられた余地は透明性の義務でもある。報酬を預金利息と区別できないかのように提示すれば、商品の性質・リスク・保護の内容について顧客を誤解させかねない。これが、米国の広範な立法論議におけるイールドをめぐる議論が今回の規則後も継続する理由の一つだ。
規則の対象外となる領域
今回の規則はGENIUS法のすべての論点を解決するわけではない。銀行秘密法、マネーロンダリング防止、テロ資金供与対策、制裁回避に関する具体的な要件は別途対処される予定だ。税務上の取り扱い、独占禁止上の問題、分散型金融の一般的な規律、ペイメント・ステーブルコイン以外の資産も対象外のままとなっている。
また、認められる報酬と禁止される報酬を区別するための拘束力ある具体例一覧も存在しない。OCCはあえてそれを公表しない選択をし。各合意の状況に法律の文言を当てはめる方針を採った。これは抜け穴を生みやすいルールのリスクを下げる一方。事業者には監督実務や今後のガイダンスによって補完されるべき解釈上の不確実性が残る。
より大きな読み方
最も保守的な解釈は。OCCが規制緩和ではなく監督上の柔軟性を選択したというものだ。推定規定を削除することで。同局は合意のカテゴリー全体を事前に分類することを避けた。禁止規定と脱法防止権限を維持することで。誰が実質的にイールドを賄っているか。その理由は何かを事後的に判断する余地を確保している。
発行体とプラットフォームにとって。焦点はプログラムの商業上の名称だけではない。2027年1月18日以降。コンプライアンスを左右するのは。契約内容・資金フロー・支配・経済的実態だ。「報酬」という言葉より、これらの要素こそが審査の軸となる。
出典
- OCC、Bulletin 2026-50および最終規則、2026年10月21日
- OCC、最終規則全文、2026年10月21日
- Associated Press、イールド禁止規定の分析、2026年10月21日
- 全米銀行協会、最終規則へのコメント、2026年10月21日