CircleのUSDC発行体が2026年11月4日に公表した2026年第3四半期の決算は、表面上は好調に見える。収益は17%増、純利益は5%増、調整後EBITDAはほぼ倍増だ。しかし、その+17%の内訳をよく見ると、182百万ドルはステーブルコインではなく、Circleの新ブロックチェーンに連動するARCトークンのプレセールから生まれている。この項目を除けば収益は前年比で減少していた。これは私たちSpazioCryptoの試算であり、四半期の見方を根本から変える数字だ。
私たちはCircleの完全なプレスリリースを精読し、Bitcoin.com Newsの報道と照合した。ウォール・ストリート・ジャーナルの記事はアクセス不可であり、ウェブキャストも確認していないため、アナリスト予測は本記事に含めていない。すべての数値はCircle社が公表したものだ。

+17%の正体:ARCトークンが押し上げた数字
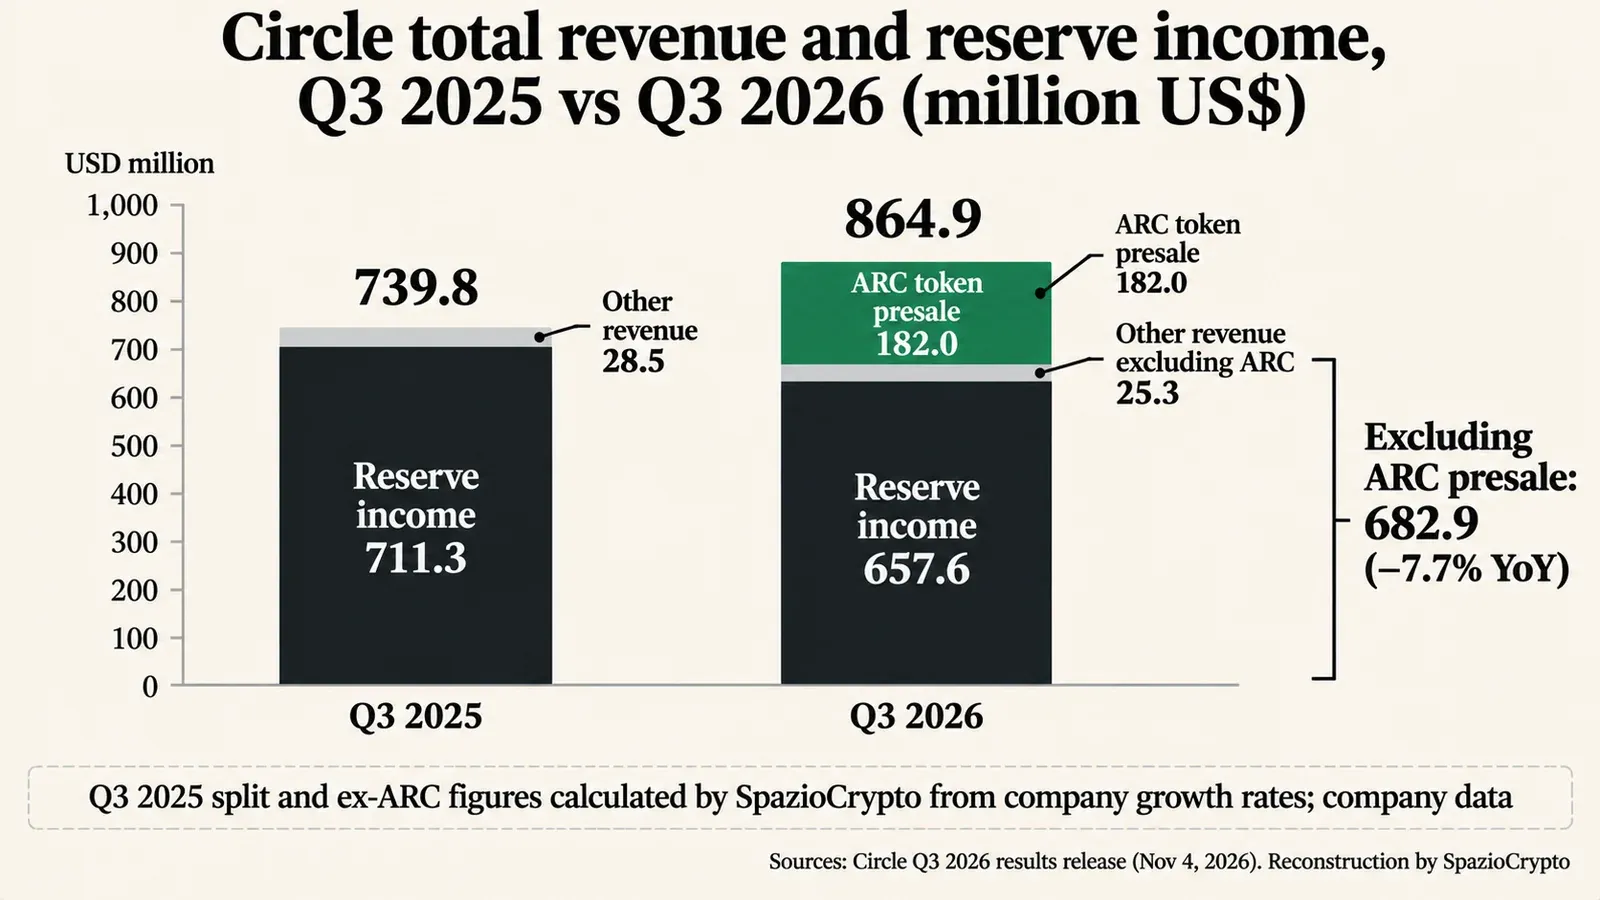
むしろCircleのプレスリリースによると、収益と準備金収入の合計は8億6,490万ドルで、前年同期の7億3,980万ドルから増加した。主要項目であるUSDCの準備金利息収入は8%減の6億5,760万ドルに落ち込んだ。一方、「その他収益」は2億730万ドルへと627%急増した。このうち1億8,200万ドルはARCトークンのプレセール収入であり、サブスクリプションおよびサービス収入は減少している。
プレセール分を除くと。同四半期の収益は6億8,290万ドルとなり、前年比7.7%の減少になる。その他収益も約2,500万ドル、前年比約11%の減少だ。これはSpazioCryptoによるプレスリリースデータに基づく試算であり、参考値にすぎない。調整後EBITDAの3億1,670万ドル(前年比85%増)という非GAAP指標にも。このプレセール収入は含まれている。継続事業からの純利益は5%増の2億2,600万ドルで、利益率は約29%から約26%に低下した。
本業の柱、金利低下で失速
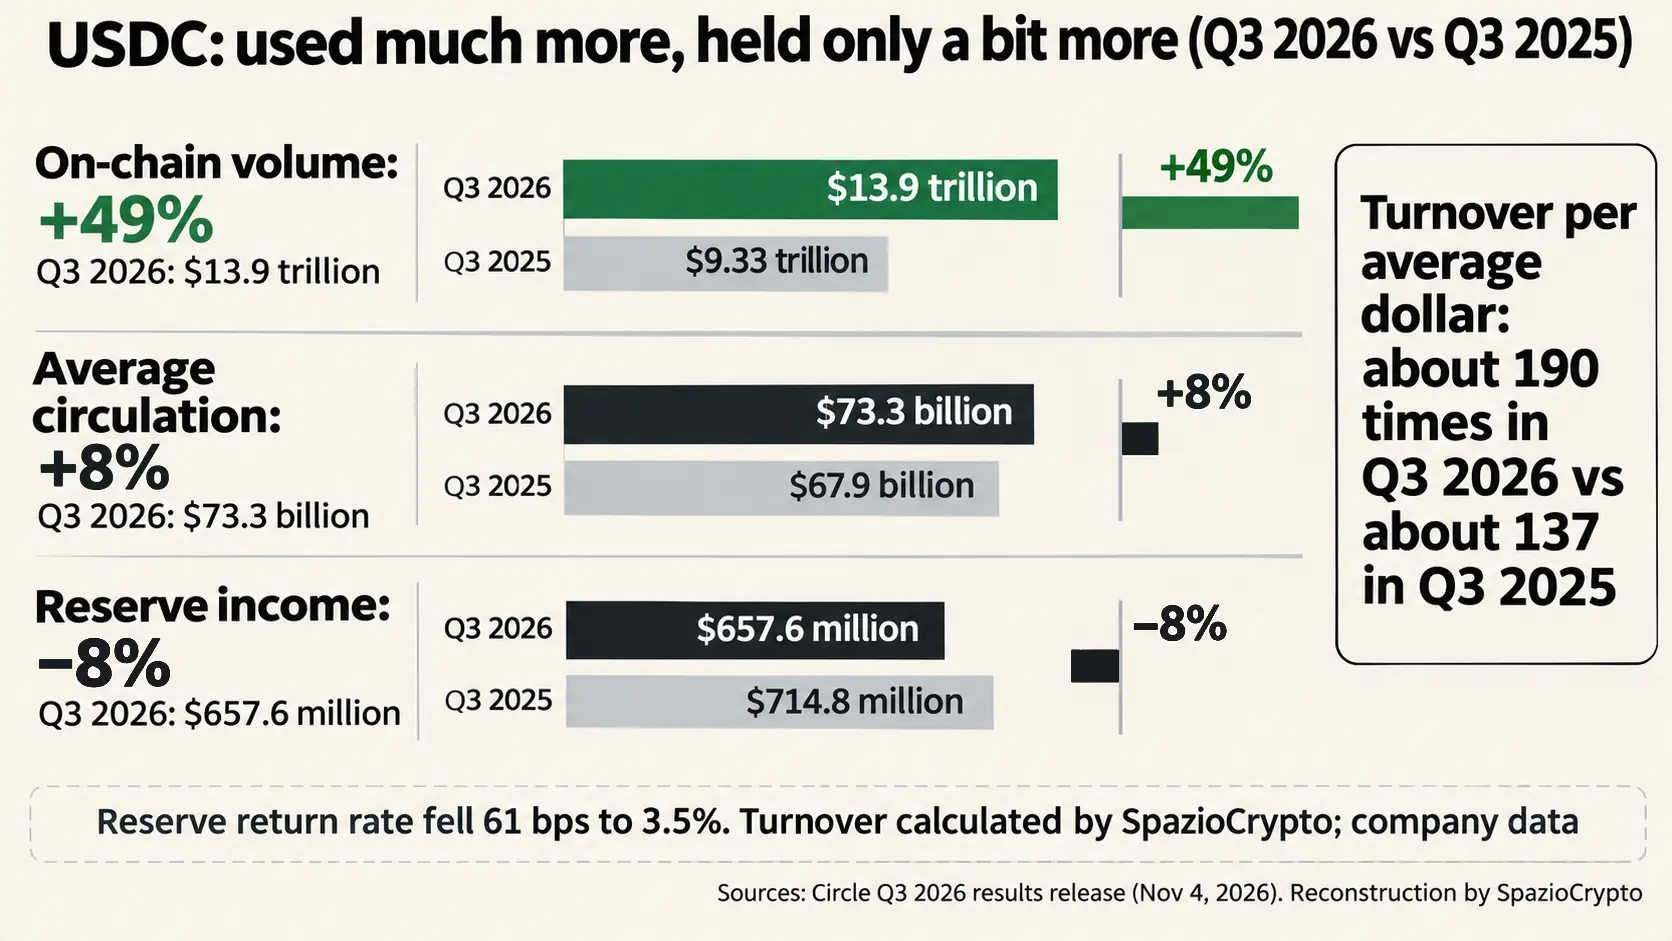
実は、Circleの収益源の核心は準備金利息だ。USDCを保有するユーザーは利息を受け取れないが、発行体であるCircleは受け取る。この仕組みについては、TetherとCircleが数十億ドルを稼ぐ仕組みを解説した記事で詳しく説明した。今四半期における準備金の平均利回りは3.5%に低下し、前年同期比で61ベーシスポイント低下した。USDCの平均流通量は8%増の733億ドルに拡大したが、金利低下を相殺するには十分ではなかった。
9月末時点のUSDC流通量は739億ドルで、前年とほぼ横ばい。ステーブルコイン市場に占めるCircleのシェアは27%に低下し、前年比183ベーシスポイント減となった。同四半期にTetherが約1,840億ドルの流通残高で15億ドルの利益を計上したと報告したことと比較すると(詳細は9月30日時点のTether準備金レポートで解説した)、両社のスケールの差は明白だ。
 Investing News Network
13.9兆ドルのパラドックス
今回の決算で最も目を引くデータは、オンチェーン取引量だ。3カ月間でUSDCが13兆9,000億ドル移転されており。前年同期比49%増だという。平均流通量で割ると。1ドルのUSDCが四半期中に約190回流通したことになる。前年同期の約137回と比べ、明らかに利用頻度が上がっている。これはSpazioCryptoによる試算。、USDCがより頻繁に使われ、保有時間が若干短くなっていることを示している。
Circleにとってこれはビジネスモデルのパラドックスだ。収益モデルは準備金として滞留しているUSDCの量を報酬とする仕組みであり、何回流通したかは関係ない。1ドルが190回動いても、じっとしていても、Circle が受け取る利息は変わらない。取引は増えても利息収益は伸びない。この構造的な矛盾は、記録的な取引量が利益減少と共存した2026年第1四半期の分析でも指摘した通りだ。
最大の取り分を得るのは誰か
言い換えると、USDCをユーザーに届けるパートナーへの支払いを中心とする流通・取引コストは4億920万ドルで、8%減少した。SpazioCryptoの試算では、準備金収益の約62%に相当する。これが流通のコストだ。USDCを普及させるために、CircleはExchangeやプラットフォームと利息を分け合っている。9月にBinanceはCircleに1億ドルを出資しており、詳細はBinanceとCircleのパートナーシップに関する記事で解説した。
流通コスト控除後のマージンは52%まで上昇し。約13ポイント改善した。流通控除後の純収益は4億5300万ドルで、55%増となった。ここでもARCプレセールが効いており。流通コストなしで収益に計上されている。営業費用は16%増加し。Circleは人員を約5%削減。912万ドルのリストラ費用を計上した。
金利依存を超えた賭け
言い換えると、Circleは金利に左右されにくい収益源の構築を目指している。ブロックチェーン「Arc」は9月16日にパブリックネットで稼働を開始し、発行時のトークン総数は100億ARC、2027年にはプルーフ・オブ・ステークへの移行が予定されている。4月に銀行がクリプト資産に直接触れずにステーブルコインを活用するための手段として発表されたCircleの決済ネットワークは、年換算ボリュームが413億ドルに達している。さらにCircleはシンガポールのB2B決済会社Tazapayの買収に合意し、クロージングは2027年を見込む。
創業者兼CEOのJeremy Allaire氏は、当四半期において機関投資家がUSDCを基盤に構築していることを示す証拠が得られたと述べた。2026年通期ガイダンスについてCircleは据え置きを確認した。ARCプレセールを含むその他収益は3億1000万から3億3000万ドル、流通控除後マージンは41.7%から43.7%の範囲を見込む。11月4日の終値はBlockonomiによると75.22ドルで、4.36%の上昇となった。
日本および日本の投資家にとっての意味
USDCはMiCA規制に準拠しており、USDTと異なり欧州ユーザーが利用可能だ。イタリアではBanca d'Italiaが送金コストに関する実証実験でUSDCを活用しており、詳細はBancaイタリアのUSDCテストに関する記事で確認できる。ただし今四半期の結果が示すのは、ステーブルコイン事業の収益が米国金利に強く依存するという構造的事実だ。金利が下がれば発行者の収入は減る。トークン保有者の資産価値には影響しないが、事業者の採算は変わる。
Circleの四半期決算まとめ
確認された事項と未開示事項
- 確認済み:プレスリリースによると、収益と準備金収益の合計は8億6490万ドル(前年比+17%)で、うちARCプレセールが1億8200万ドル。準備金収益は6億5760万ドル(同8%減)。継続事業からの純利益は2億2600万ドル(同+5%)。USDCのオンチェーン取引量は13.9兆ドル(同+49%)。
- 未開示:ARC以外のその他収益の内訳、プレセールが調整後EBITDAに与える影響、プレセールの直接コスト。
- 今後の注目点:米国金利の動向、年末時点のUSDC流通量、Arc立ち上げ後の成長、Tazapay買収のクロージング。
より大きな構造問題
編集部としての見解を率直に述べる。Circleには、取引量の増加だけでは解決できない問題がある。USDCの利用は拡大しているが、Circleが収益を得るのはUSDCの保有残高に応じた準備金収益であり、その収益は流通パートナーと分配される。金利が低下するなか、現状維持だけでも流通量を増やし続ける必要がある。今回はARCトークンがその穴を埋めたが、プレセールは3カ月ごとに実施できるものではない。ArcネットワークおよびCircle決済ネットワークが、次の金利低下が来る前に繰り返し計上できる収益源となれるかどうかが問われている。
追うべき具体的な指標は四つある。特別項目を除いた第4四半期の準備金収益。27%まで低下した市場シェア。第3四半期に約62%だった準備金収益に対する流通コストの比率。そしてArcまたは決済ネットワークが、取引量だけでなく独自の収益として初めてプレスリリースに登場する瞬間だ。