Rippleは2026年10月26日、米国の連邦銀行監督機関であるOCC(通貨監督庁)からRipple National Trust Bankの最終承認を受けたと発表した。申請プロセスは2025年12月12日の条件付き予備承認から始まっており、今回の最終承認でその道のりが完結した。新銀行はRLUSDステーブルコインの分離準備金を管理し、保有者のためにその準備金の担保受託者として機能し、開業後はデジタル資産の信託保管サービスを提供する権限を持つ。ただし商業銀行ではなく、預金保険対象の預金受け入れや融資は認められていない。
SpazioCryptoでは、Business Wire経由で配信されripple.comに掲載されたRippleのプレスリリース、2025年12月12日付のOCC書簡(条件が記載)、および同日に5件の条件付き承認を発表したOCCのプレスリリースを精査した。10月27日時点で、OCCの公式サイトにはRipple向けの最終承認文書は掲載されておらず、確認はRipple社側の発表に基づいている。CEOのBrad GarlinghouseによるXへの投稿は当方のツールでは確認できなかった。
Big news heading into @RippleSwell: the @USOCC has granted final approval for Ripple National Trust Bank.
,Brad Garlinghouse (@bgarlinghouse) October 26, 2026
This gives Ripple a federally supervised platform to support $RLUSD and provide digital asset custody to enterprises.
We've always said crypto and banks work better…
OCCが承認した業務内容
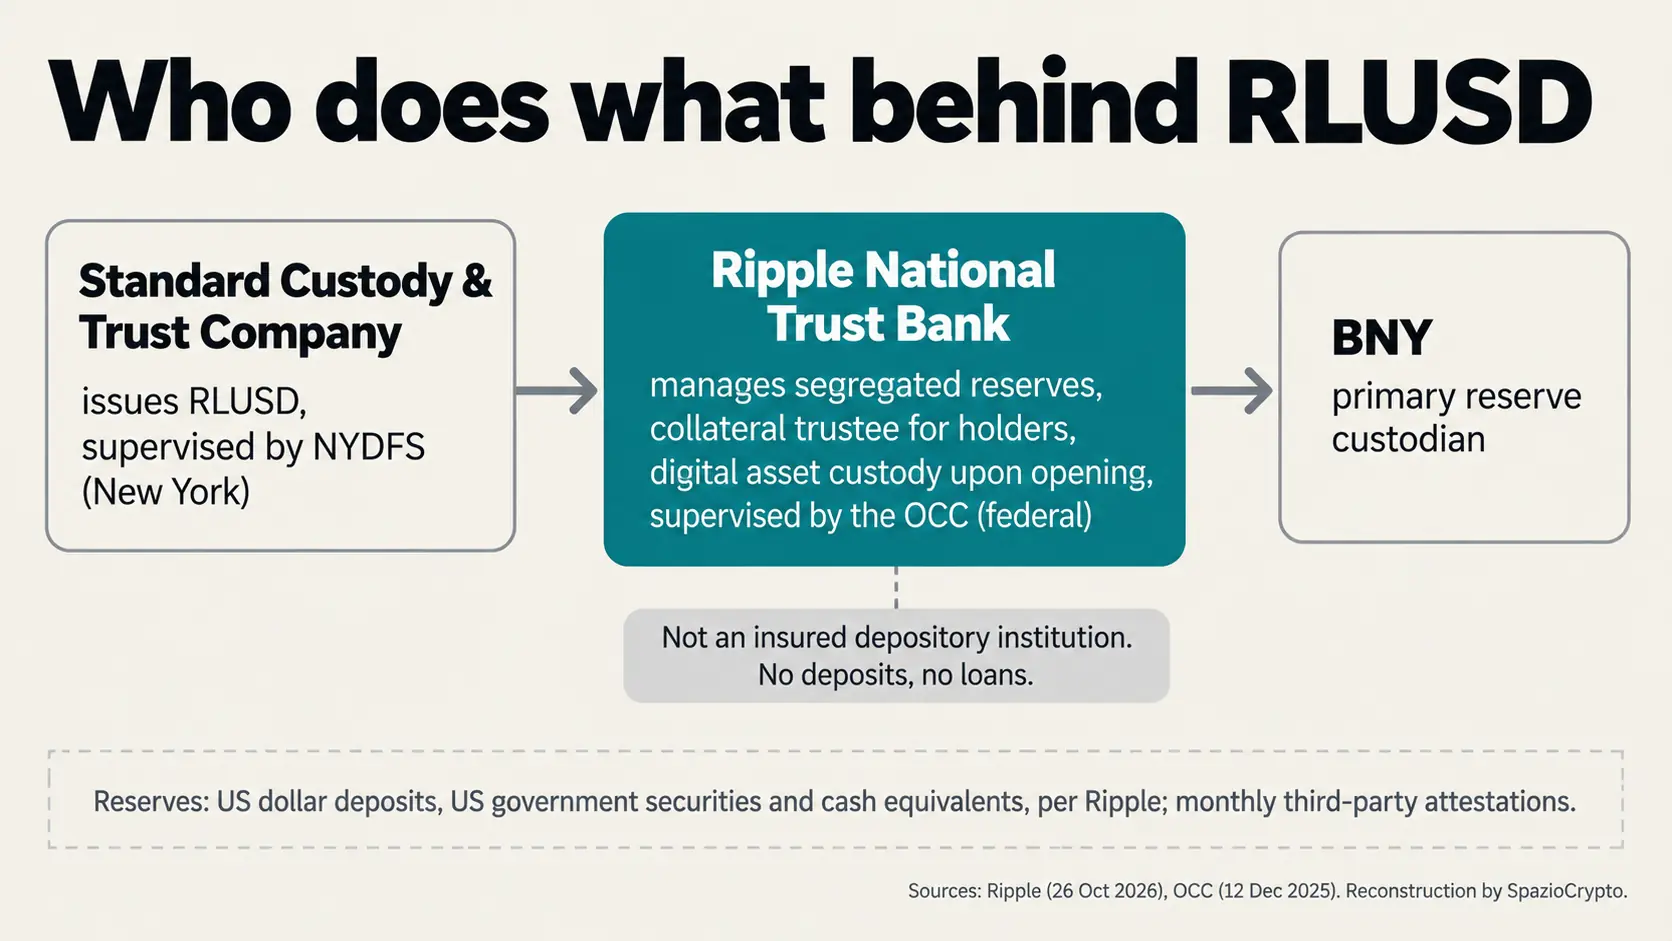
むしろRippleのプレスリリースによると、Ripple National Trust Bankには3つの主要な機能が与えられる。RLUSDを裏付ける分離準備金の管理、保有者のための準備金担保受託者としての機能、そして開業時に認可されるデジタル資産の信託保管サービスの提供だ。Rippleは承認済みの事業計画がRLUSDのサポートにとどまらない範囲をカバーしていると付け加えている。2025年12月のOCC書簡でも同じ事業範囲が示されていた。具体的には、ステーブルコインを発行する子会社のための流動資産準備金の管理、担保受託サービス、グループ会社および機関投資家顧客向けの暗号資産保管サービスが明記されていた。
プレスリリースには開業日、本店所在地、経営陣に関する情報は記載されていない。銀行が「業務を開始する」と記されているのみで、米国がGENIUS Act(連邦ステーブルコイン法)の枠組みを実施する中、RippleはOCCを含む規制当局との連携を継続するとしている。OCCはすでにGENIUS Actに基づくステーブルコインの利回り規制を確定させている。
RLUSDの発行者と準備金管理の構造
実は、混同してはならない重要な点がある。RLUSDの発行は引き続き、ニューヨーク州金融サービス局(NYDFS)が監督する限定目的トラスト会社であるStandard Custody & Trust Companyが担当する。新設の連邦認可銀行は準備金管理に対する連邦レベルの監督層を追加するものであり、発行体そのものを置き換えるものではない。プレスリリースによれば、準備金の主要保管者はBNYで、RLUSDはドル預金、米国債、その他の現金同等物によって裏付けられており、独立した第三者機関による月次証明が実施されるとされている。
この構造は3層になっている。ニューヨーク州規制下の発行体、連邦規制下の信託銀行、そして預託銀行だ。Rippleの発表によれば、RLUSDは2024年12月に発行を開始し、時価総額は25億ドルに達しているが、この数値はSpazioCryptoが独自に検証したものではなく、Ripple社の自己申告に基づく。
2025年12月OCC書簡に記された条件
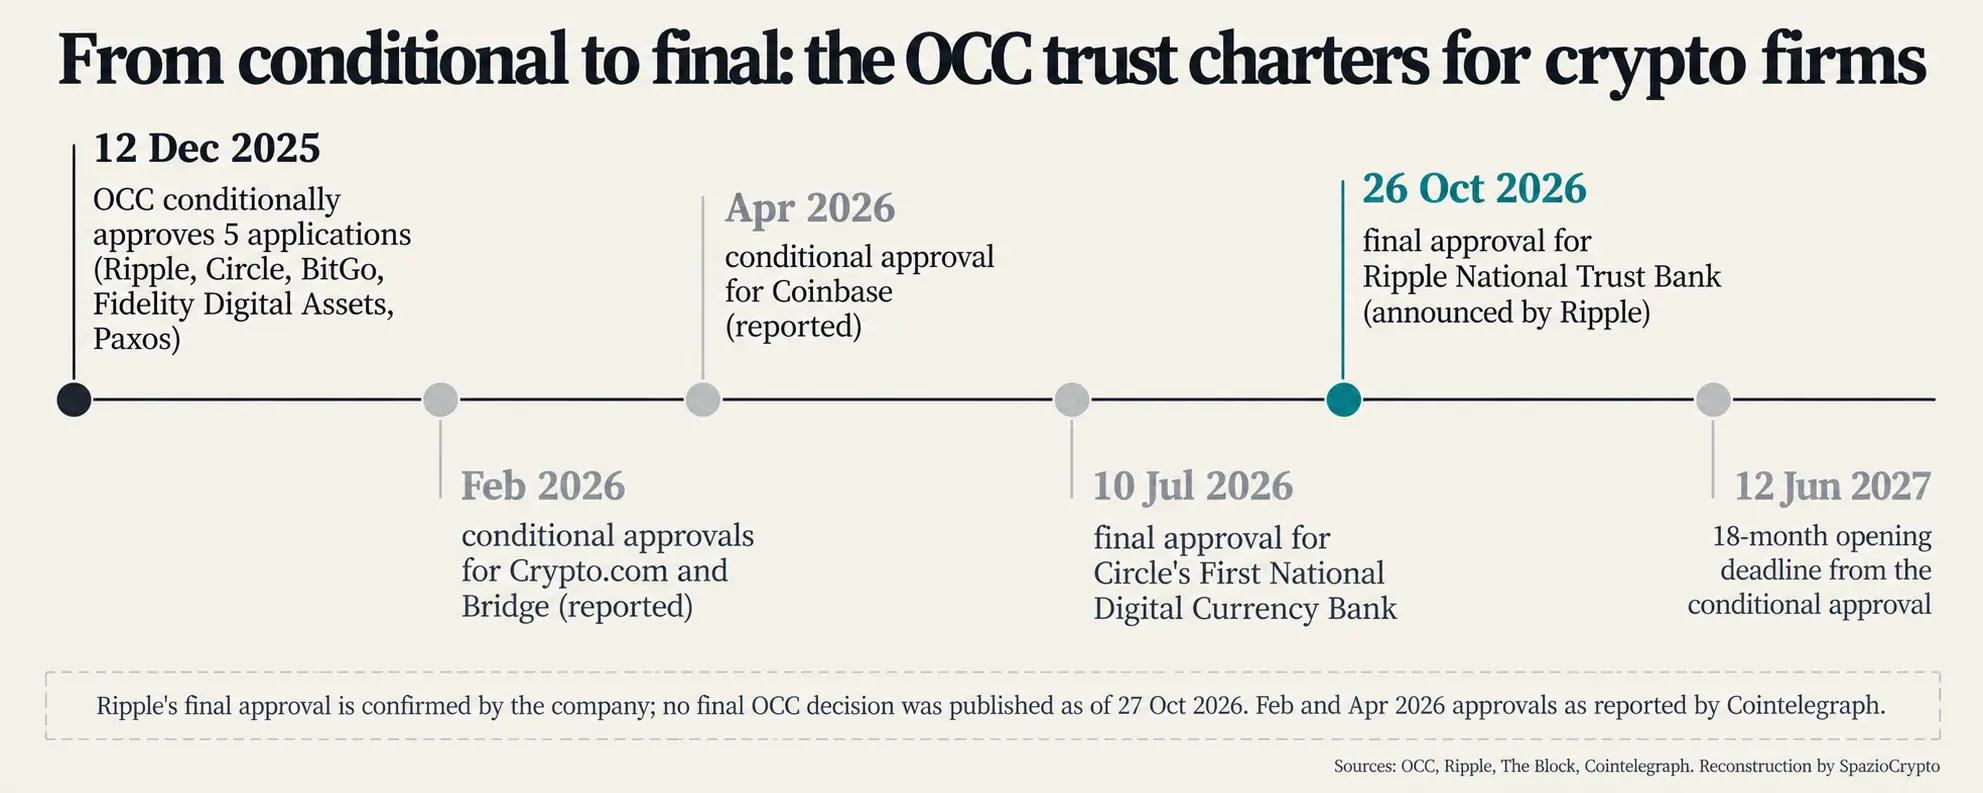
認可局長代理のStephen A. Lybarger氏が署名した2025年12月12日付OCC書簡は、具体的な要件を定めていた。銀行はTier 1(普通株式等Tier 1)の自己資本として少なくとも1,170万ドルを維持しなければならず、そのうち流動資産はその資本の50%と585万ドルのいずれか大きい方以上を保持する必要がある。さらに、危機シナリオおよび秩序ある清算シナリオに基づいて算出した180日分の運営費用に相当する額を流動資産として確保することも求められている。最終承認前には、情報システムの最終アーキテクチャとリスク管理計画を提出することが義務付けられていた。
開業後も有効な条件がある。3年間にわたり、事業計画の重要な変更にはOCCへの事前通知と非異議が必要であり、新たな役員・管理職の就任も同様だ。業務範囲はトラスト会社としての活動およびそれに付随する業務に限定される。書簡は明確に、当行は「預金保険対象の預金機関ではない」と述べている。承認は、銀行が18ヶ月以内、すなわちSpazioCryptoの計算では2027年6月12日までに開業しない場合は失効し、OCCは延長には応じない姿勢を明示していた。
同日に承認された他の申請
言い換えると、2025年12月12日、OCCはRippleとCircleのFirst National Digital Currency Bankという2件の新規信託銀行、さらにBitGo、Fidelity Digital Assets、Paxosの3件の州認可トラスト会社転換を含む計5件の申請を条件付きで承認した。The BlockとCointelegraphによれば、通貨監督官Jonathan V. Gouldは公式声明の中で「連邦銀行制度への新規参入は、消費者、銀行業界、そして経済全体にとって有益だ」と述べた。Circleは2025年7月10日に最終承認を受けたが、当初のスコープは限定的で、USDCの準備金管理は後続フェーズへ先送りされた。
Rippleの銀行は、公式発表によればRLUSDの準備金管理が当初から明示的な業務として位置づけられている点でCircleと異なる。Cointelegraphの報道では、2026年にOCCはCoinbase、Crypto.com、StripeのBridgeにも条件付き承認を与えた。Circleは一方で国際展開を加速しており、USDCを約40の新興市場に拡大する計画を進めている。
認可の範囲外に残るもの
言い換えると、国家信託銀行の認可は、あくまで特定の業務に限定された許可だ。保険付き預金の受け入れも、融資の提供もできない。OCCが付与した信託権限の範囲内でのみ業務を行う。公式発表には連邦準備制度への口座や中央銀行決済システムへの直接アクセスについて一切言及がない。RLUSDの保有者が享受できる保護は、準備金規制と分別管理のルールであり、預金保険ではない。
この承認の主な価値は、ニューヨーク州レベルとOCCを通じた連邦レベルという二重の監督体制にある。新たな業務の追加よりも、この規制上の重複が機関投資家に対する信頼性を高める点が本質だと考えられる。機関顧客にとって核心的な問いは、誰が準備金を管理し、どのルールが適用されるかだ。同様の論理が伝統的な銀行の暗号資産カストディ参入を後押ししており、Deutsche Bankもドイツでのサービス開始を準備している。
日本・欧州の投資家にとっての意味
OCCの認可は米国国内でのみ効力を持ち、欧州でのRLUSDの法的地位には影響しない。欧州では暗号資産市場規制(MiCA)が適用される。Rippleは2025年6月、ルクセンブルクのCSSFから暗号資産サービス提供者としての予備的な書簡を受領した経緯があるが、ルクセンブルクでのMiCA承認では最終条件が当時まだ充足されていなかった。RLUSDが現時点でMiCA準拠のステーブルコインかどうかは当サイトでは独自に確認していない。
この点は欧州で活動する投資家にとって実務上重要だ。CONSOBはすでに暗号資産サービス提供者に対し、MiCA非準拠ステーブルコインの新規購入を停止し、既存ポジションを3か月以内に処理するよう求めている。米国の連邦準備金監督は欧州の発行体認可の代替にはならない。イタリアやEUのプラットフォームでステーブルコインを保有する投資家は、個々のトークンに適用される規制体制を個別に確認すべきだ。
Ripple National Trust Bank 概要
確認済み情報と未確認情報の整理
- 確認済み: 2025年12月12日付のOCCによる条件付き承認(最低資本金1,170万ドル、流動資産による180日分の運転資金要件)、2026年10月26日にRippleが最終承認を発表、RLUSDはStandard Custody & Trust Companyが引き続き発行、同銀行は保険付き預金取扱機関にはならない。
- 未公表: OCCが公開した最終決定文書、実際の営業開始日、銀行の所在地および経営幹部の氏名、連邦準備制度への口座の有無。
- 今後の注目点: OCCによる最終決定の公開、機関投資家向けカストディサービスの開始、RLUSDの準備金管理が同銀行へ移管されるタイミング、MiCaとの関係におけるRLUSDの位置づけ。
より大きな文脈で読む
今回の承認が示す変化を端的に言えば、米国のステーブルコインが暗号資産企業の単なるプロダクトから、連邦銀行システムに片足を踏み入れた構造へと移行しつつある段階を象徴している。商業銀行にはなれないが、Rippleは機関顧客に対して販売できる連邦レベルの準備金監督とカストディ認可を手に入れた。その代償は厳格な枠組みだ。資本と流動性は拘束され、事業計画変更には3年間の審査が伴い、預金も融資も行えない。企業にとっての好材料がトークン価格に自動的に反映されるわけではない点は、複数の好材料が出そろってもXRPが横ばいを続けた局面で確認済みだ。
今後注目すべき点は3つある。第一は、OCCが最終決定を公開し、追加条件があれば明らかにされる時期だ。第二は、RLUSDの準備金が実際に同銀行の管理下に移り、機関向けカストディが開始されるタイミング。第三は、2025年12月の申請グループのうちPaxosやFidelity Digital Assetsを含む残りの案件、そして2026年の新たな申請者の動向だ。