約40市場への拡大計画
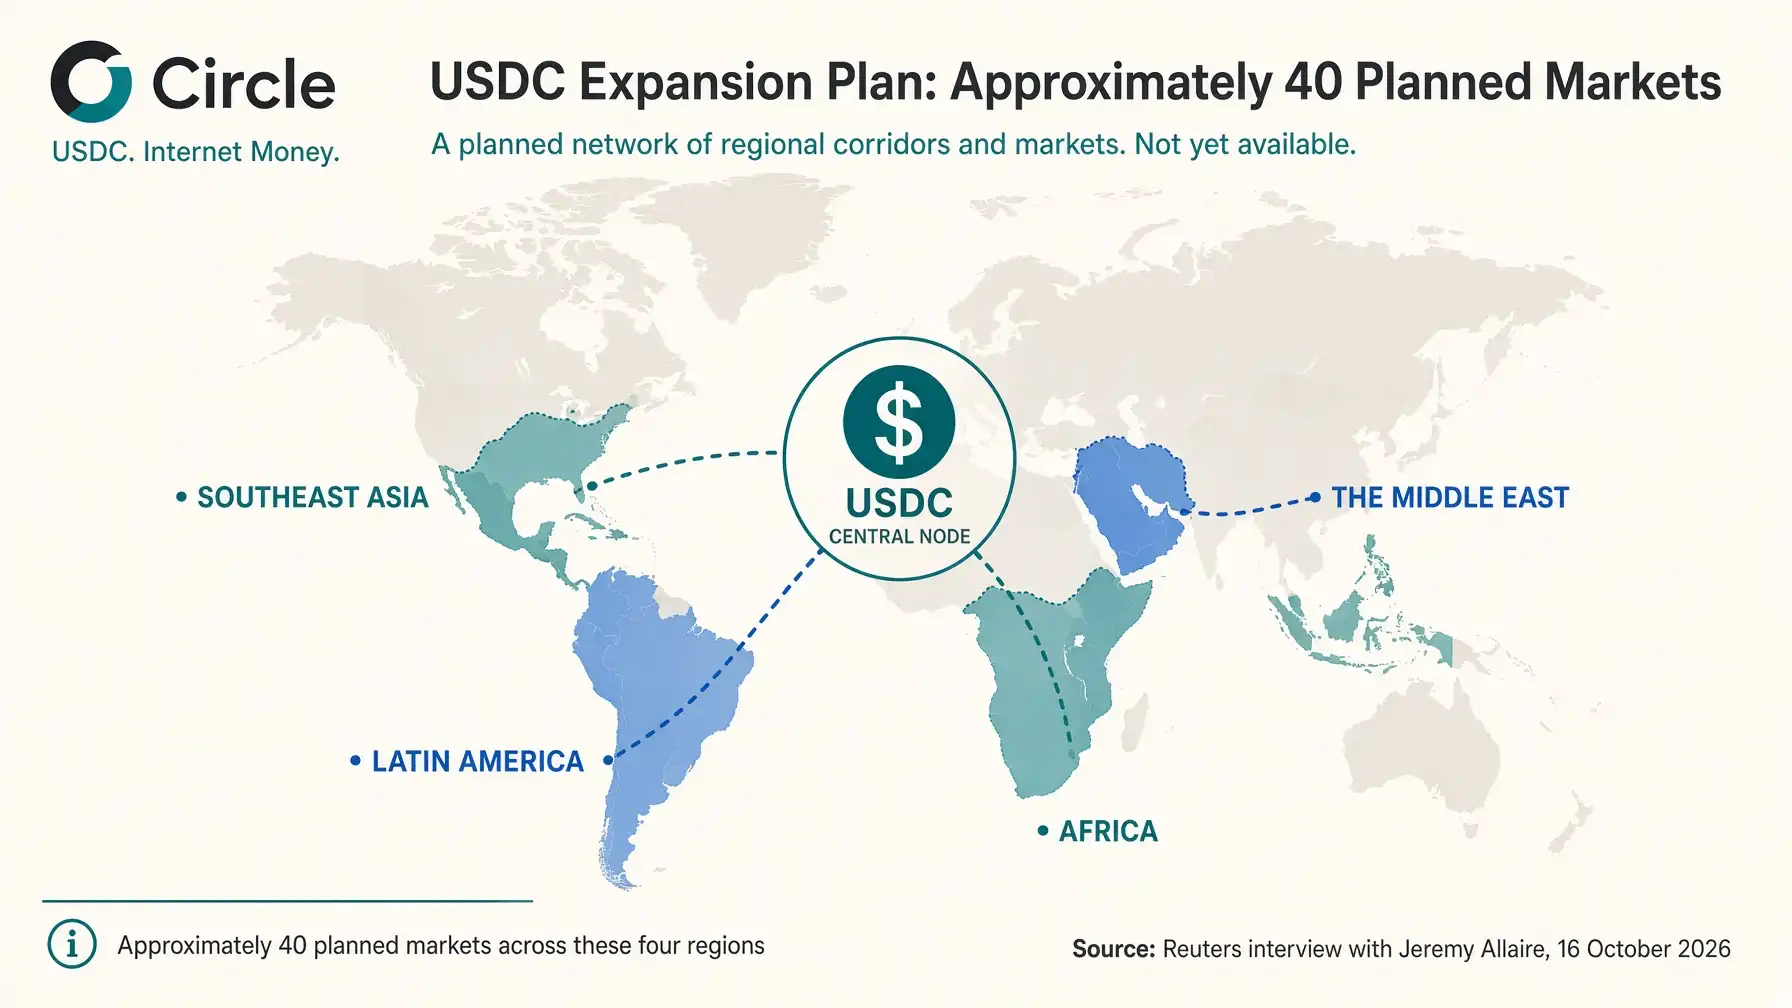
CircleのCEOであるJeremy Allaire氏は、アジア、中南米、アフリカ、中東の約40市場を対象にドル建てステーブルコインUSDCの展開を進めると表明した。対象となるのは、企業や個人が異なる通貨・銀行・決済システム間で資金を移動させる際、高いコストを負担せざるを得ない地域だ。USDCは一部の技術的なプロセスを簡略化できるが、現地の口座へのアクセス、現地通貨への両替、本人確認、ライセンス取得といった規制上の義務は依然として必要となる。
Circleが目指すのは、デジタルネットワークへの資金の出入り口にUSDCを位置づけることだ。単純に取引所への上場を増やす戦略とは異なる。資金の収集、現地への支払い実行、企業・フィンテック・銀行の接続を担えるパートナーネットワークの構築が欠かせない。
この拡大目標は、BinanceがCircleに1億ドルを出資した件(SpazioCryptoが9月23日に報道済み)を受けて示されたものだ。10月16日の発表では、対象市場数の目安と注力する4地域という具体的な運営面の情報が加わった。これが前回の報道と異なる新たな要素となっている。
Tazapayが担う運営上の役割
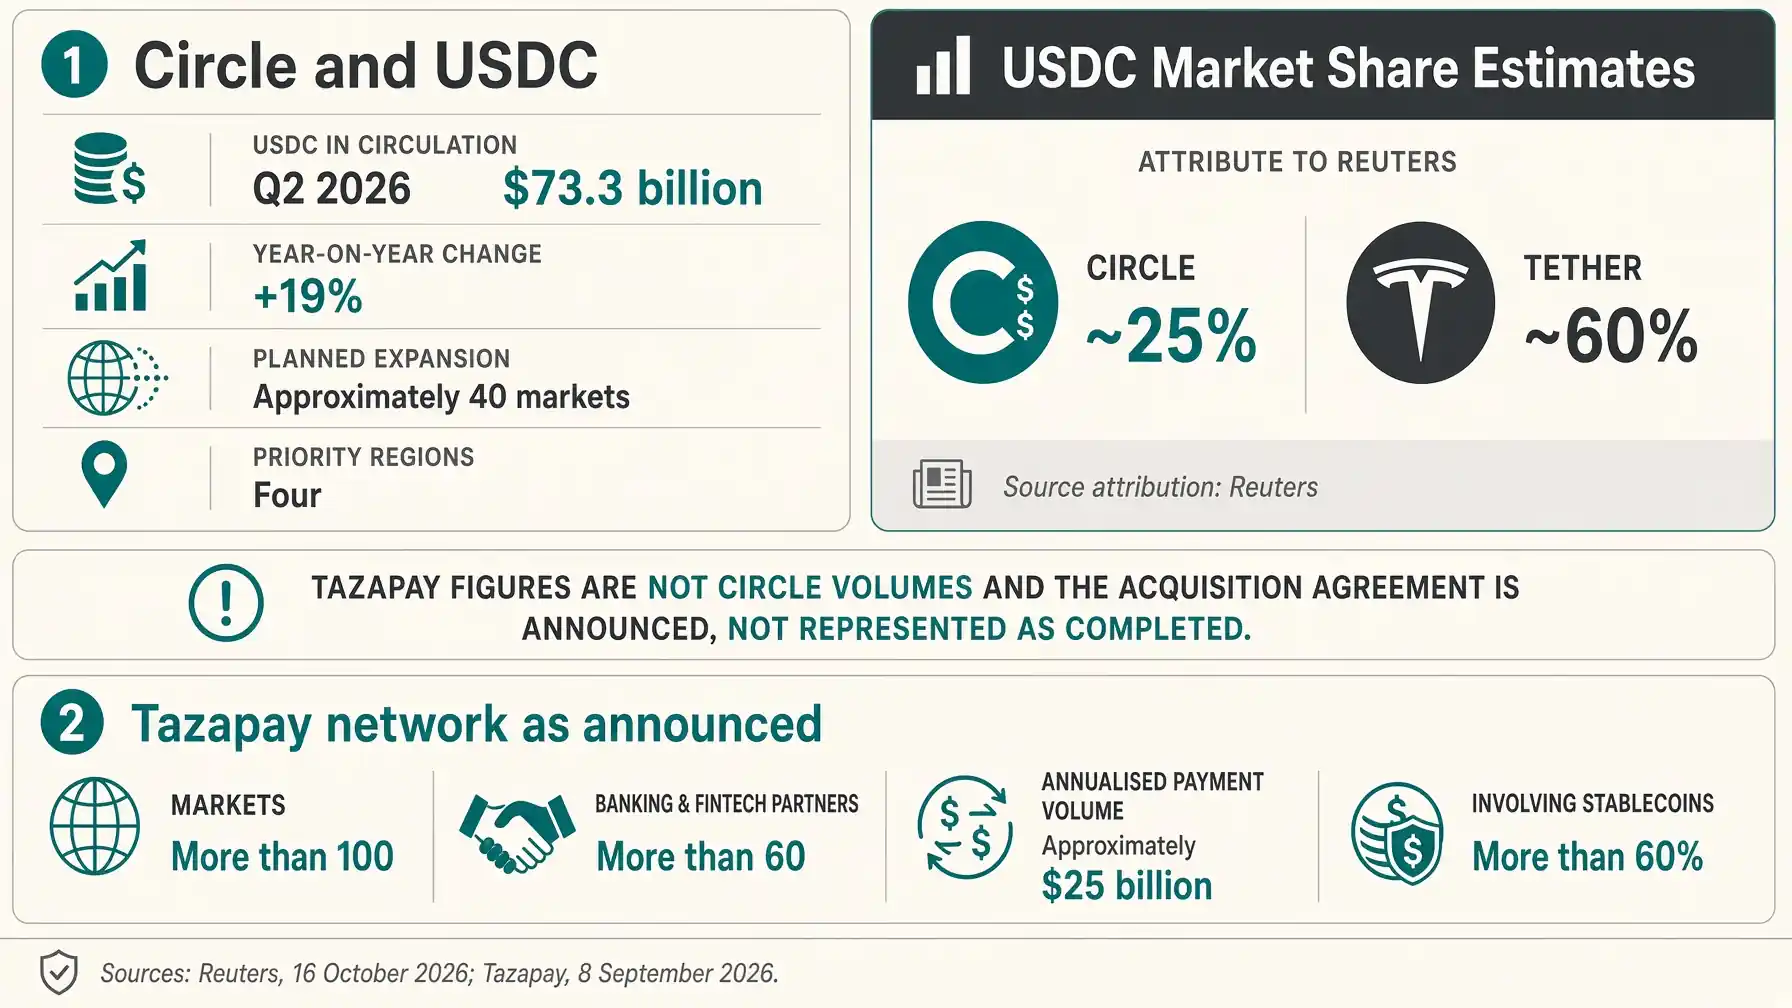
むしろTazapayは9月8日、Circleによる買収契約の締結を発表した。同社によると、そのネットワークは60社を超える銀行・フィンテックパートナーを通じて100以上の市場をカバーし、年換算取引高は約250億ドルに達するという。このうち60%超がステーブルコインに関連するとされる。
ただし、これらはTazapay自身の数値であり、Circle傘下となった後のUSDCの実績を示すものではない。USDCの流通データと単純に足し合わせたり、買収完了後の収益・取引量として扱うべきではない。買収は規制当局の承認や取引条件の充足を要する場合があり、Tazapayは既存契約がそのまま維持されること、新規ルートは別途告知する旨を明確にしている。

戦略的な価値は明確だ。現地ネットワークがあれば、国ごとに銀行・決済手段・支払いを個別に統合する手間が大幅に減る。Circleにとっては、USDC発行機能と、海外のサプライヤーや取引先、労働者への支払いを行う企業に近い配送ネットワークを組み合わせることが可能になる。
USDCの現状とTetherとの比較
実は、Reutersの報道によると。2026年第2四半期時点でUSDCの流通量は733億ドルに達し、前年同期比19%増となった。同報道はCircleのステーブルコイン市場シェアを約25%とし、Tetherの約60%に対して大きな差がある。これらの数値は報道時点の推計であり、方法論によって変動するため、固定値として扱うべきではない。
2026年第1四半期のUSDC取引量記録はすでに、利用拡大と発行体の収益性の乖離を示していた。流通量が増えれば準備金からの利息収入は増加するが、事業拡大・インセンティブ・配送にはそれ相応のコストが発生する。
Tetherは多くの市場で流動性と認知度のアドバンテージを保っている。Circleはより整備された規制対応、企業向け統合、新たな現地送金回廊で対抗しようとしている。この競争の焦点は取引所上のシンボルを置き換えることではなく、USDCを企業の日常的な支払い手段として根付かせることにある。
国際送金とAIエージェントへの応用
CircleはUSDCをプログラマブルな送金インフラとして位置づけている。決済分野における潜在的な優位性は、24時間365日の稼働と、銀行の窓口時間を待たずにデジタル取引を決済できる点だ。国際決済における競合としてのUSDCの詳細は、トレーディング以外のユースケースへの移行を論じている。
Allaire氏はさらに、将来の成長をAIエージェントと結びつけて語っている。サービス、データ、計算能力を自律的に購入するソフトウェアエージェントは、少額の取引を大量に発生させる可能性がある。ステーブルコインはコードに組み込み可能で、常時稼働ネットワーク上で動作できることから、こうしたマイクロペイメントのインフラ候補の一つとなっている。
同じ自動化が、一方でリスクも拡大させる。侵害されたエージェントは数秒で送金を実行し、誤った操作を連鎖させ、人間ユーザー向けに設計された管理機能を回避することができる。支出上限、細粒度の承認、検証可能なID、停止機能はアドオンではなく、製品そのものの一部になりつつある。
ローンチ前に欠けているもの
言い換えると、最初に欠けているのは対象市場の一覧だ。4つの地域にはステーブルコイン、外国為替、決済に関するルールが大きく異なる数十の法域が含まれており、具体的な国名がなければ、規制上のカバレッジや各参入の商業的な重みを評価することはできない。
スケジュール、現地パートナー、初期プロダクト、提供条件の基準も示されていない。「参入」とは、ペイアウト回廊の開設、プラットフォームを通じたUSDCの配布、企業との統合、ライセンス取得など、さまざまな意味を持ち得る。これらのステップは等価ではない。
さらに、コスト、取引量目標、損益分岐点の時期も公表されていない。拡大は流通を改善する可能性があるが。コンプライアンス。現地流動性、オペレーション上のサポートを必要とする。現段階でこの計画をCircleの財務見通しに直結させるのは時期尚早だ。
欧州とMiCAというフィルター
言い換えると、欧州はCircleに対して、多くの新興市場とは異なる枠組みを提供している。MiCA(暗号資産市場規制)はステーブルコインの発行・流通を規律し、認可プロバイダーに対して提供可能なトークンの検証を義務付ける。ステーブルコイン、銀行預金、イタリア銀行の立場を巡る議論は、準備金と競争が金融政策上の問題になりつつあることを示している。
米国では、GENIUS ActおよびOCC・FDIC・FinCENに委ねられた規則が別の枠組みを構築している。Circleはこの規制経験を活かすことができるが、アフリカ、中南米、中東、アジアにそのまま移植できるわけではない。
イタリアにとって、このプランは新たな特定ローンチを意味するわけではない。より具体的な効果は間接的なものだ。現地の決済回廊が増えれば、それらの市場で支払いや受け取りを行うイタリア企業にとってUSDCの有用性が高まる可能性がある。ただし、EU域内で提供されるサービスはいずれも引き続きMiCAとCASP(暗号資産サービスプロバイダー)規制の対象となる。
より大きな構図
一つの解釈として、ステーブルコインの次の競争局面は、単なる発行よりも流通によって決まると見ることができる。トークンは口座、企業ウォレット、ペイアウトシステムに届き、予測可能なコストと時間で現地通貨に換金されて戻る必要がある。
Circleはこのネットワークを、Tazapay、Binance、企業向け統合を通じて構築しようとしている。Tetherはより広い既存基盤と、多くの市場での確固たるプレゼンスを持つ。約40市場への参入計画は、競争の舞台が現地インフラ、コンプライアンス、オペレーション上の信頼性へとシフトしていることを示す。CircleがすUnderlyingの国名とスケジュールを公表するまでは。これは表明された戦略であり、実現済みのプレゼンスではない。