毎週末、企業財務部門が直面するジレンマを想像してほしい。マネー・マーケット・ファンドは平日にしか換金できないため、日曜日に資金が必要になると、金曜日に売却して2日間は利息を稼げないまま待つしかない。この課題に取り組んだのが、Uberのトークン化財務管理パイロットだ。2026年10月30日、HSBC Bank USA、Franklin Templeton、Tradeweb、Fireblocksの4社が共同でアナウンスしたところによれば、UberはCanton Network上でパイロットプロジェクトを完了した。HSBCのトークン化預金を使ってFranklin Templetonのトークン化マネー・マーケット・ファンドの口数を購入し、その一部を週末に換金することに成功した。ただし現時点では実験段階に過ぎず、商業展開の発表も投資金額の開示も第三者による独立した検証もない。

Canton Networkが10月30日に公表した共同プレスリリースを精読した。Tradeweb版のプレスリリースはアクセスできなかった。取引のタイムラインはBloombergの報道に基づくが、直接参照はできていないため、crypto.newsおよびCoinEditionの転載を通じて確認している。背景の理解にはHSBCとCantonが4月に発表した資料、ならびにDecryptとCointelegraphの記事を参照した。
Uberはパイロットで具体的に何をしたのか
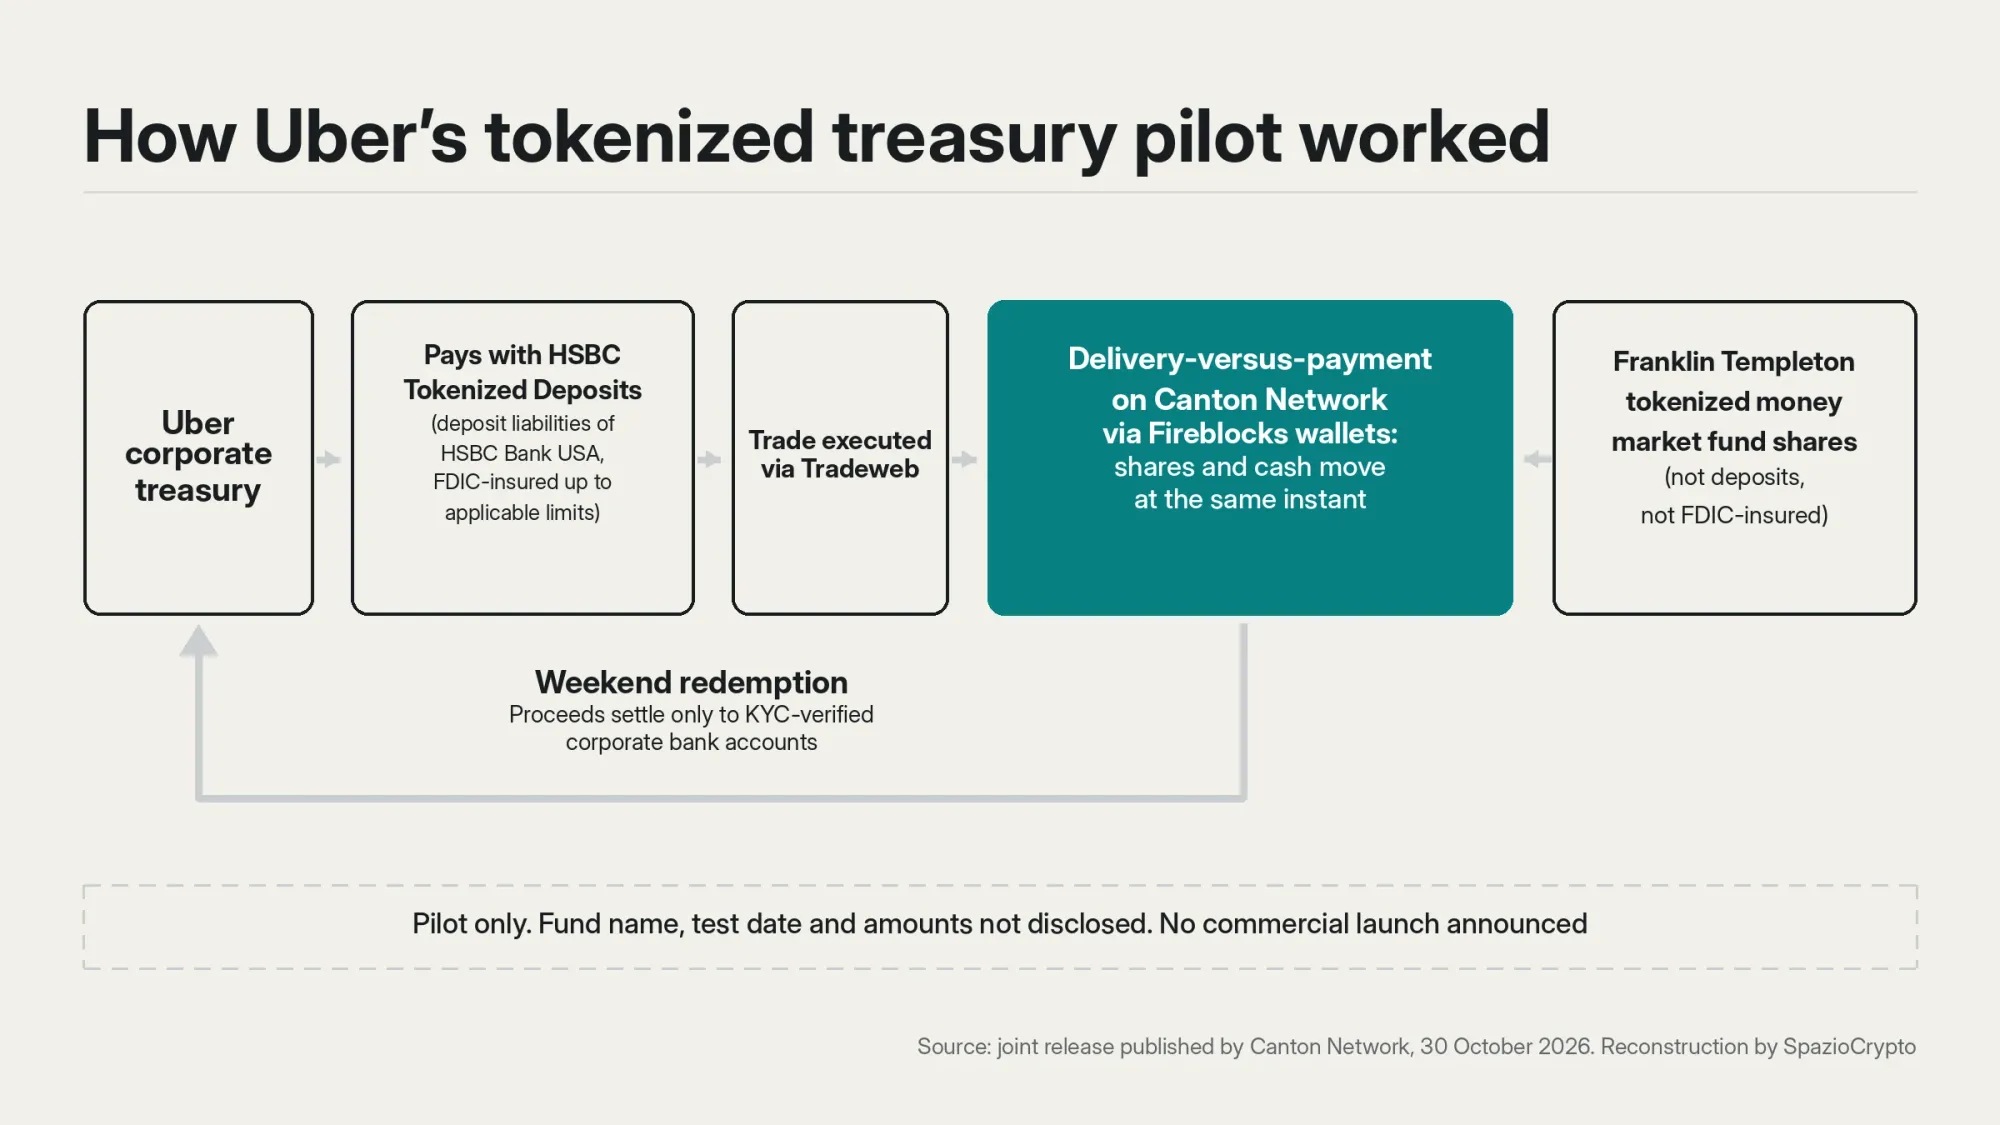
共同プレスリリースによると、UberはTradewebのプラットフォーム上でFranklin Templetonのトークン化マネー・マーケット・ファンドの口数を購入し、HSBC Bank USAのデジタル形式の預金であるHSBC Tokenized Depositsで支払いを行った。決済方式はCanton Network上のDVP(Delivery versus Payment)で、Fireblocksのウォレット技術を使い、口数と代金が同時に移転する仕組みだ。一方が失敗すれば取引全体が成立しない。対象ファンドの名称、テスト実施日、取引金額はいずれも開示されていない。
このパイロットを際立たせるのは、週末の換金が可能だった点だ。プレスリリースには、UberがKYC(本人確認手続き)を経た企業銀行口座に対してのみ週末中に口数を換金できたと記されており、資金が必要になる瞬間まで運用益を獲得し続けることができた。換金代金の受け取り先は検証済みの企業口座に限定されており、外部ウォレットへの送金は不可とする閉じた回路だ。
Uberのコーポレートファイナンスおよびキャピタルマーケット担当副社長のOdette Rodrigues氏は、このパイロットを「24時間365日の運転資本管理に向けた重要な第一歩」と位置付けたと共同プレスリリースで述べている。Uberはすでにこの方向性を検討していた。CoinEditionおよびGenfinity の報道によると、2025年にCEOのDara Khosrowshahi氏がステーブルコインについて国際送金コスト削減の選択肢として研究中だと語っていた。
なぜ週末の流動性がこれほど重要なのか
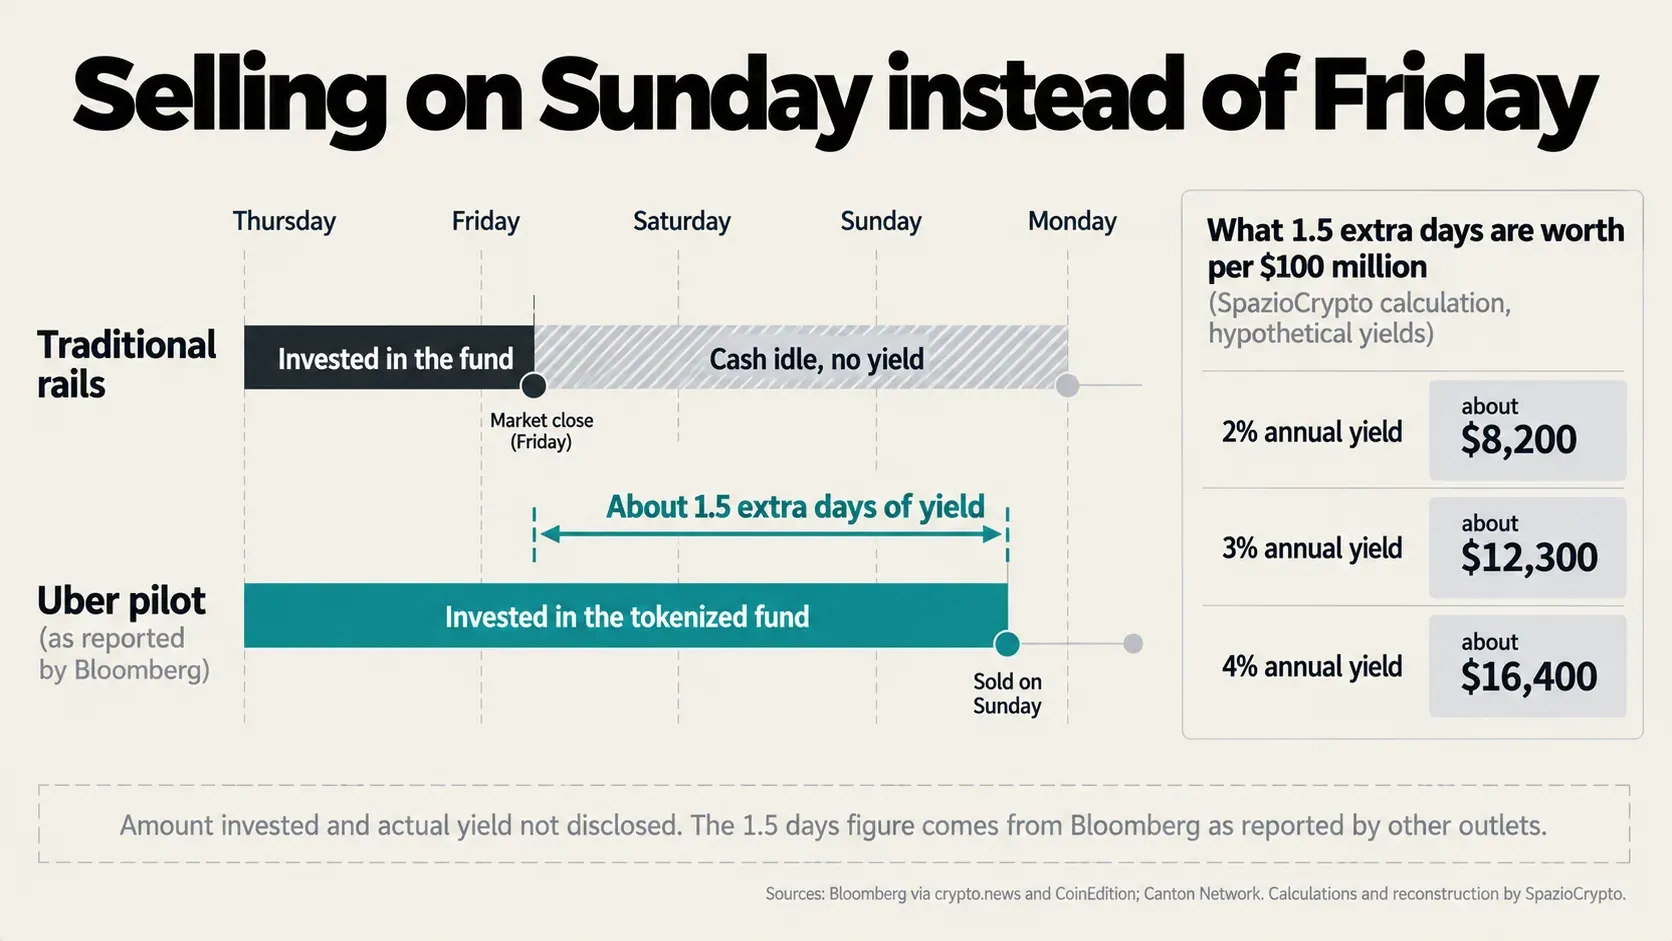
実は、マネー・マーケット・ファンドは、すぐには必要のない余剰資金の一時的な置き場として機能する。超短期の有価証券に投資し、一定のリターンを生みながら迅速に換金できるが、通常は平日のみの対応だ。日曜日に支払いが発生した場合。財務部門は金曜日の終値前に売却を完了させ、その後2日間は利息を失ったまま待機せざるを得ない。
crypto.newsおよびCoinEditionがBloombergを引用して伝えたところによれば、Uberは木曜日に口数を購入し、日曜日に換金した。金曜日に換金した場合と比べ、約1日半分の追加リターンを得ることができた。金利が上昇したわけではなく、同じ金利がより多くの日数に適用されたということだ。投資元本や実際のリターン額については、UberもパートナーのHSBCらも一切開示していない。
規模感を掴むために試算してみよう。1億ドルを1.5日間追加で運用した場合、年利1パーセントポイントあたり約4,100ドルの利息が発生する。年利4%のファンドであれば、1回の週末で約16,400ドル相当になる計算だ。これはSpazioCryptoによる仮定のシミュレーションであり、仮定の利回りを用いている。1回の週末では金額として小さいが、7日365日対応の決済・受入業務を抱えるUberのような企業にとっては、この積み重ねが財務効率の改善につながるという点が本質だ。
トークン化預金とステーブルコイン、何が違うのか
見た目は似ているが、本質は別物だ。トークン化預金とは、ブロックチェーン上を移動できるようになった銀行口座の残高そのもの。ステーブルコインは、発行企業がドルとの交換を約束する独自トークンである。HSBCのプレスリリースによると、HSBC Tokenized DepositsはHSBC Bank USAの預金負債として扱われ、法定上限の範囲内でFDICの連邦預金保険が適用される。一方、ステーブルコインは発行体の準備資産に依存しており、USDTとUSDCの比較が示すとおり、発行体ごとのリスク差は無視できない。
マネーマーケットファンドはさらに別の性格を持つ。ファンド口数は預金でなく、FDICの保護対象外だ。プレスリリース自体が認めるように、ファンドは1口1ドルの価値維持を目指すが保証はしない。今回のパイロットは銀行マネー、ファンド口数、それらを交換するネットワークという三者を組み合わせた実験である。HSBCはこのテーマを英国でも推進しており、Lloyds、Barclays、NatWestとの銀行間トークン化預金にも参加している。