トークン化マネーマーケットファンドは、暗号資産のトレーディングとは根本的に異なる金融ツールだ。投機ではなく、企業の流動性管理を目的としている。フランスのフィンテック企業Spikoは2026年10月6日、ニュー・エンタープライズ・アソシエイツ(NEA)主導のシリーズBラウンドで9000万ドルを調達したと発表した。累計調達額は1億2000万ドルに達する。パリとロンドンにハブを構える同社は、CoinGeckoのデータによれば運用資産約27億ドル、25カ国以上で1万社超の顧客を持ち、ユーロ、ドル、ポンド、スイスフランの4通貨建てファンドを提供している。イタリア市場との接点も明示されているが、その内容は限定的だ。Spikoは複数の欧州市場でローカルチームの構築を進めており、イタリアもその一つとしている。ただし、現時点でイタリア拠点の設置や商業展開の日程は発表されていない。日本の投資家にとっては、トークン化MMFというモデルが国内でどのように規制されうるかを考えるうえで参考になる事例だ。
Spikoが発表したシリーズBの詳細
言い換えると、今回の9000万ドルラウンドは、運用資産380億ドル超を誇るNEAが主導し、Index Ventures、Bpifrance、Speedinvest、Flourish Ventures、Shapers、White Star Capital、Blockwall、Frst、EQNX、Mirana Ventures、Wintermute Venturesが参加した。エンジェル投資家としては、元ドイツ連邦銀行総裁のAxel Weber氏と、フランスのフィンテック企業Qontoの創業者陣が名を連ねる。調達資金の用途としてSpikoは、新製品の投入、新市場への参入、チームの拡充の三点を挙げているが、9000万ドルの具体的な配分は公表されていない。
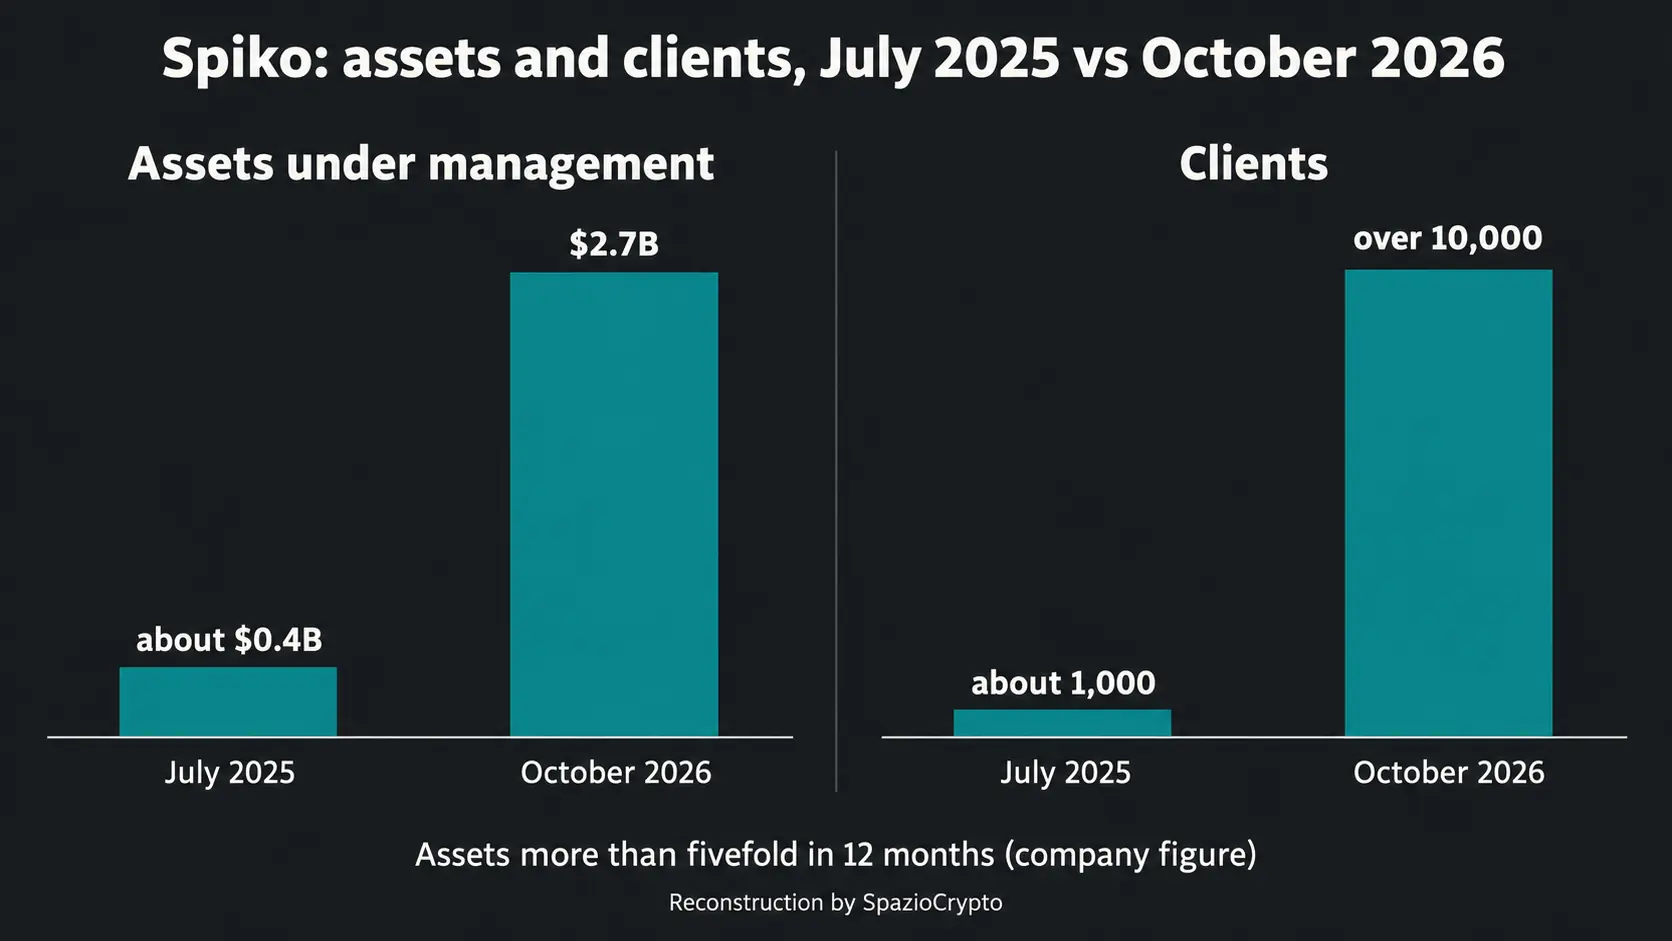
数字の面では、運用資産が12カ月で5倍超に成長したとしている。英語のプレスリリース(The Blockが報道)では27億ドル、フランス語版では24億ユーロと表記されており、FinTech Futuresによれば2025年7月時点では約4億ドルだった。顧客数は1000社から1万社超に拡大し、スタートアップ、研究機関、公的機関、ベンチャーキャピタル、医療クリニックなど多様な組織が含まれる。FinTech Futuresはまた、Bloombergを引用する形で企業価値を8億ドルと報じているが、Spikoは自社発表でこれを確認していない。
共同創業者でCEOのPaul-Adrien Hyppolite氏は、フランス財務省の金融市場部門で副部長を務めた経験を持ち、自社の理念を「利回りはすべての人に届くべきだ」と表現している(訳注)。NEA欧州責任者のPhilip Chopin氏は、Spikoが「規制面とプロダクト面の両方を同時に解決した唯一の企業だ」と述べている(訳注)。いずれも経営陣と投資家による自己評価であり、独立した第三者検証ではない点には留意が必要だ。
Spikoは実際に何を販売しているのか
トレーディングサービスではない。Spikoはブロックチェーン上に記録されたマネーマーケットファンドの受益権を発行し、ウェブ・モバイルアプリおよびAPIを通じて提供している。運用中の資金に収益を生ませることを主眼とした「プログラマブル・トレジャリー」という概念を掲げており、給与や仕入れ代金の自動支払い、余剰資金の定期ファンドへの自動移動などをAPIや財務管理ソフト、AIエージェント経由で設定できると説明している。ただし定期ファンドはあくまで例示であり、既存製品ではない。即時出金はすでに利用可能で、リアルタイムの利息計算は「次のステップ」として位置づけられているが、提供時期は未公表だ。
技術的な詳細については発表内容が乏しい。UCITSなどの規制枠組みや、利用するブロックチェーンの名称は記載されていない。The Blockは「複数のパブリックブロックチェーン」と「規制されたファンド」と表現するにとどめ、規制当局や管轄地域を明示していない。公開情報を補完すると、SpikoのサイトではフランスのACPR(健全性監督破綻処理機構)から認可された投資会社として登録されており、DefiLlamaのデータによればユーロ圏の短期国債に投資するEUTBLファンドはフランスで設立され、UCITS指令に準拠し、Arbitrum、Stellar、Polygon、Ethereumを含む7つのネットワーク上で発行されており、運用残高は約6億4300万ドルだ。
Crypto Briefingが9月中旬時点で報じた数字では25億5000万ドル。ファンドは計9本あり、ユーロ圏、米国、英国の国債に連動している。最大のファンドはAmundi運用の「Spiko Amundi Overnight Swap Fund」で、カストディアンはCACEISとBNY Mellonが担当する。米国Tビルおよびマネーマーケットファンド連動商品の管理報酬は0.25%、フランスAMFの監督下に置かれており、身元確認(KYC)を完了し承認された投資家のみアクセスできる。
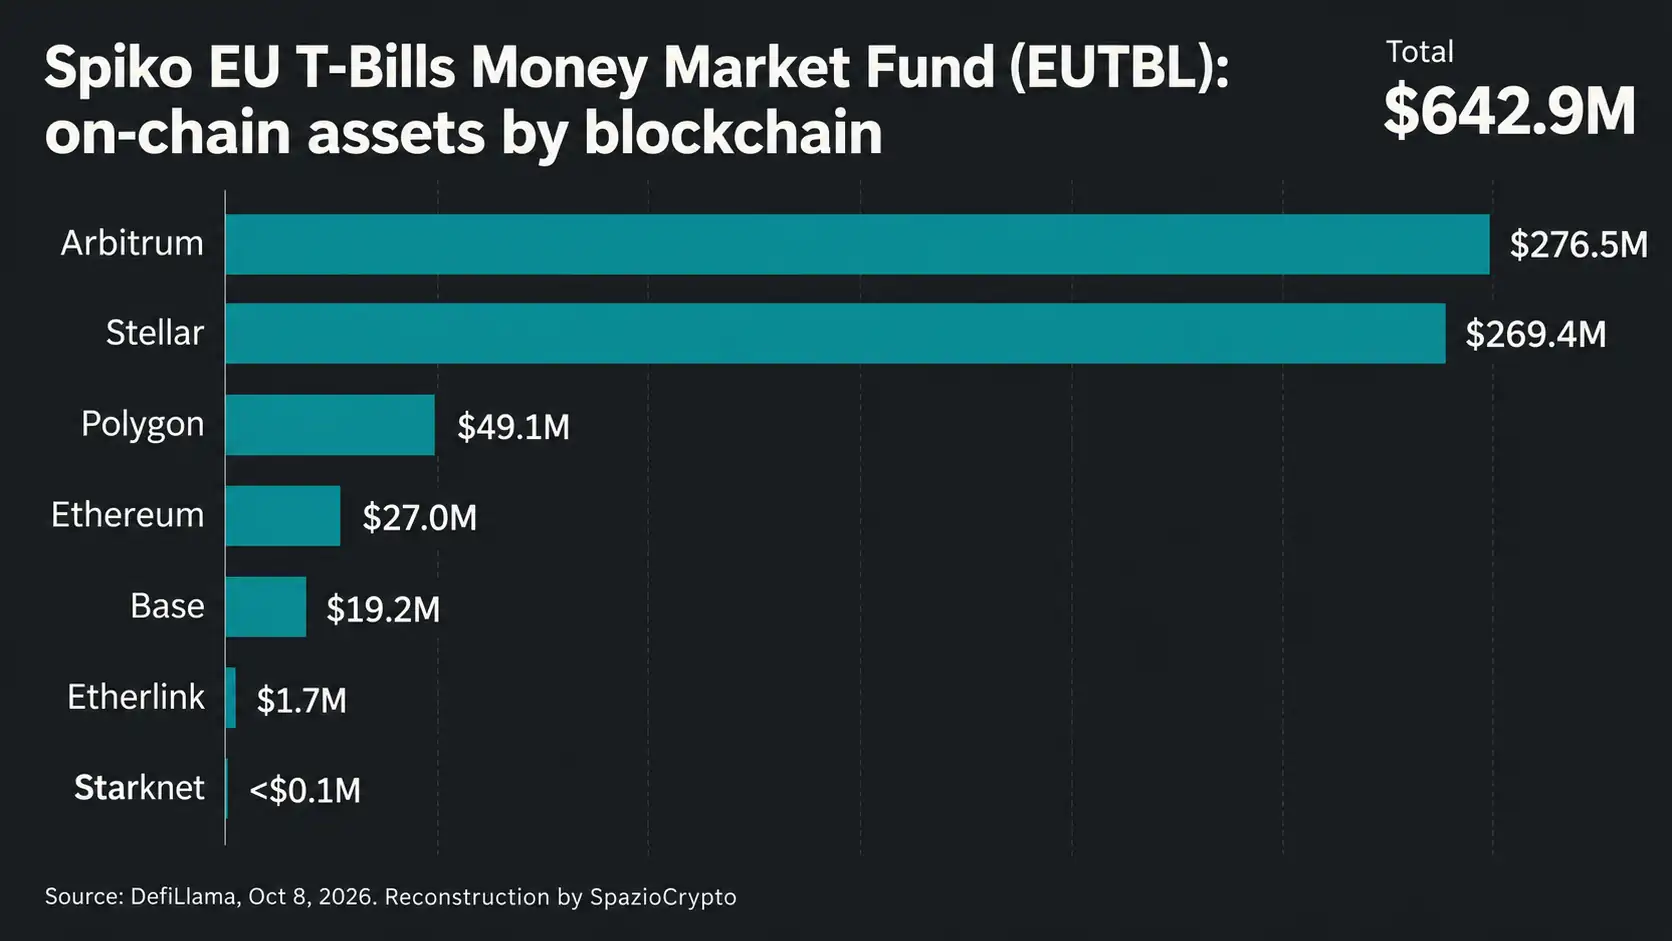
イタリア進出の実態:確認できること、できないこと
Spikoはすでにロンドンとパリに拠点を置き、ドイツ、北欧諸国、イタリア、スペイン、オランダでローカルチームを採用中だと発表している。ただし、イタリアに関してアナウンスが伝えるのはこれだけだ。The BlockとFinTech Futuresもこの内容を転載するにとどまり、詳細は一切加えていない。イタリア国内の拠点、開設時期、人員規模、イタリア人顧客の有無、新製品の提供時期、そしてどのライセンス・銀行・パートナーを通じて国内で販売するかというモデルは、いずれも明らかにされていない。
最も現実的なターゲットは、Spikoが対象顧客として挙げる企業・機関の財務部門だと考えられるが、イタリア向けに限った言及はない。参入先の市場もけっして空白ではない。イタリアのトークン化はこれまで主に機関投資家向けで進んできた。doValueとWeltixはConsobが認可したDLT登録簿上で1,000万ユーロ規模のNPL証券化をトークン化し、UniCreatが出資するBlockInvestのプラットフォームはイタリア銀行のシステムを通じた中央銀行デジタルマネーによるトークン化債券の発行・決済の国内初事例と位置づけられている(詳細はイタリア金融にブロックチェーンが入るの記事を参照)。さらにABIやIntesa Sanpaoloを含む国内6機関がECBのAppiaプロジェクトの連絡グループに参加している。イタリア下院では、ビットコインとトークン化に関する14の作業部会のうちの一つが実物資産のトークン化を専門に扱っている。
Spikoが向き合うのは、発行体や銀行とは異なる層だ。ファンドの口数がUCITS形式である以上、それは金融商品であり、MiCAの暗号資産の枠組みではなくファンド規制の下に置かれる。これは筆者らの解釈であり、アナウンス自体は規制上の根拠を示していない。
参入する市場の構図
Spikoは、RWA.xyzのデータを引用しながら、BlackRockやFranklin Templetonを上回るトークン化マネーマーケットファンドの最大規模の品揃えを世界で持つと主張している。The Blockはこの比較がファンド全体の純資産ではなく発行体間の順位を指すものだと指摘しており、独立した検証は存在しない。Crypto Briefingの2025年9月中旬時点のデータによると、Spikoはトークン化実物資産の発行体ランキングでSecuritizeとOndoに次ぐ6位に位置していた。
BlackRockも欧州で同じ競争を繰り広げている。同社は傘下のInstitutional Cash Seriesに属する欧州マネーマーケットファンド6本の12口座クラスをEthereumでトークン化し、JPMorganのKinexysを技術パートナーに採用した。この経緯は欧州で3,110億ドル規模のトークン化ファンドの記事でも取り上げた。なお3,110億ドルはシリーズ全体の純資産であり、トークン化済みの金額ではない。より広い視点で見ると、CoinSharesとToken Terminalのデータでは、DeFiプロトコルにおけるトークン化実物資産の預け入れ額は12カ月で3倍以上に拡大し74億ドルに達しており、トークン化トレジャリーがその成長を牽引する主要因の一つとなっている。詳細はRWAが3倍になる一方でDeFiは資本を失うという分析を参照してほしい。
Spikoとイタリア:要点整理
確認済み事項と未確認事項。出典:Spikoアナウンス、The Block、FinTech Futures
- 確認済み:NEA主導のシリーズBで9,000万ドル調達(累計1億2,000万ドル)、運用資産約27億ドル、25カ国以上で1万人超の顧客、欧州各国(イタリアを含む)でローカルチームを採用中。
- 未確認:イタリア国内の拠点、ローンチ時期、イタリア人顧客、ライセンスと販売モデル。Spikoはイタリア企業ではなく、8億ドルのバリュエーションも同社は公表していない。
- 今後の注目点:イタリアでの採用・拠点設立の動き、イタリアの銀行やフィンテックとの提携、新製品の展開、リアルタイム利息計算機能の実装。
より大きな文脈で読む
利息を生む流動性は、財務担当者に対して最も説明しやすいユースケースだ。暗号資産への信頼を求めるのではなく、異なるインターフェースを持つマネーマーケットファンドを使うよう求めるだけでよい。だからこそ、Spikoのイタリア進出が問われるのは現時点で欠けている三点に絞られる。どのライセンスとパートナーで国内販売するか、従来のマネーマーケットファンドや定期預金と比べたコスト水準はどうか、そしてイタリア企業がすでに使う基幹システムへの統合はどの程度容易かという点だ。アナウンスはコストも利回りも比較を示しておらず、筆者らが独自に作り出すことはしない。
追うべき具体的なシグナルは明確だ。イタリアでの採用情報や拠点設立の発表、国内銀行・フィンテックとの提携、新製品のデビュー、そして約束されたリアルタイム利息計算の実装。これらが出てくるまでは、今回のニュースは明確な意図を持った資金調達であり、イタリアでのローンチではない。