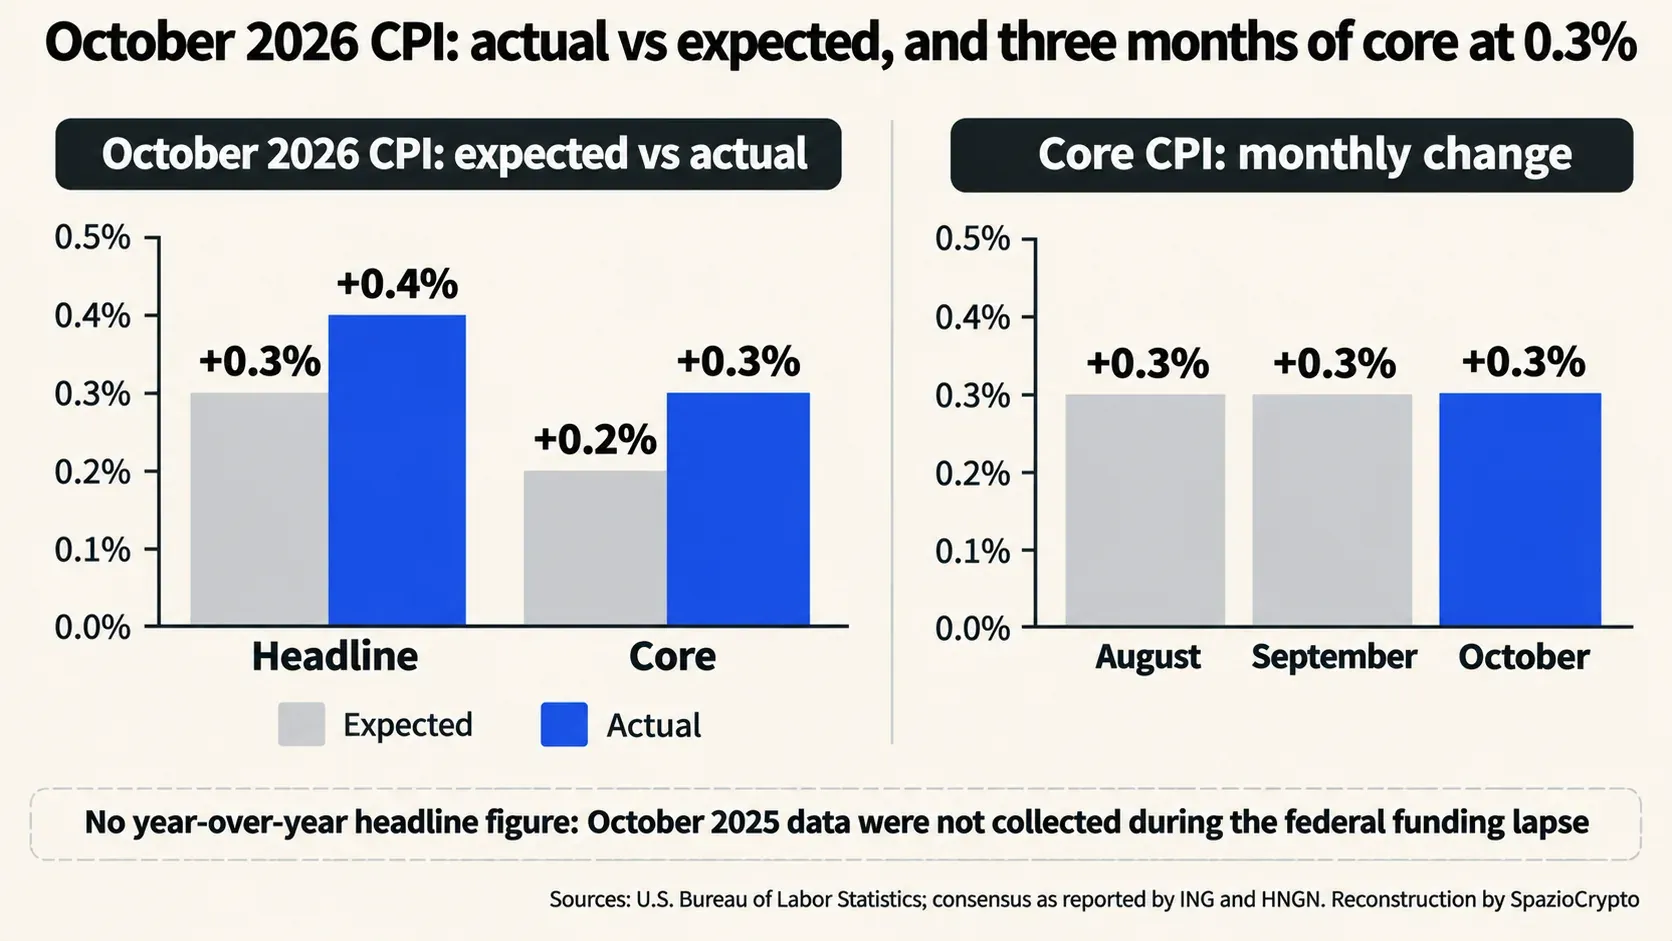
米国の消費者物価は2026年10月、前月比0.4%上昇した。市場予想の0.3%を上回る結果だ。米労働省統計局(BLS)が11月10日に発表した。食品・エネルギーを除くコアインフレは前月比0.3%上昇となり、3カ月連続で市場予想(0.2%)を一つ上回った。この2026年10月の米国CPIデータと連邦準備制度(Fed)高官発言が重なり、市場は12月の利上げをほぼ確実視し始めている。
本稿はBLSの公式発表のほか、ING、HNGN、Startup Fortuneの分析を参照している。利上げ確率と利回り水準は各ソースの集計時刻によって異なるため、幅を持たせて表記する。
数字の全体像:前月比+0.4%、コアは3カ月連続0.3%
むしろ季節調整済みの総合指数は前月比0.4%上昇。9月の0.6%からは鈍化した。コアCPIについてBLSは、“8月・9月と同様に0.3%の上昇”と発表文に記している。HNGNとINGによると、エコノミストのコンセンサスは総合0.3%、コア0.2%を見込んでいたが、両指標とも予想を0.1ポイント上回った。
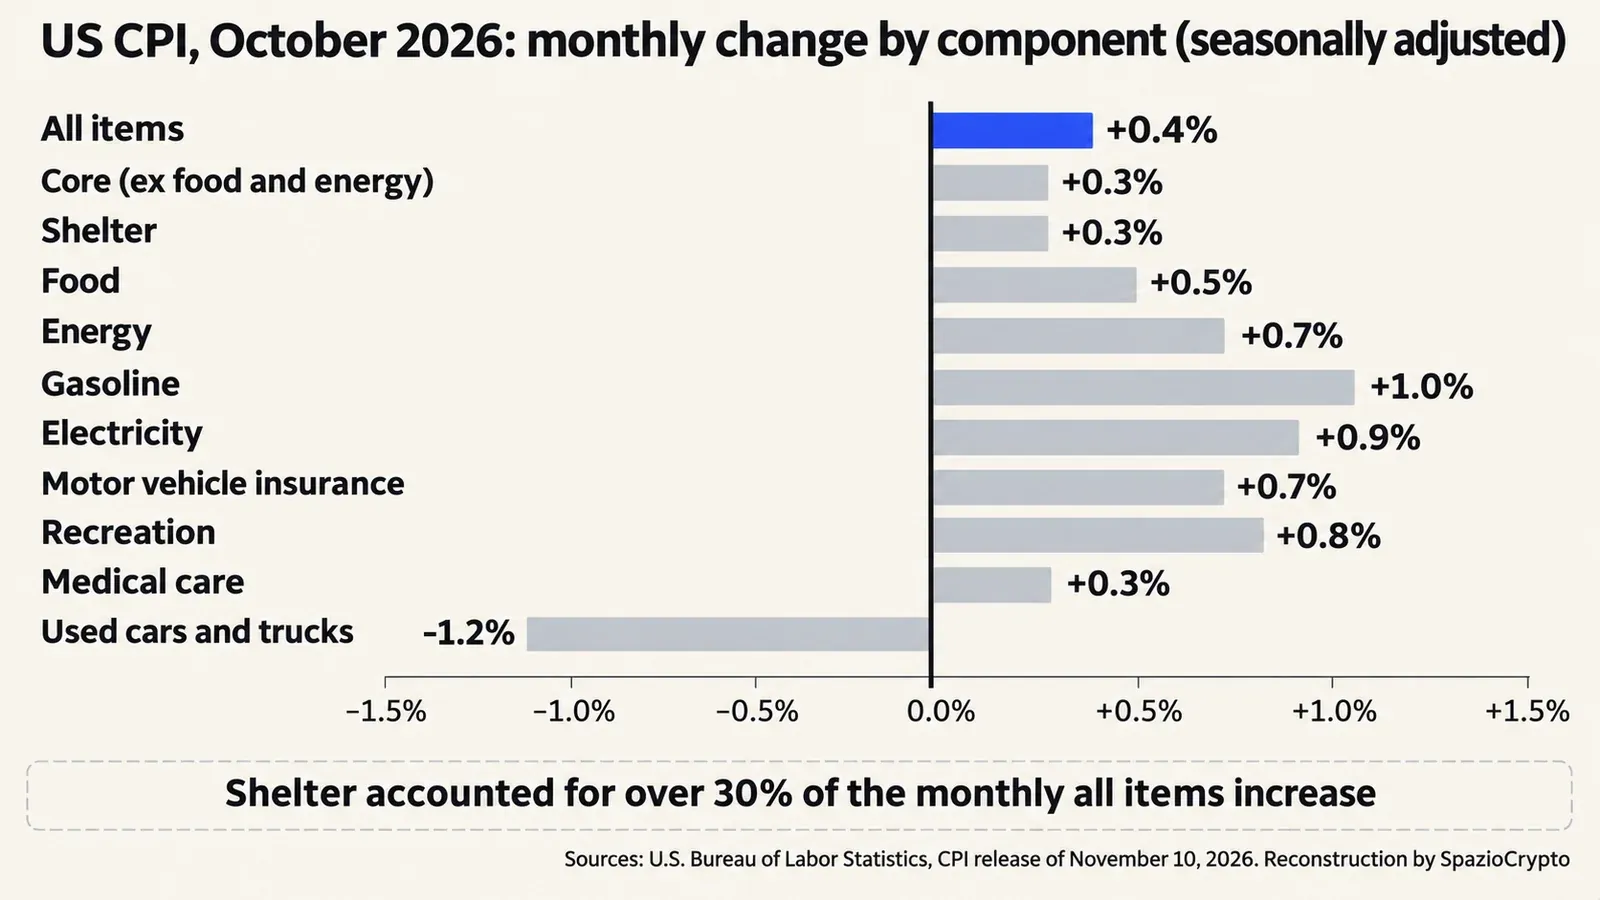
バスケットの中で最もウエートが高い住居費は0.3%上昇し、BLSによれば月次上昇分全体の30%超を説明する。食品は0.5%上昇。うち食料品(家庭内消費)が0.4%、外食が0.5%だった。エネルギーは+0.7%と、9月の+5.2%から大幅に鈍化。ガソリンは季節調整ベースで+1.0%。中古車は-1.2%と下落した。医療サービス(+0.3%)、自動車保険(+0.7%)、娯楽(+0.8%)はいずれも上昇した。
データの空白:前年比較が存在しない理由
実は、今回の発表には通常とは異なる点がある。BLSは総合CPIの前年比を公表しなかった。2025年10月に連邦政府の資金停止(シャットダウン)が発生し、同月の調査データが収集されなかったためだ。BLSの発表文には「2025年10月のデータが欠如している指数については、2026年10月の12カ月変動を公表できない」と明記されている。市場参加者は前月比データのみで判断せざるを得ない状況だ。
一部の系列については、季節調整なしの前年比が確認できる。ガソリンは前年比+37.4%。新車は+0.7%、中古車は-3.3%。なぜこれらの指数だけ前年比が利用可能なのか。BLSは発表文で説明していない。次回11月分のCPIは12月10日に公表される予定だ。
Fed:12月9日の決定に向けて
今回の数字が発表される前から、Fed高官の発言は明確だった。HNGNによると、Fed理事のクリストファー・ウォラー氏はロンドンでの講演でCPIデータ公表前に、コアインフレが0.3%程度上昇していれば12月に0.5ポイント利上げを検討すべきと述べていた。実際にその数値が出た。データ公表後、ダラス連銀のロリー・ローガン総裁は予想を上回る数値だったとコメントし、HNGNによれば追加で0.25ポイント利上げが2回必要との見解を示した。
HNGNによると、現在のFF金利誘導目標レンジは3.75%から4.00%で、10月の会合では10対2の賛成多数で据え置きが決定された。次回は12月9日に開催される。INGは、市場が25ベーシスポイントの利上げをすでに完全に織り込んだと指摘する。Startup Fortuneによれば、0.25ポイント利上げの確率は84%から90%、0.5ポイント利上げの確率は10%から15%で、後者はデータ発表前にはほとんど想定されていなかった。
市場の反応:10年債利回りが5%に迫る
言い換えると、米国債市場は即座に反応した。HNGNによれば10年債利回りは4.93%まで上昇。Startup Fortuneは4.99%前後、取引時間中の最高値は5.01%と報告しており、前日夜の4.88%から大きく上昇した。Fedの政策見通しに敏感な2年債利回りはStartup Fortuneによれば約19ベーシスポイント上昇し、4.74%に達した。INGは、利回りの上昇はウォラー発言を受けてCPIデータ公表前からすでに始まっていたと指摘する。
10年債利回りが5%に近づく局面は今年すでに経験済みだ。9月にはTreasuryがS%に迫る中でビットコインがFedとどう向き合ったかを詳報した。株式市場はすでに不安定な状態にある。11月5日のナスダック急落は2025年4月以来最大の下落だった。金利上昇は一般にリスク資産に下押し圧力をかける。暗号資産も例外ではなく、ビットコインETFへの資金フローにも影響が及ぶ。
全体像: エネルギーが11月のインフレを下押しする可能性
言い換えると、すべての要因が同じ方向を向いているわけではない。INGによると、中東情勢の緊張緩和への期待がエネルギーコストを押し下げており、小売ガソリン価格は7月中旬以来初めて1ガロン4ドルを下回った。この傾向が続けば、11月の総合インフレは減速するかもしれない。INGは12月に25ベーシスポイントの利上げを予測する一方、2027年はそれ以上の引き上げはないと見ており、住宅・エネルギー・賃金の軟化が物価を抑制するとしている。
利上げ局面にあるのはFRBだけではない。日本では日本銀行の審議委員会が次回利上げのペースをめぐり意見が割れており、その詳細は日銀内部の議論に関する記事で取り上げた。複数の経済圏で金利が上昇すれば、ステーブルコインを発行して準備金を運用する事業者にとっても資金調達コストが高まる。その影響はCircleの2026年第3四半期決算にも表れている。
イタリアの投資家への影響
イタリアから投資する人にとっても、FRBの判断は無関係ではない。米国の利上げはドルの魅力を高め、グローバルな信用コストを押し上げる傾向があり、ドル建ての株式・債券・暗号資産に影響が及ぶ。ユーロ建て口座でビットコインや米国ETFを保有している場合、為替変動が価格変動を増幅させることも、緩和させることもある。最終的な損益にはさらに税制が絡む。イタリアでは2027年以降の暗号資産課税をめぐる議論がまだ続いている。
編集部の見立てとして述べると、10月のデータは12月9日までの間にボラティリティが高まる可能性を高めた。FRBの決定とその翌日の11月インフレ発表という二つのイベントが接近しているためだ。イタリアの投資家としては、決まった日程で発表される経済指標のニュースと、それをはるかに上回ることもある市場の反応を、切り分けて考えることが重要になる。
10月の米国インフレ: 要点整理
確認された事項とそうでない事項
- 確認済み: BLS発表によると、総合指数は月次で+0.4%、コア指数は3か月連続で+0.3%。住宅+0.3%、食料品+0.5%、エネルギー+0.7%。2025年10月分のデータ収集が行われなかったため、総合の前年比は未公表。
- 未確定: 総合の前年比インフレ率、FRBが決定する利上げ幅、利回りと確率の具体的な数値(情報源や時間帯によって異なる)。
- 注目点: 11月下旬発表のPCEデフレーター、12月9日のFRB決定、12月10日の11月インフレ指標。
より大きな視点から読む
編集部の解釈として明示するが、10月のデータが重要なのはその水準よりも持続性にある。コアインフレが0.3%で3か月連続したという事実は、基調的な物価が減速していないことを示している。FRBは前年比データなしでも対応する構えを見せている。2025年の連邦予算停止の影響で前年との比較ができないため、月次データの重みが普段以上に増し、市場の反応も神経質になりやすい。
注目すべきシグナルは三つある。第一は、FRBが重視するインフレ指標であるPCEデフレーターで、11月末に発表が見込まれる。ダラス連銀のLogan総裁は上昇の可能性を示唆している。第二は12月9日の決定であり、0.25ポイントか0.5ポイントかという選択が中央銀行の姿勢の積極性を測る試金石となる。第三は12月10日発表の11月インフレで、ガソリン価格の下落が数字を押し下げ、2027年の会合のトーンを変える可能性がある。