日本銀行は10月の金融政策決定会合で政策金利を据え置いたが、内部の議論は次の利上げが近いことを示唆している。10月29日・30日の会合の「主な意見」が11月10日に公表され、日銀の次回利上げをめぐって政策委員会が速度感で分裂していることが明らかになった。一方は政策金利を「早期に」中立水準へ引き上げるよう主張し、他方は個人消費の弱さと過去の利上げ効果の残存を懸念している。金利は1.25%に据え置かれ、12月の利上げは確約されていない。
本稿はANIを通じて伝えられた10月の決定内容(採決とETF売却)および10月中旬のロイター調査をもとに構成している。日銀が公表した「主な意見」の原文については日銀公式サイトを参照した。なお、11月10日付のロイター記事は当編集部のツールでは参照できない。
 ANI
日銀の10月決定:8対1の採決で金利据え置き
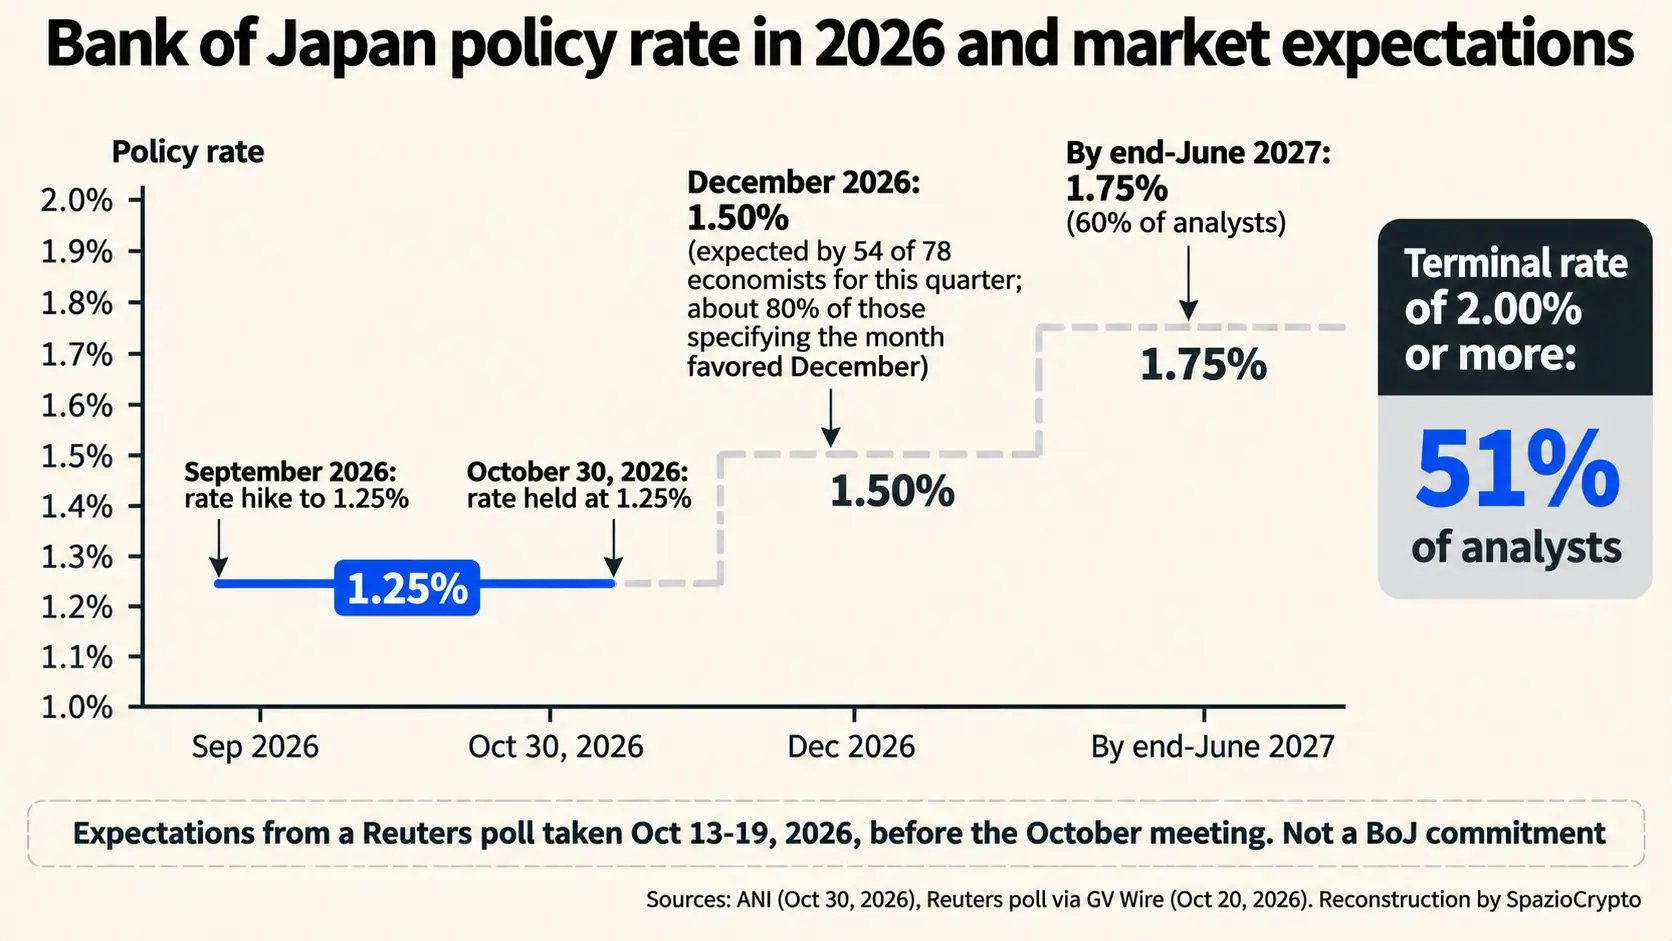
ANIによると、10月30日の採決では8対1で政策金利を1.25%に据え置く決定が下された。唯一の反対票を投じた高田創委員は1.5%への引き上げを提案し、基調的なインフレ率が目標水準に達したと主張したが、提案は否決された。同会合では日銀が保有する株式投資信託(ETF)の売却ペースも加速された。ANI報道によれば、年間約3,300億円から2027年1月以降は約8,600億円に引き上げられ、市場売買代金の約0.1%に相当する規模となる。
この会合は2026年6月と9月の2回の利上げを受けて開かれた。9月の利上げで政策金利は現行の1.25%に到達した。ロイターが10月13日から19日にかけて実施した調査では、現在の水準は31年ぶりの高水準であることが示されている。
「タカ派」の主張:「早期」中立金利到達を求める声
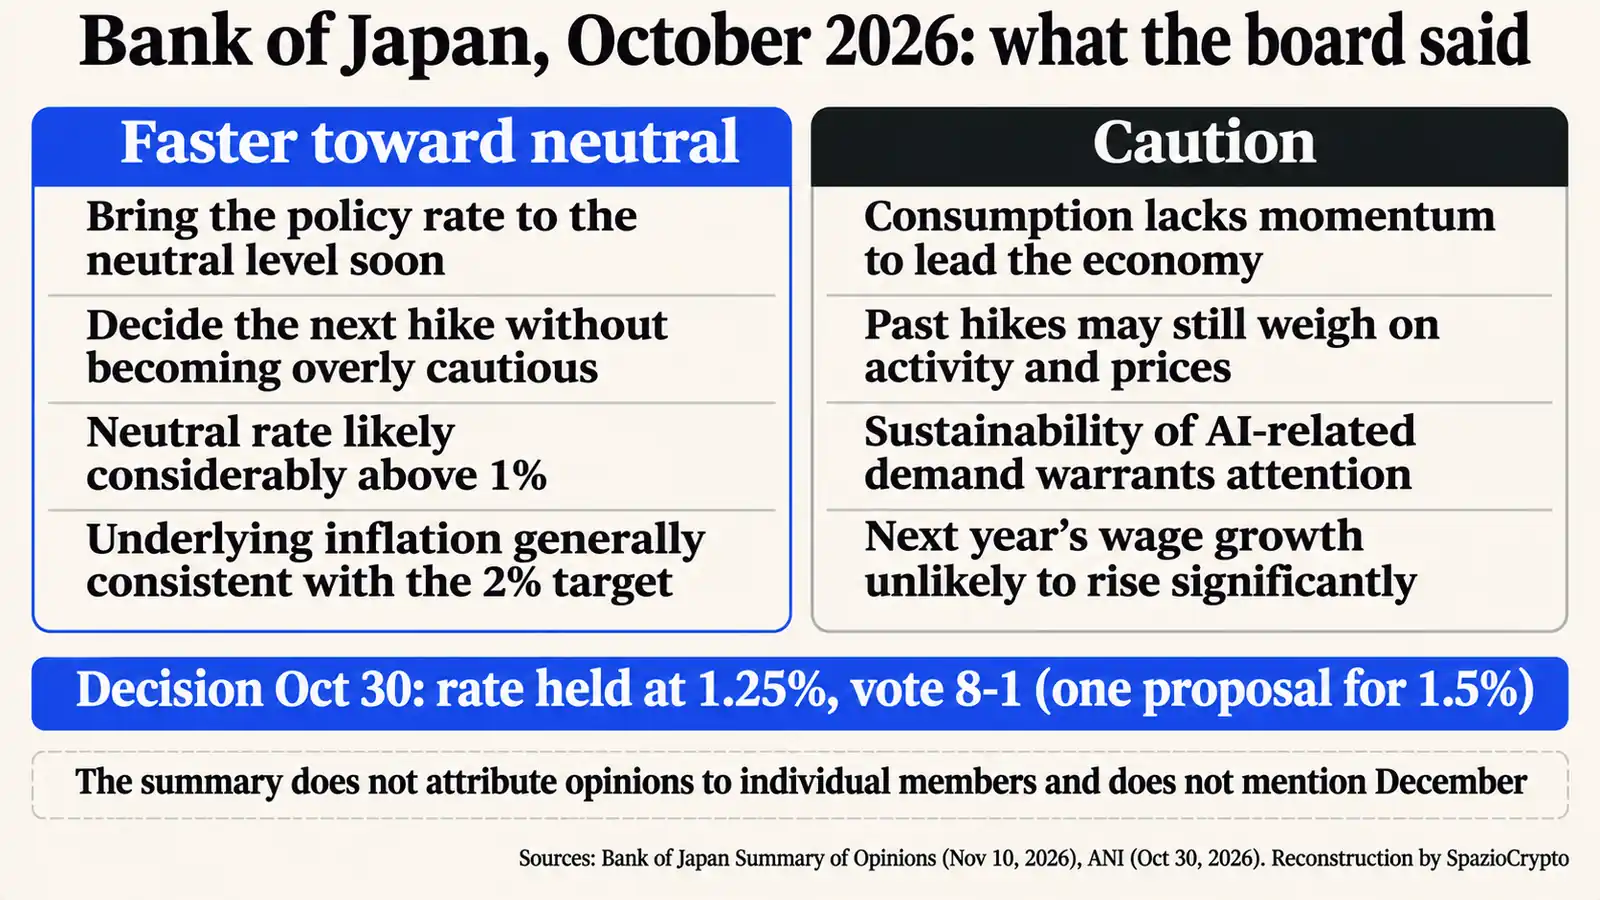
言い換えると、「主な意見」は各委員の発言を個人に紐付けず掲載しているが。委員会の一部の方向性は明確だ。ある意見は日銀が「早期に」中立金利水準まで誘導すべきだと述べている。別の意見は「過度に慎重にならずに」次回利上げ時期を判断すべきと求めている(以上。訳文はSpazioCrypto)。さらに別の意見では。中立金利はおそらく「1%をかなり上回る」水準だという見解が示された。
こうした主張の根拠はインフレ情勢への評価にある。「主な意見」によれば、基調的なインフレ率は物価安定目標と「概ね整合的」な水準にあり、2%近傍に安定させることが重要だとされている。これは高田委員が利上げを提案した際の論拠と同じだ。
「ハト派」の懸念:消費・賃金・AI効果の持続性
委員会の別の一角は三つの論点から慎重姿勢を示している。第一は個人消費だ。ある意見は、消費が経済をけん引するだけの勢いを持っていないと指摘する。第二は過去の利上げの効果だ。すでに実施した利上げが経済活動と物価をなお下押しするリスクがあり、追加利上げが景気に重くのしかかる可能性が懸念されている。第三は人工知能(AI)だ。AI関連需要が経済を支えてきたが、「主な意見」ではその波及効果が続く期間は「注視に値する」と記されている。
賃金動向も重要な変数だ。一部の企業が来年も今年と同程度のペースで賃上げを実施するとしているものの、賃金上昇が大幅に加速する可能性は低いと「主な意見」は伝えている。春闘(春季労使交渉)が次の重要な節目として挙げられている。こうした状況を総括する表現として「主な意見」には、金融緩和縮小を慎重に進める「急いで、ゆっくり(festina lente)」という姿勢が示されている。
12月の可能性:市場は織り込むが「主な意見」は明言せず
市場の視線は12月に向かっている。ロイターが10月中旬に実施した調査では、78人の経済学者のうち54人が四半期末までに1.5%への利上げを予想し、月を特定した回答者の約80%が12月を挙げた。ロイター調査によると、60%が2026年6月末までに1.75%到達を見込み、最終的な政策金利を2%以上と予想する回答者の割合は51%に上昇した。
ただし「主な意見」は12月を名指ししていない。早期介入の観測を強める内容ではあるが、それを保証するものではない。10月の反対票とタカ派の意見がその方向性を示す一方、消費とAIをめぐる慎重論は待機という選択肢も残している。
なぜ日本国外でも重要なのか
長年にわたり、ゼロ金利近辺の円は他国への投資を賄うための通貨として使われてきた。いわゆるキャリートレードだ。日本銀行が利上げに踏み切るたびに、この取引の採算は悪化する。これはSpazioCryptoとしての見解であり、今回の要旨が直接触れている点ではない。ただ、過去にキャリートレードが急速に解消された局面では、暗号資産を含むリスク資産が大きく揺れた。金利とBitcoinの関係は単純なメカニズムではなく、2026年第3四半期の値動きもそれを示している。
日本の金融政策は国内のデジタルファイナンスにも直接影響を与えており、その動きは加速している。ステーブルコインJPYSCに連動したトークン化ファンドや、楽天によるXRP決済がその好例だ。中央銀行が新しい形態の通貨にどう対応するかという議論は欧州でも続いており、スイス国立銀行がステーブルコインへの警戒を表明したことはその一例だ。マクロの触媒を追う投資家にとって、12月は既に過密な中央銀行の決定スケジュールにさらに加わることになる。
10月のBoJ決定、要点整理
確認されたこと、確認されなかったこと
- 確認済み: 政策金利は1.25%で据え置き、反対票は1票。要旨の中では、早期に中立金利に到達すべきとの意見がある一方で、個人消費、過去の利上げ効果、AIに関連した需要の不確実性を理由に慎重論も示された。
- 明示されなかったこと: 各意見がどの委員によるものか、次回利上げの時期、中立金利の具体的な水準。
- 今後の注目点: 12月の金融政策決定会合、個人消費と物価指数のデータ、春闘2027に向けた賃金交渉の初期シグナル。
より大きな視点から
言い換えると、私たちの見立てとして明示しておくが。日本銀行は今、金融正常化の中で最も微妙な局面に差し掛かっている。数十年ぶりに審議委員会が基調インフレを目標と整合的とみなし。問いはもはや「利上げするか否か」ではなく「どの速度で行うか」に移った。皮肉なのは、物価がようやく目標に収束しつつある今、ブレーキが実体経済側からかかっていることだ。個人消費の弱さ、賃金上昇の鈍さ、そしてAI需要がどこまで続くかという不確実性が重なっている。
注目すべきシグナルは三つある。一つ目は12月の会合、特に1.5%への引き上げの有無だ。二つ目は反対票の数で、タカ派委員の影響力がどれほど増しているかを測る指標になる。三つ目は2027年の春闘に向けた賃金交渉の早期動向で、審議委員会自身が今後の利上げペースを左右すると位置づけている点だ。