米商品先物取引委員会(CFTC)は2026年10月5日、証拠金・レバレッジ・資金調達を伴う暗号資産の小口取引に関する連邦規制の枠組みを構築するための「規則制定に向けた事前通知」(ANPRM)を公表した。CFTCによる暗号資産取引所の連邦規則として注目される今回の中心的な提案は、新たな規制取引所の区分である「Crypto Asset Market(CAM)」の法制化だ。ただし、この通知は確定した規則ではなく、正式な規則案の前段階としてパブリックコメントを求める予備的文書である。
マイケル・セリグ委員長は、本日フォーダム・ロー・スクールのブロックチェーン規制シンポジウムで行った講演と、ウォール・ストリート・ジャーナル紙への寄稿でこの取り組みの詳細を説明し、上院でのCLARITY Act停滞と結びつけた。ただし講演の冒頭で本人が明言したように、これらの発言はセリグ氏個人の委員長としての見解であり、必ずしもCFTC委員会全体の立場を代表するものではない。
CFTCが公開した文書の内容
言い換えると、今回の文書は「Regulation Crypto Asset Transactions(Regulation CTX)」と「Regulation Crypto Asset Markets(Regulation CAM)」と題されており、商品取引所法第2条(c)(2)(D)に規定される「小口商品取引」を対象とする。CFTCはこれをCTXと呼ぶ。セリグ氏の説明によると、CTXとは小口顧客が証拠金・レバレッジ・資金調達を用いて暗号資産を取引する行為を指す。ANPRMは三つの論点についてコメントを求めている。全国統一の規制体制のもとで不正行為をどう防ぐか。2014年以来の監督経験から、CFTCが良好なコンプライアンス慣行と見なす業界標準をどう暗号資産向けに明確化するか。そして、CTX専用に設計された指定契約市場の下位区分としてCAMをどう規則に明文化するか、の三点だ。
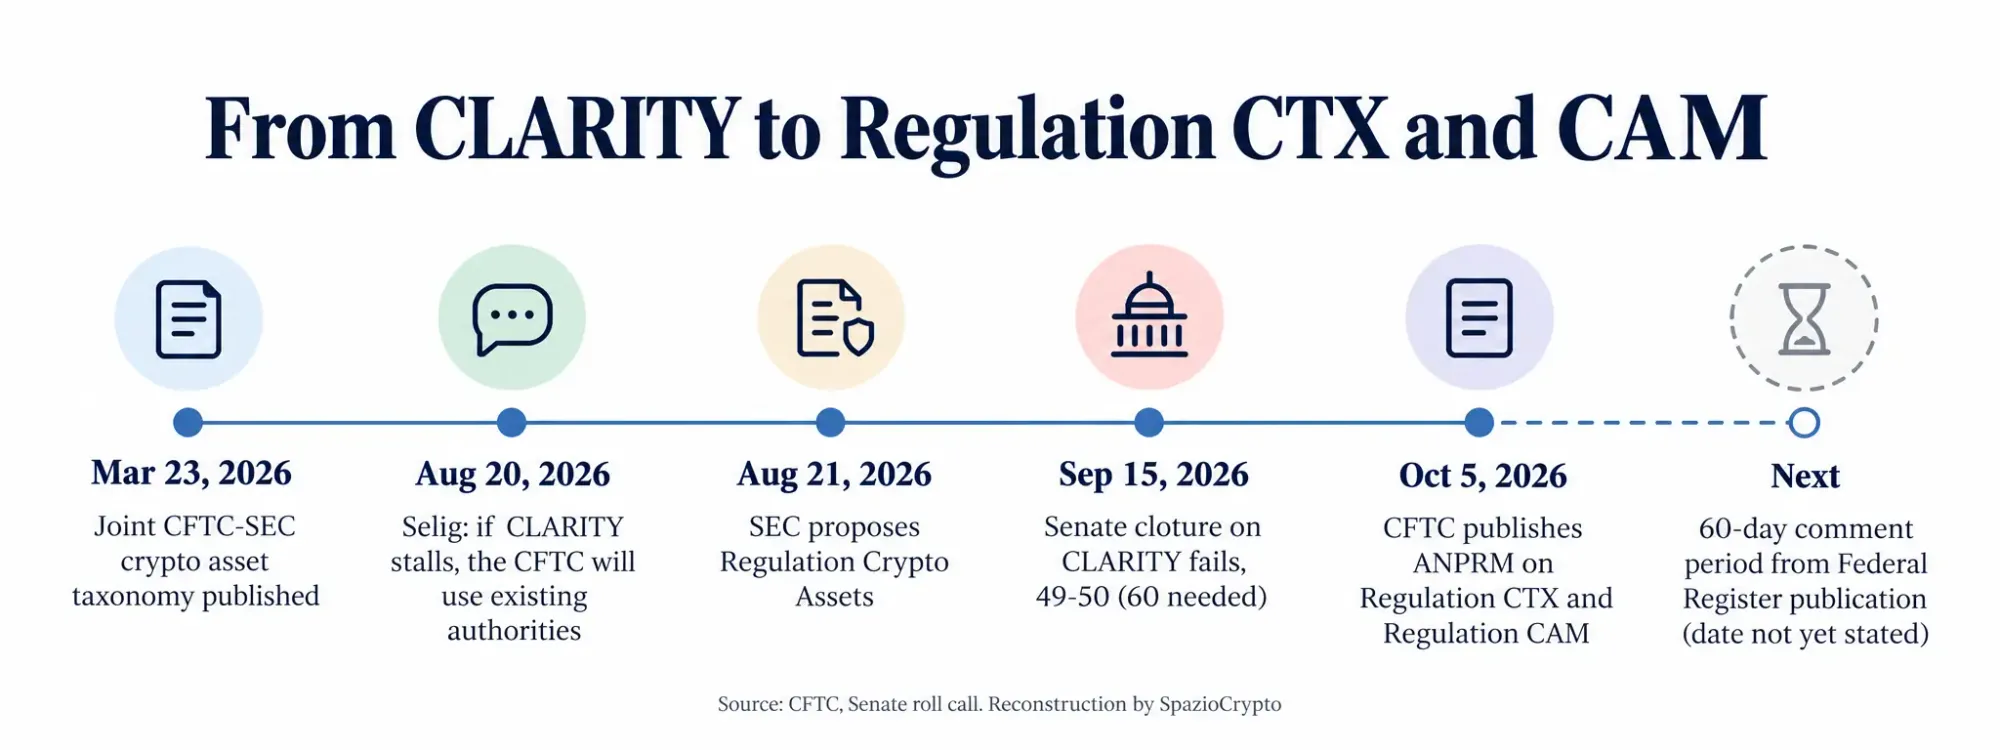
コメントはANPRMのFederal Register掲載後60日以内に書面で提出し。Regulations.govで公開される。プレスリリースにはFederal Register掲載日の記載がないため。正確な締め切り日は現時点で確定していない。CFTCは寄せられたコメントを今後の規則案などの行動に活用するとしており。セリグ氏はFTXのような不正スキームを事後的に訴追するだけでなく未然に防ぐことが目的だと述べた。
三段階の構造とCAMの位置づけ
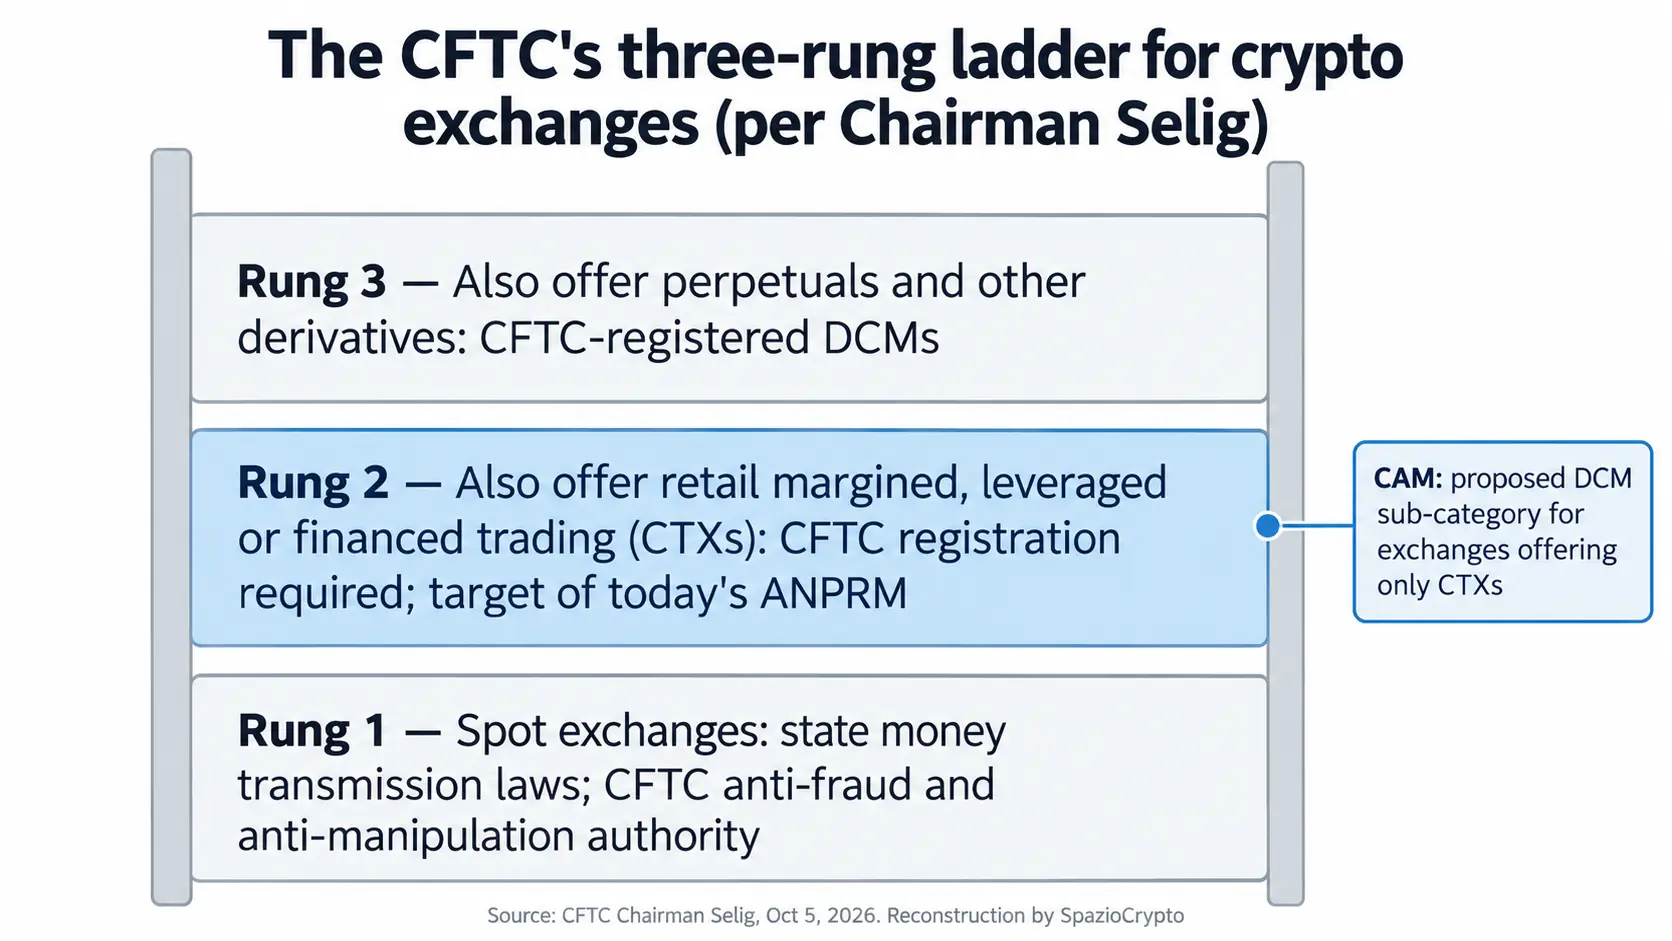
セリグ氏は市場を三段の階段に例えた。第一段は通常の現物取引所で、CFTCの不正・操作防止権限には服するものの、その他の規制は原則として各州の送金法に委ねられている。第二段は小口顧客向けの証拠金・レバレッジ・資金調達取引も提供する取引所で、法律上CFTCへの登録が義務付けられ、CFTCの専属的な規制下に置かれる。第三段はパーペチュアルやその他のデリバティブも扱う取引所であり、同様にCFTCへの登録が必要だ。今回の提案が対象とするのは第二段である。
既存の指定契約市場(DCM)として登録済みの取引所はCTX向け専用規則のもとでCTXを提供できる。CTXのみを提供したい事業者は通常のDCMとして登録するか、CAMとして登録するかを選択できる。CAMはDCMに法律が求める基本原則を満たしつつ、CTXに特化した規則を適用される見込みだ。フューチャーズやオプション、スワップを提供する事業者は現行のDCM体制に引き続き服することになる。セリグ氏は、これはあくまで連邦レベルの選択肢の提供であると強調した。銀行業において企業が連邦免許と州免許を選択できるのと同様に。暗号資産企業も提供する商品に応じて州ライセンスと連邦登録のいずれかを選択できる仕組みだ。すべての暗号資産取引所にCFTCへの登録を義務付けられるのはあくまで議会のみだ。とセリグ氏は述べた。
ANPRMの概要
対象と非対象の整理。出典: CFTC、プレスリリース9307-26およびSelig委員長の発言、2026年10月5日
- 対象: Federal Register掲載日から60日間のコメント募集を求める予備的通知。
- 対象となる事業者: 証拠金、レバレッジ、またはファイナンスを使ったリテール向け暗号資産取引を提供する取引所。連邦レベルの選択肢であり、全事業者への一般的義務ではない。
- 対象外: 承認済みルールでも正式提案でもない。全取引所への義務化には議会の立法が必要となる。
検討されている具体策
Selig委員長が2026年10月5日の発言で示した枠組みによると、上場時の操作リスク評価として、資産の流通状況や集中度、ロックアップ期間、ベスティングスケジュール、プログラム的な発行やバイバック計画の審査が含まれる。また、顧客資産をオムニバス口座で保管する取引所へのプルーフ・オブ・リザーブ開示義務、さらにフューチャーズ・コミッション・マーチャント(FCM)を通じた義務的仲介も想定されており、通知、資本、資金分別に関する保護措置や銀行秘密法(BSA)に基づくAML・本人確認義務が伴う。CoinDeskが報じたところによれば、CFTCはFCM要件を暗号資産業務に適合させる方法についてもコメントを受け付ける方針だ。
サイファーパンク的アプローチを好む事業者向けに。CFTCは “actual delivery”(実際の引き渡し)の解釈を明文化することも提案している。ユーザーの非カストディアル外部ウォレットへ28日以内に暗号資産を移送した場合、登録取引所での取引義務の例外を原則として満たすとされる。また、注文収集や執行管理、顧客資産の保有を一切行わないソフトウェア開発者に対する恒久的な方針も検討中だ。コードを書いただけでインとロデューシング・ブローカーとして登録を求められるべきではない、という考え方が背景にある。
なぜ今か: CLARITY Actの否決
政治的背景は明確だ。 9月15日、上院はCLARITY Actの討論打ち切り動議を賛成49票、反対50票で否決した。可決に必要な60票に遠く及ばなかった経緯は、当サイトの否決に関する記事で詳報した。同日、Selig委員長は落胆を表明した。同法案は証券と非証券の境界線を明文化し、中央集権型取引所やブローカーにCFTC登録を義務付け、業界向けに調整されたファンダメンタル・プリンシプルを導入するはずだった。委員長は寄稿の中で、行政機関の対応が議会立法の代替手段として無期限に機能し続けることはできないと述べた。この動きは、8月20日の発言でも条件付きで予告されており、CLARITY Actが停滞した場合はCFTCが既存権限を行使して暗号資産市場の規制体制を始動させると表明していた。
CFTCは2026年3月にSECと共同解釈を公表しており、暗号資産を5つのカテゴリーに分類し、BitcoinとEtherをデジタル・コモディティ、つまり有価証券に該当しない資産と位置付けている。SECサイドでは、Selig委員長は8月21日付のRegulation Crypto Assets提案も参照している。
より大きな文脈
わずか10日余りの間に、連邦準備制度が銀行向けステーブルコイン規則を公表し、SECが暗号資産カストディ提案を提示し、今度はCFTCが取引所規制の戦線を開いた。議会が立法を停滞させる中、3つの規制当局がそれぞれのピースを組み合わせてモザイク状の枠組みを形成しつつある。
観察者にとって、この状況から読み取れる点は二つある。一方では、現時点でプラットフォームに対して実質的な変化は生じない。予備通知の後には正式な提案、パブリックコメント期間、そして最終規則の策定というプロセスが必要であり、連邦オプションが存在する以上、州レベルと連邦レベルという二つの経路が並存したままで、法律によってのみ導入できる一般的義務は存在しない。もう一方では、欧州との比較が制度設計の違いを鮮明にしてくれる。Selig氏自身がCoinDeskのインタビューでMiCAに言及し、英国やシンガポールとともに、FTX崩壊後に整備された体系的な規制枠組みの例として挙げている。米国では、並行する複数の経路と自発的選択によって手続きが進む構図だ。欧州の枠組みはすでに実地で試されており、Binanceのケースはその典型例といえる。今後はFederal Registerへの掲載とパブリックコメント期間の開始を引き続き注視していく。