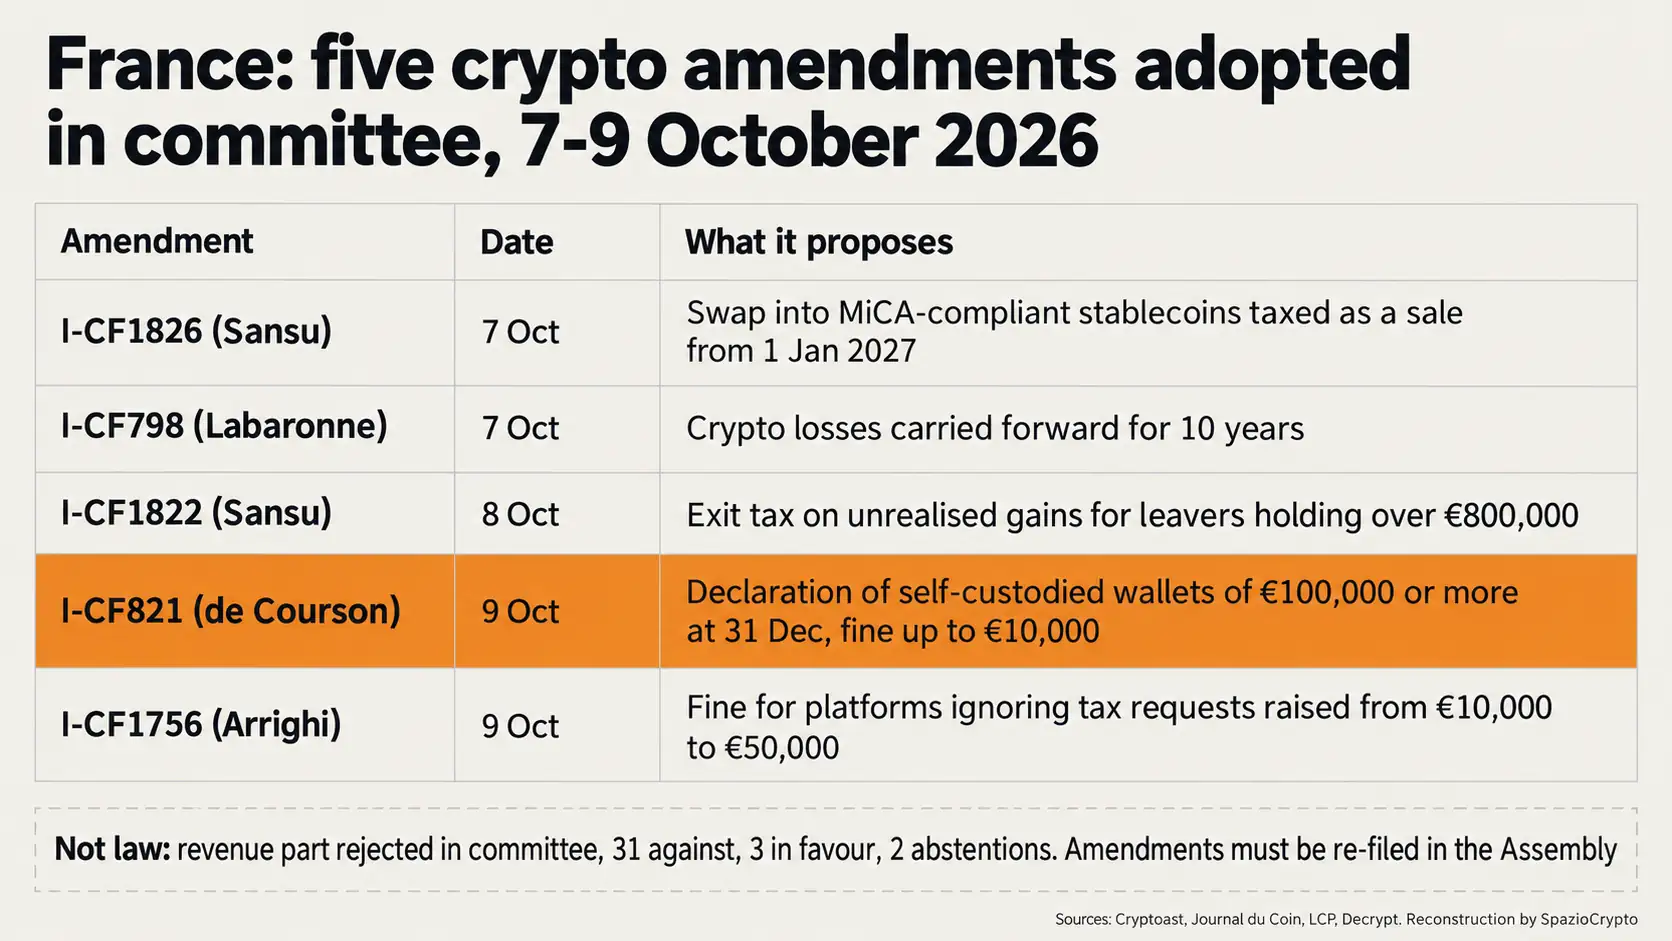
フランス国民議会財政委員会は10月9日、10万ユーロ以上のセルフカストディ型暗号資産ウォレットの申告を義務付ける修正案I-CF821を2027年度予算法案に採択した。対象は12月31日時点で10万ユーロ以上の価値を持つ自己管理ウォレットで、申告を怠った場合は最大1万ユーロの罰金が科される。ただし同委員会は同日夜、予算案の歳入部分全体を否決しており、この措置はいまだ法律ではなく、本会議で再提出・再採決、次いで上院での審議が必要となる。
修正案を提出したのはLIOTグループのCharles de Courson議員で、提出日は10月3日。賛否の票数、義務の正確な範囲、施行日については報道段階では確認できず、国民議会サイトで原文修正案を直接確認することもできなかった。以下の内容は、Cryptoast、Journal du Coin、bitcoin.fr、Kohen Avocats法律事務所の一致した報道に基づく。
取引所とセルフカストディ:なぜ税務当局の視野に空白が生まれるのか
むしろ問題の核心は秘密鍵を誰が管理するかにある。取引所を利用する場合、プラットフォームが秘密鍵を管理し、顧客の身元を把握している。欧州ではDAC8指令が2026年1月1日から施行され、暗号資産サービス提供者に顧客データの収集を義務付けており、最初の情報伝達は2027年に予定されている。セルフカストディの場合、秘密鍵はユーザーが保有し、残高を把握できる仲介者は存在しない。暗号資産の保管に関するガイドでは、管理・責任・リスクの違いが詳しく解説されている。crypto.newsによると、自己管理ウォレットへの出金が報告義務の対象となるのは、義務対象の事業者を経由した場合に限られる。
フランスの現行制度には明らかな空白がある。フランスの居住者はすでに海外で開設・保有・解約したデジタル資産口座を「3916-bis」フォームで申告する義務を負っているが、税務当局のウェブサイトでは、仲介者が管理しないウォレットがこの申告義務の対象になるかどうか明記されていない。Kohen Avocats法律事務所によると、現状では秘密鍵を自己管理しているビットコインウォレットについて、売却せず海外口座もない場合には課税も特定の申告義務も発生しない。今回の修正案はこの空白を埋めることを目的としており、資金の移動地点ではなく資金の所在地点に注目する視点の転換といえる。
提案者の主張と残された疑問
実は、修正案の説明文は、大規模資産課税をテーマとした調査委員会の報告書を引用している。それによれば2021年の暗号資産実現キャピタルゲインは35億ユーロに上ったのに対し、フランス税務当局(DGFiP)に申告されたのはわずか4億ユーロの資産にすぎなかった。ただしこの2つの数字は同じものを計測しているわけではなく、キャピタルゲインと申告資産を比較しており、不透明性の規模感を示す指標として読む必要がある。委員会では首席報告者のPhilippe Juvin議員がこの取り組みを「賢明な提案」と評価し、GDRグループのNicolas Sansu議員は閾値を「高すぎる」としながらも賛成票を投じ、「どこかから始めなければならない」と述べた。
同様の試みは今回が初めてではない。The Big Whaleの報道によれば、閾値を5,000ユーロとした旧版が2025年12月に委員会で可決されたが、Journal du Coinによると4月の上下院合同委員会(CMP)で廃案となった。当時、業界団体のAdanはこの案を「適用不能」と批判した。申告義務の対象は12月31日時点とされているが、第三者機関が認証できないウォレットをどう申告・評価するかは、いずれの報道も説明していない。
登録制度がもたらすセキュリティリスク
最も深刻な問題は税務面ではなく、セキュリティ面にある。Cryptoastは、議員たちが暗号資産保有者の安全についてほとんど議論しなかった点を指摘している。フランスでは暗号資産投資家を標的にした暴力的な犯罪が約100件に上り、2025年にはボビニー(Bobigny)で税務署職員が投資家を狙う依頼人のために税務ソフトを不正照会した罪でLe Parisienが報じた通り有罪判決を受けた事件もある。bitcoin.frも、自己管理保有者の登録制度は「深刻なセキュリティ上の懸念」を提起するとして、機密データの集中管理については議論が行われていないと強調している。Bull BitcoinとPaymiumはすでに、同様の理由からDAC8に関するフランス政令の停止をコンセイユ・デタ(最高行政裁判所)に申し立てたが、9月17日に緊急申立ては棄却された。保有者データへのリスクはきわめて低いと判断されたためで、本案審理は現在も係属中だ。
修正案パッケージの全体像:ステーブルコイン、出国税、含み損
言い換えると、I-CF821は、10月7日から9日にかけて委員会で採択された5つの暗号資産関連修正案のうちの一つだ。10月7日にはNicolas Sansuが提出したI-CF1826が可決され、Decryptの報道によると、MiCA準拠ステーブルコインへの暗号資産転換を2027年1月1日より売却とみなし、取得原価を基準に31.4%のフランス定額税を課す仕組みが導入される。MiCA準拠ステーブルコインを選ぶ意味については、当サイトのステーブルコインガイドでMiCAの枠組みを整理している。10月8日にはSansuによるI-CF1822が審議された。Decryptによると、過去10年のうち少なくとも6年をフランスに居住し、80万ユーロ超の暗号資産を保有する者がフランスを離れる場合、未実現利益に出国税を課す内容で、海外やセルフカストディで保有する暗号資産の申告も義務付けられる。
10月7日には、Daniel LabaronneのI-CF798により暗号資産の損失を10年間繰り越せる制度も可決された。9日には、Christine ArrighiのI-CF1756により、課税当局の照会に応じない取引所への制裁金が1件あたり1万ユーロから5万ユーロへ引き上げられた。一方、Paul Midyが提出した2件の修正案、年間1,000ユーロ未満の暗号資産決済の非課税化を含む案は否決されている。税負担の強化よりも注目すべきは政策の方向性だ。規制資産への移行課税、出国者の引き留め、プラットフォーム外資産の可視化という3点が、フランスの暗号資産税制が目指す軸となっている。
フランスの暗号資産ウォレット規制 概要
確定事項と未確定事項。出典: Cryptoast、Journal du Coin、LCP、Decrypt
- 確定: Charles de CoursonによるI-CF821が10月9日に委員会で採択。12月31日時点で残高10万ユーロ超の場合、最大1万ユーロの罰則。歳入部分は反対31票、賛成3票、棄権2票で否決。
- 未確定: 修正案の個別票数、申告対象者やウォレットの範囲、施行日、評価方法、原文未確認。
- 今後の注目点: 本会議審議は10月13日開始、歳入採決は20日、予算全体の採決は11月17日、その後上院および合同委員会へ。DAC8をめぐる本案件の審査も継続中。
なぜまだ法律ではないのか
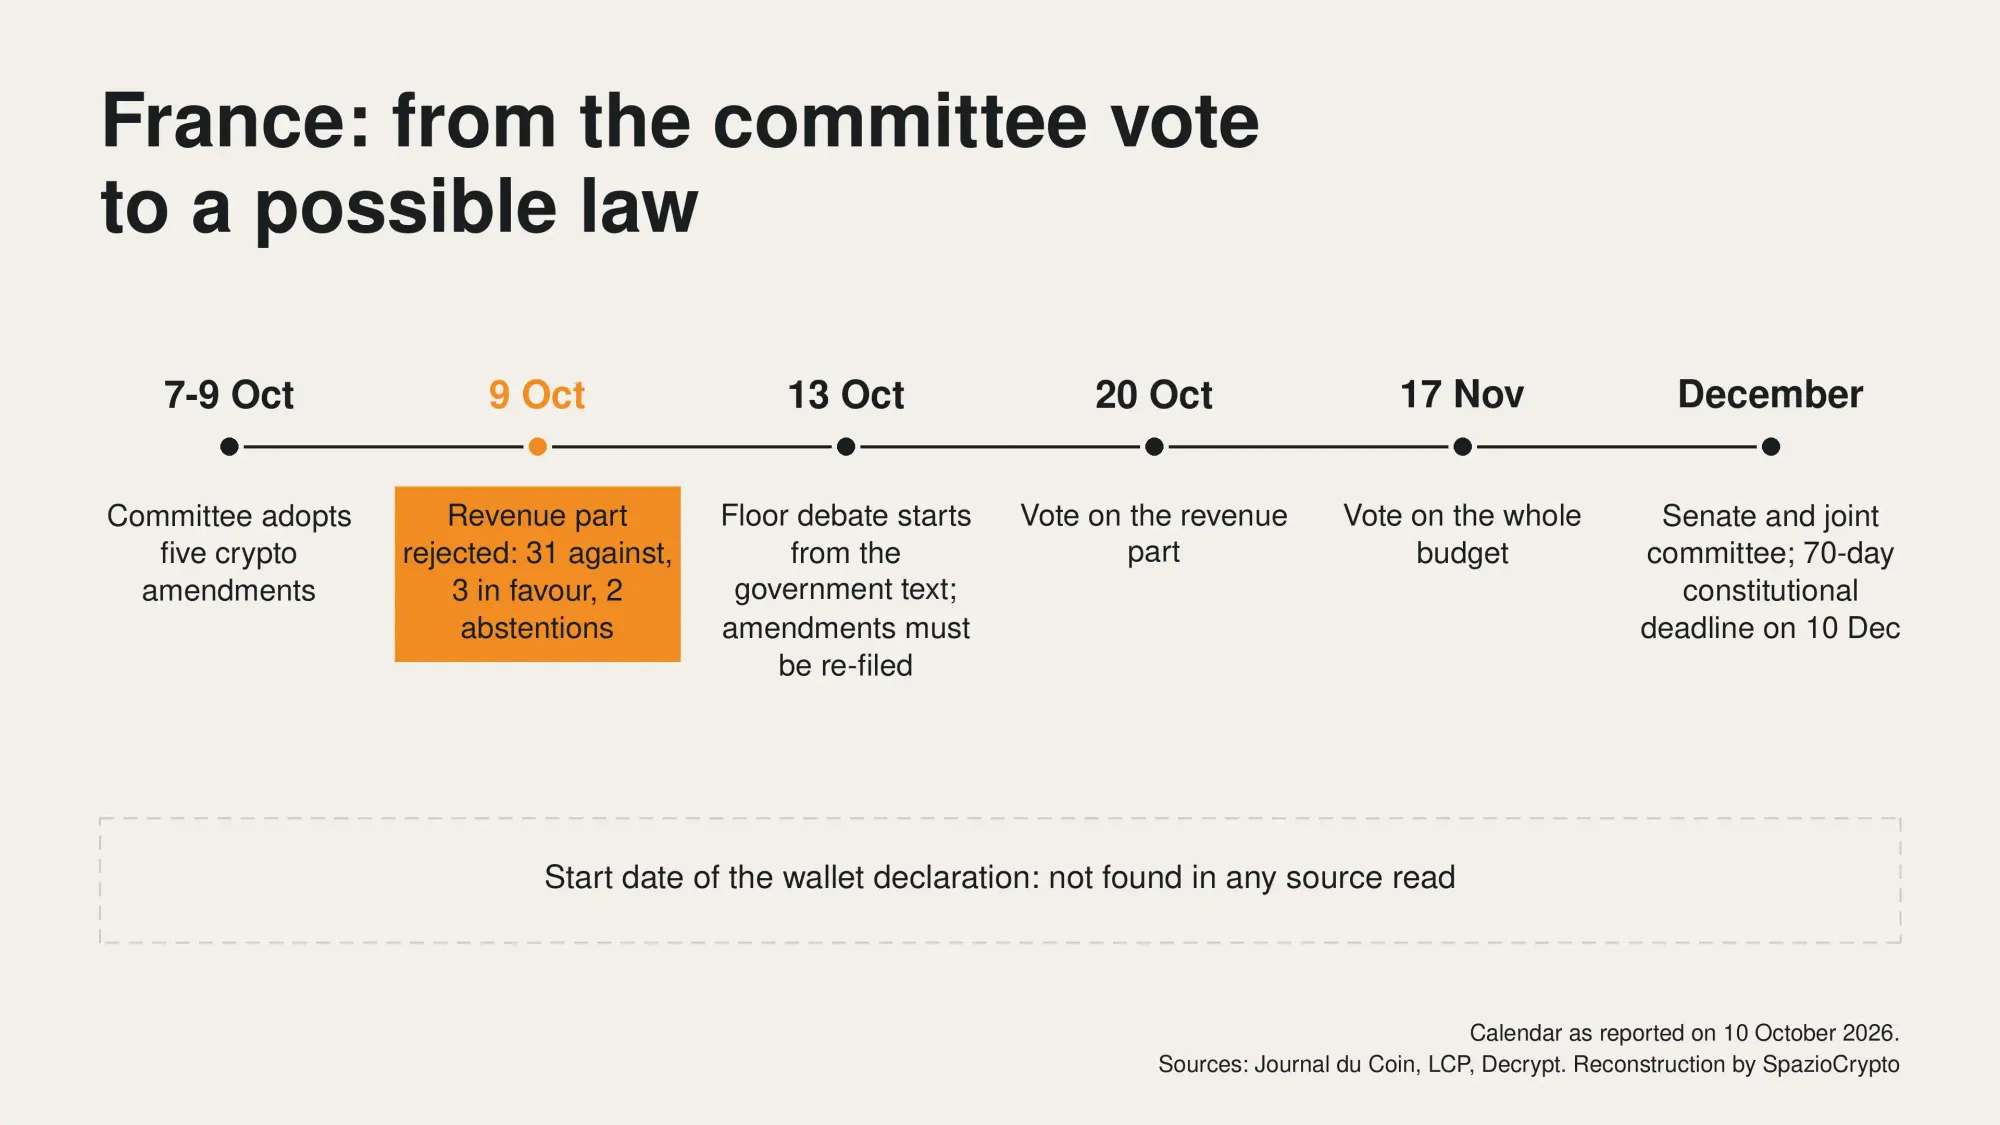
言い換えると、委員会の採決は法律ではない。10月9日の夜11時前、委員会は反対31票、賛成3票、棄権2票で予算の歳入部分を否決した。LCPによると、賛成票を投じたのはEnsemble pour la Républiqueの議員のみだった。本会議は10月13日(火)から始まり、Journal du Coinによれば、各暗号資産関連修正案は再提出・再採決が必要になる。2025年の先例では、本会議が歳入部分を否決した後、上院には政府の原案が送付され、修正案は消滅した。
Journal du Coinが示すスケジュールでは、本会議の審議は10月19日まで続き、20日に歳入の採決、11月17日に予算全体の採決、12月に上院と上下院合同委員会と進む。憲法上の期限である70日は12月10日に到来し、その後は政府が大統領令で予算を執行できる。bitcoin.frは、仮に採択されても大統領の公布と憲法院による審査が必要になる場合があると指摘している。ステーブルコイン課税と出国税については各情報源が2027年1月1日の施行を示しているが、ウォレット申告義務の開始日は現時点で確認できていない。
イタリアへの影響は?
フランスの税制はイタリア居住の投資家には適用されない。ただし、その設計思想は参考になる。イタリアにもRW枠による申告義務がすでに存在し、informazionefiscale.itが紹介する税務当局の2021年通達によれば、秘密鍵を自己管理するウォレットで保有する暗号資産も対象となる。ただしこの通達は古く、その後の規則変更を踏まえた確認が必要だ。課税面では、CryptosmartsのEasyサービスがフランスとは逆の発想を示している。取引所が税務計算と納付を代行するが、対象は自社で保管する暗号資産のみで、他の取引所やウォレット上の資産はユーザー自身が申告しなければならない。同記事によると、イタリアの税率は2026年時点で33%で、2027年から26%への引き下げを想定する議会草案も存在する。
より大きな視点から読む
フランス税務当局は、申告漏れチェーンの最後の環を探している。プラットフォームにデータを求めた後、今度はいかなる仲介者も把握できないウォレットへと視線を向けている。同様のパターンは他国でも見られる。ブラジルでは、Binanceが中央銀行規制に従うため国境をまたぐすべての暗号資産送金の目的申告を義務化する方針を示し、欧州CASPのKYC・AMLプロバイダー調査は、本人確認インフラがいかに体系化されつつあるかを示している。欧州は認可された仲介者を軸にした制度を構築してきた。2026年7月1日のMiCA期限が参入可能な主体を確定させた結果、セルフカストディウォレットは定義上その枠外に置かれる。だからこそフランスの提案は注目に値する。脆弱性も残る。10万ユーロの閾値と保有者の安全確保が焦点であり、この措置の行方は暗号資産政策よりも予算審議に左右される。委員会が歳入条項全体を否決したためだ。
注視すべき具体的な指標がある。I-CF821が10月13日以降に再提出されるかどうか、再提出される場合の閾値の設定、10月20日の歳入部分に関する本会議採決、適用範囲と発効日を定めた原文の内容、Conseil d'EtatへのDAC8本案訴訟の動向、そして安全確保問題への政府回答の有無だ。これらが明らかにならない限り、今回の報道は「消滅しうるテキストに対する委員会の採決」にすぎず、フランスの保有者が直ちに遵守を迫られる義務ではない。