ビットコインマイナーがAI分野への参入を宣言するケースは多い。しかしHIVE Digital Technologiesが2026年10月27日に開示した内容は、より具体的で示唆に富むものだった。同社は固定金利9%・3年間で約1億2900万ドルの融資を取得し、カナダの大規模言語モデル企業Cohereに提供するNVIDIA GB200 GPU 2,303台のクラスター構築に充てる。返済原資はビットコイン価格ではなく、Cohereとの契約収益だ。GPU自体はまだ納品されておらず、収益と返済はいずれも将来の約束に過ぎない。

本稿では、HIVEが2026年10月27日に発表したプレスリリース、6月18日の当初契約に関する開示、そして会長フランク・ホームズがProactiveに語り10月28日にYahoo Financeに掲載されたインタビューを精査した。Nasdaqへの転載はツールの制約上確認できなかった。返済額やマージンに関する試算は編集部による独自計算であり、参考値として提示する。
ビットコインではなく契約収益で返済するローン
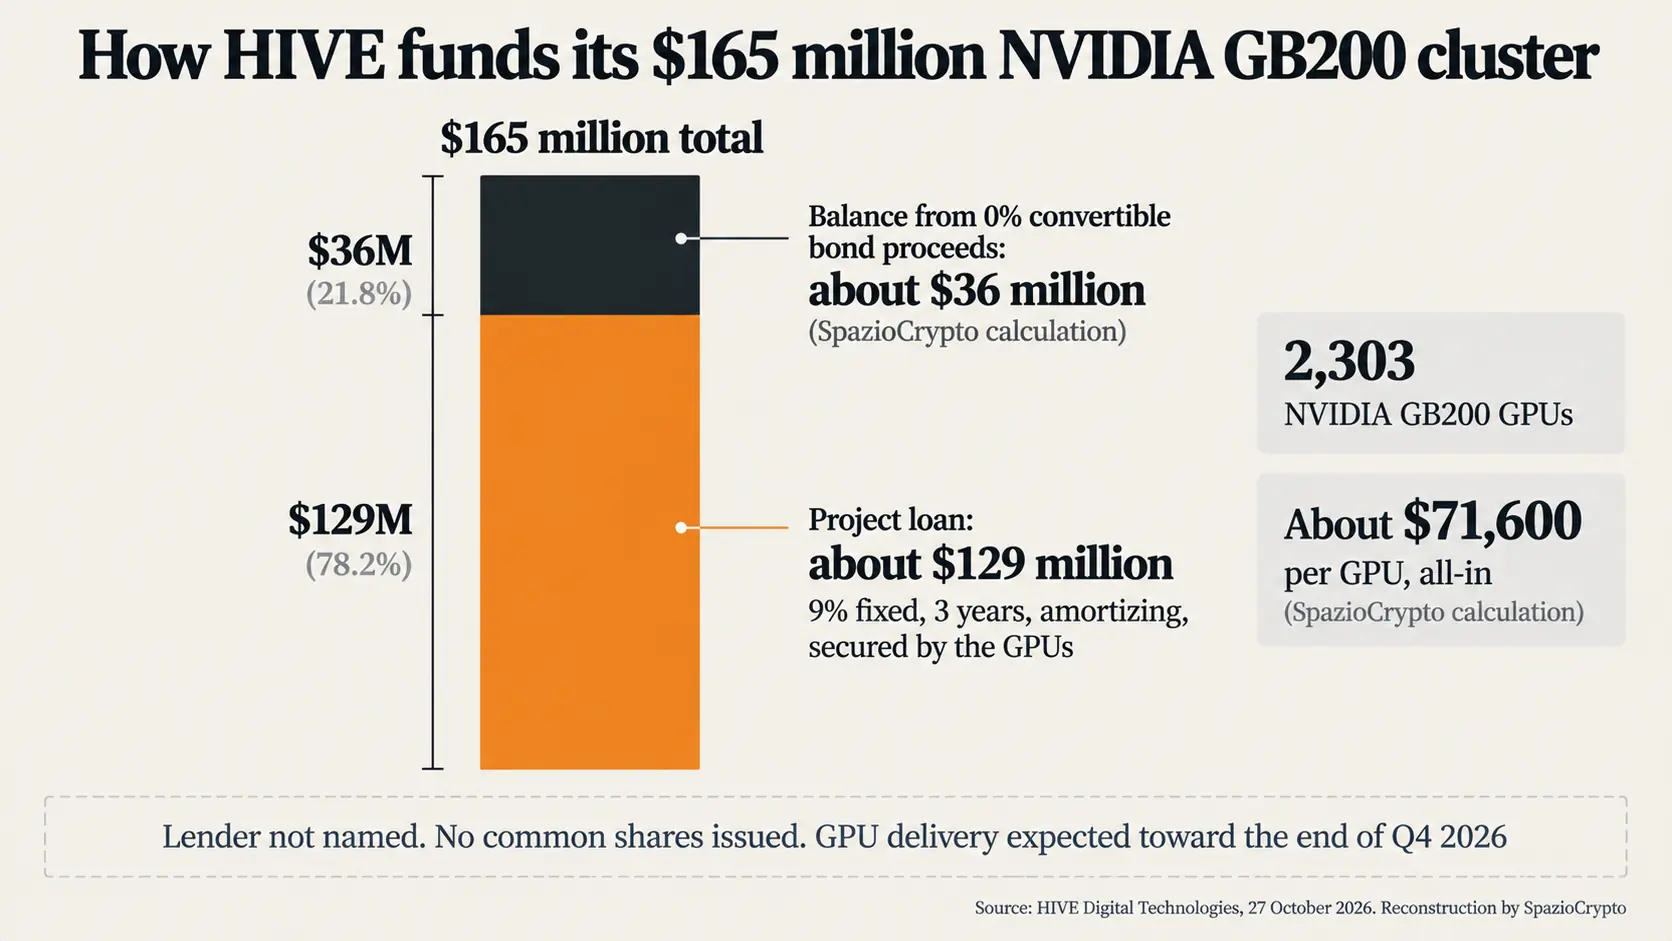
実は、融資はHIVEがBUZZ HPCを通じて間接支配するBUZZ Alpha Cloudに対して行われたもので、プレスリリースが明かさない機関投資家系レンダーが実行した。開示された条件は明確だ。約1億2900万ドル、固定金利9%、期間3年、元利は融資期間内に分割返済される。担保はGPUおよびプロジェクト関連資産、BUZZ HPCの限定遡及保証、そしてBUZZ Alpha Cloudの持分質権だ。HIVEの説明によれば、満期時にはGPUが残債ゼロで同社に帰属し、普通株の新規発行は一切生じないという。
これは計算工場に適用されたプロジェクトファイナンスの典型的な構造だ。ハードウェアを担保に負債を取り、顧客収益で返済する。クラスター全体のコスト約1億6500万ドルのうち残り約3600万ドル(編集部試算)は、HIVEが今年245百万ドルの総額で発行したゼロクーポン転換社債で賄う。競合他社の多くがビットコインを売却してデータセンターを建設する手法でAI転換を図ったのと対照的なアプローチだ。
数字の検証:返済額、契約、そして残るもの
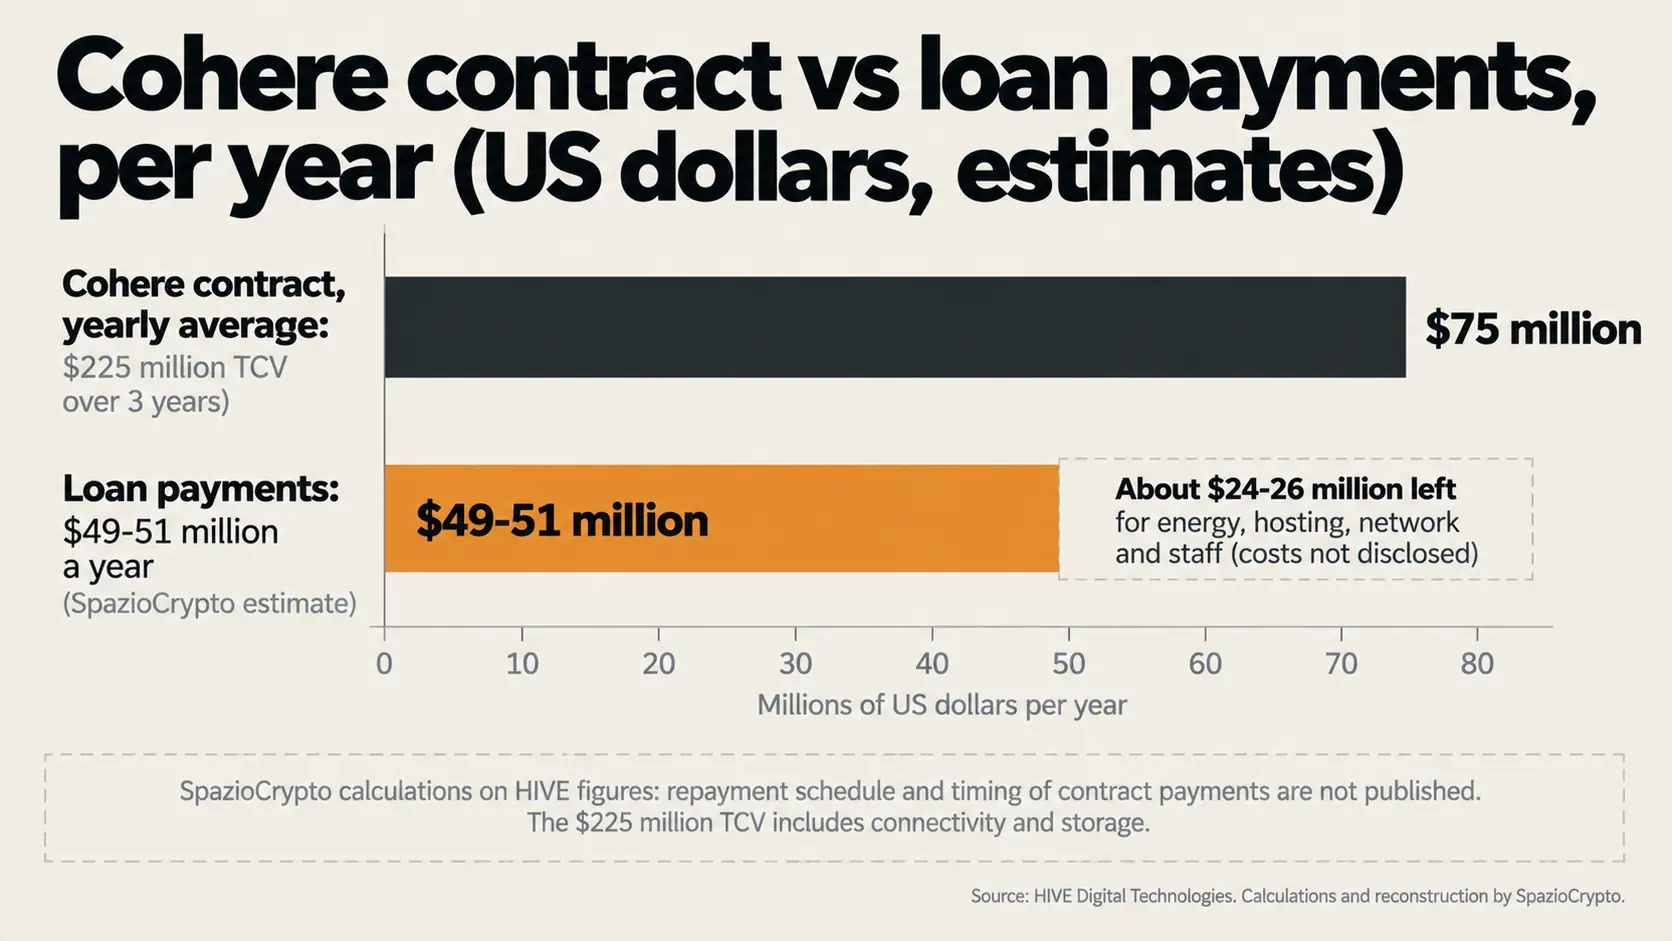
HIVEが開示したCohereとの契約金額は3年間で2億2500万ドルで、コネクティビティおよびストレージを含む。6月時点では計算リソース単独で約2億2000万ドルとされていた。年平均では7500万ドルになる計算だ。1億2900万ドルを金利9%・3年間で均等返済した場合、編集部の試算では月次返済か年次返済かによって年間4900万から5100万ドル程度のコストとなる。償却スケジュールは非公開のため、これはあくまで参考値だ。契約の年間平均収益と年間返済額の比率は約1.5倍となる。
この差額がエネルギー費、クラスター設置スペースのコスト、ネットワーク費用、人件費、保守費用のすべてを賄わなければならない。HIVEはこれらのコストを開示していない。この事業の賭けを端的に示す別の数字もある。2億2500万ドルを2,303台のGPUと3年分の稼働時間で割ると、編集部試算でGPU1台あたり時間単価は約3.7ドルとなる(コネクティビティとストレージを含む)。AIインフラ市場がこの単価を2029年まで維持し続けることが、ハードウェアの陳腐化が進む中で求められる前提条件だ。
逆説:AIで自己調達するマイナー
言い換えると、現在の財務状況との落差は大きい。The Blockの報道によれば、2026年3月期通期でHIVEは2億9,780万ドルの売上を計上し、うち2億7,830万ドルがマイニング、1,950万ドルが高性能コンピューティング向けホスティングからの収益だった。マイニングが全体の93%超を占める計算になる。The Energy Magが伝えたところでは、翌期第1四半期の売上は7,910万ドルに増加し、1,004ビットコインを採掘、稼働ハッシュレートは24EH/sに達した。ただし同四半期はスウェーデンでの税務紛争に伴う8,470万ドルの引当金が主因となり、1億4,290万ドルの純損失で終えている。
HIVEを現在支えている資金は依然としてビットコインに由来する。そのビットコインマイニング事業は、ハッシュレートの低下とマージン圧縮という局面を近月経験してきた。一方で調達した負債はAI事業に紐付けられている。これは矛盾ではなく意図的な選択だと考える。複数年契約は、暗号資産の価格よりも融資機関が理解しやすい担保として機能するからだ。
米国資本が支えるカナダのソブリンAIインフラ
言い換えると、HIVEはこのプロジェクトをソブリンインフラとして位置づけている。プレスリリースによれば、コンピューティングはカナダ国内に留まるとされており、6月の発表ではブリティッシュコロンビア州メリットにあるBell社の施設が拠点として示されていた。プレスリリースの中でHolmesは「AI時代の主権はコンピューティングがどこに置かれ、誰が管理するかにかかっている」と述べ(当社訳)、Proactiveとのインタビューではそのデータセンターを実質的に支配する米国人はいないと補足した。
しかし同じHolmesが、資本の大半は米国の機関投資家およびクレジットファンドからもたらされていると説明している。カナダの銀行はデータセンター拡張向けに大規模融資を行っていないためだ。ここにこのニュースで最も注目すべき逆説がある。主権とは機械がどこにあるかの話であって、資金がどこから来るかではない。なお、今回のローンの融資機関名は公表されていない。
HIVE自身が示すリスク要因
最も参照価値の高いリスクは、同社が将来予測の注記に列挙したものだ。GPUの納入遅延およびコスト上昇。顧客が契約を履行しないか更新しない可能性。債務返済や所定の財務指標(カバレッジレシオを含む)を賄うには不十分な収益。債務不履行時の担保執行。想定より早いGPUの陳腐化と、それに伴う再販価値の低下。
細かな数値の不一致も存在する。GPUは10月のプレスリリースでは2,303枚、6月のものでは2,304枚と記載されている。稼働開始は当初2026年末から2027年初頭とされていたが、現在は年末頃の納入という表現になっている。軽微な差異ではあるが、クラスターに電源が入るまで全ての数値はあくまで見通しに過ぎないことを改めて示している。
本質的に何が変わるのか
リスクの性質が変わる。マイナーはビットコイン価格とネットワーク難易度によって生きており、AIコンピューティングプロバイダーは契約、納入の正確さ、顧客の信用力、そしてハードウェアの減価速度によって生きる。HIVEはGPUクラウド事業において今年度3件の契約で合計6億ドルを受注したと発表している。これは新データセンターへ最大300億ドルを準備するIREN、そして契約価値が時価総額を上回るTeraWulfと同じ方向性だが、規模はかなり小さい。
レバレッジとの関係も変わる。MARAが保有残高の半分をビットコインで担保に入れたように、暗号資産を担保とした借入は債務を価格変動リスクに直結させる。HIVEの場合、負債は顧客および減価するハードウェアに紐付けられる。後者のリスクの方が予測しやすいというのは当社の見立てだが、小さいとは言えない。
HIVEとBUZZ HPC、要点整理
確認済みの事項と未確認の事項
- 確認済み:約1億2,900万ドル、固定金利9%、3年償還のローン。GB200 GPU 2,303枚を搭載する1億6,500万ドル規模のクラスターコストの約80%相当。GPUおよびプロジェクト資産への担保設定。普通株式の新規発行なし。CoherとのTCV2億2,500万ドル、3年間の契約。
- 未確認:融資機関名、返済スケジュール、ローン条項、クラスターの運用コスト、顧客からの入金タイミング。
- 今後の注目点:2026年末頃に予定されるGPU納入、Coherへのサービス開始、契約からの初回収益、今年度締結済みの他のGPU契約の資金調達。
より大きな視点から
マイナーのAI転換の物語は、最も語られていない局面、すなわち「信用」の段階に入りつつあると考える。初期の転換は手持ちのビットコインと市場の熱狂で賄われた。次の成長はGPUと契約を担保とした融資によって賄われる。その市場ではNvidiaでさえ250億ドルの社債を発行している。マイニングはHIVEにエネルギー、拠点、機械運用のノウハウを与えた。AIはHIVEに対し、自らのクレジット機関として定時の返済を履行することを求めている。
注視すべきシグナルは4つある。第一は年内のGPU納入であり、収益開始の可否を左右する。第二は3年間にわたるCohereの契約履行状況だ。第三は2026年に締結された他の契約の資金調達で。この手法が繰り返し使えるかどうかが分かる。第四は2029年。HIVEがGB200を所有する段階での市場価値だ。