2026年10月20日、スイス金融市場監督局(FINMA)はスイス初の一般投資家向けビットコイン現物ETFを承認した。これはビットコインに直接投資する上場投資信託であり、検討中の計画を告知したものではなく、実際の規制措置として発効している。FINMAは、スイス国内法に基づくファンドを通じて非プロ投資家がビットコインへの直接エクスポージャーを持てるよう道を開く一歩と位置付けつつ、カストディ、透明性、リスク評価に関する要件を承認に付した。
FINMAのプレスリリースには、運用会社名、ティッカーシンボル、上場市場、取引開始日のいずれも記載されていない。承認と商業的な販売開始は別個のプロセスだ。ファンドの目論見書が公表されるまで、手数料、初期純資産残高、運用会社が示した直接投資という方式以外の詳細なレプリケーション手法は確認できない。
承認された内容の詳細
FINMAは、ビットコインに直接投資する一般向け上場ファンドと明記している。スイス法上、このプロダクトは「その他のオルタナティブ投資ファンド」のカテゴリーに分類され、当局は特別なリスクが伴うと強調する。この分類は重要な意味を持つ。今回の承認によってビットコインが低リスク商品になるわけでも、株式や債券で構成される一般的な分散ファンドと同等のプロダクトになるわけでもない。
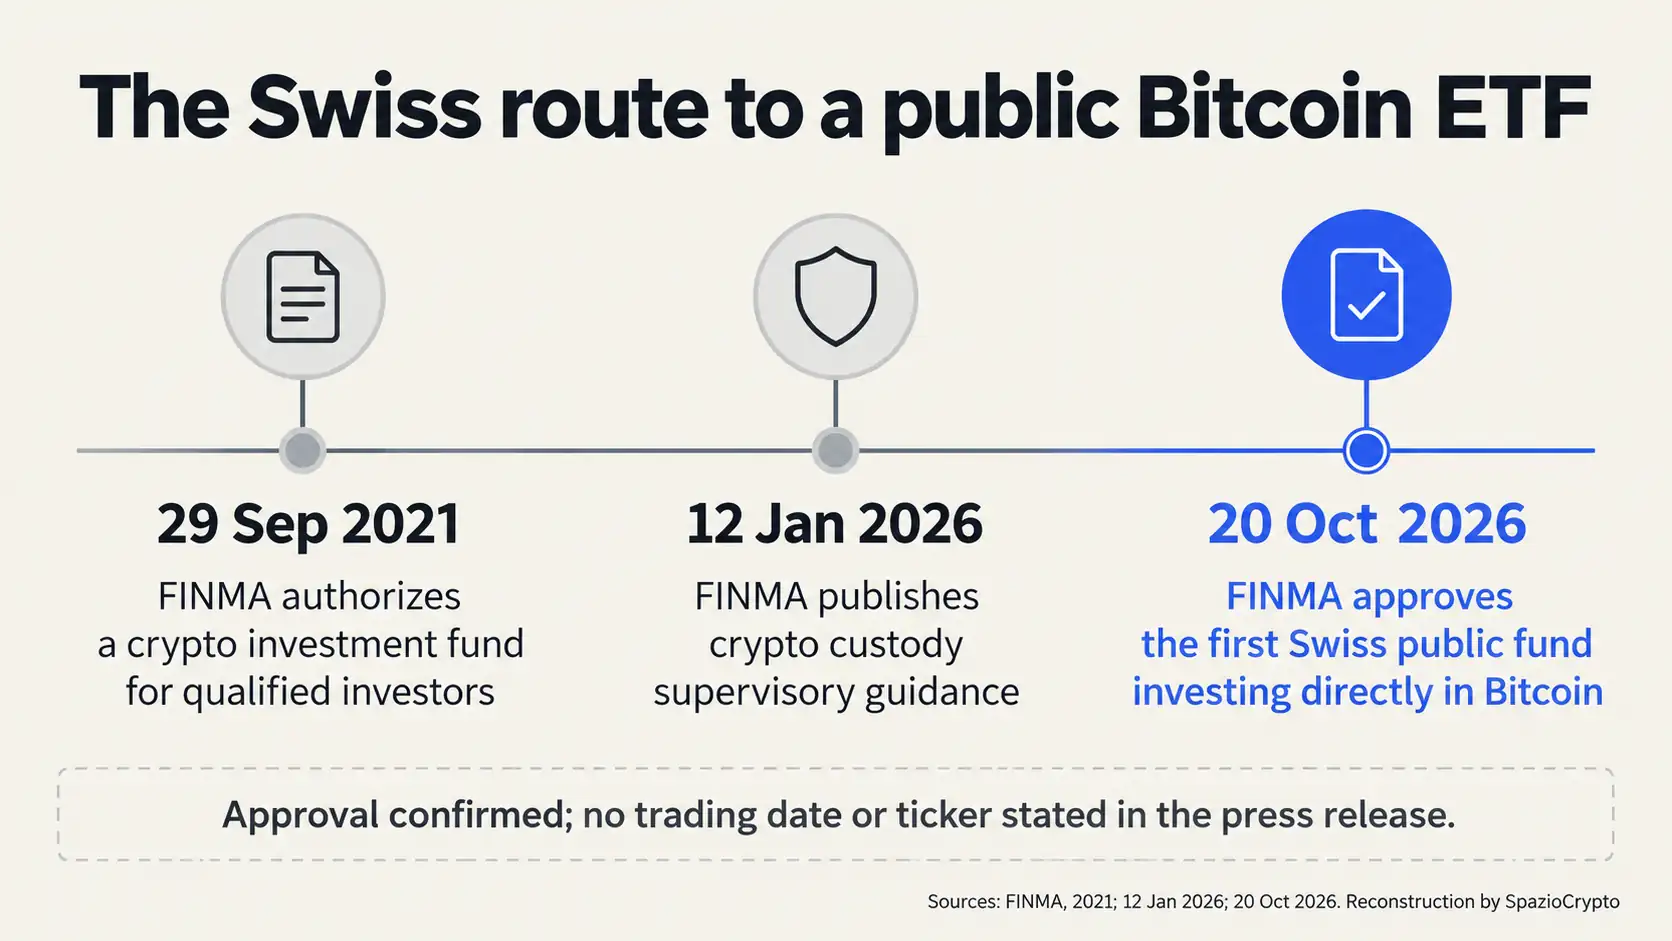
最大の変化は、対象となる投資家層だ。2021年9月、FINMAはすでにスイスの適格投資家向けの、複数の暗号資産を組み入れたファンドを承認していた。しかし、あの先例は単一資産への直接投資に特化した一般向けのスポットETFではなかった。2026年10月20日の措置は、この規制上の可能性を拡張するものであり、ファンドカテゴリー間の区別を消し去るものではない。
「初」という表現は、この文脈で読む必要がある。これはFINMAが承認した、ビットコインに直接投資するスイスの一般向け上場ファンドとして初めて、という意味だ。世界初の関連プロダクトでも、スイスで入手可能なビットコイン連動金融商品の初めての例でもない。スイス市場には以前からETPなど他の仕組みが存在しており、その法的形式や投資家保護の内容はETFとは異なる。
なぜ分散要件の免除が必要か
言い換えると、投資をビットコイン一本に集中させるファンドには、明白な問題がある。投資対象が一つしかないのだ。リスク分散に関する一般的な規定は、このような極端な集中を想定して設計されていない。FINMAのプレスリリースによると、同局はビットコインの比較的長い取引履歴と、他の暗号資産に比べて高い取引量を根拠に、分散規則への適用除外を認めた。
この措置は価格の安全性を保証する宣言ではない。特定の投資構造を一定の条件とリスク開示の下で認めた、という意味だ。流動性の高い市場が存在しても、急激な価格変動、ストレス局面での損失、買値とファンドの純資産価値との乖離は防ぎようがない。
FINMAは、承認済みETFを通じて投資していても、元本が相当程度失われる可能性があると改めて強調している。分散免除はこの形態のプロダクトの存在を可能にするものであり、ビットコインへのリスク集中そのものを取り除くものではない。
カストディが依然として重要な論点
ビットコインへの直接投資には、原資産を安全に保管できるインフラが必要だ。2026年10月20日の決定において、FINMAは2026年1月12日付の暗号資産カストディに関する自局の監督通達を参照している。同通達は、秘密鍵の漏洩やサイバー攻撃などの技術的リスクと、カストディアンの破綻に関連する法的リスクを区別して論じている。
スイスの集団投資スキームでは、原則として資産の保管はスイスの受託銀行が担う。第三者への委託は、一定の監督条件および資産保護条件の下で認められる。FINMAは特に、カストディアンが破綻した場合に備えた適切な保護措置と、海外保管を行う場合の慎重な評価の必要性を強調している。
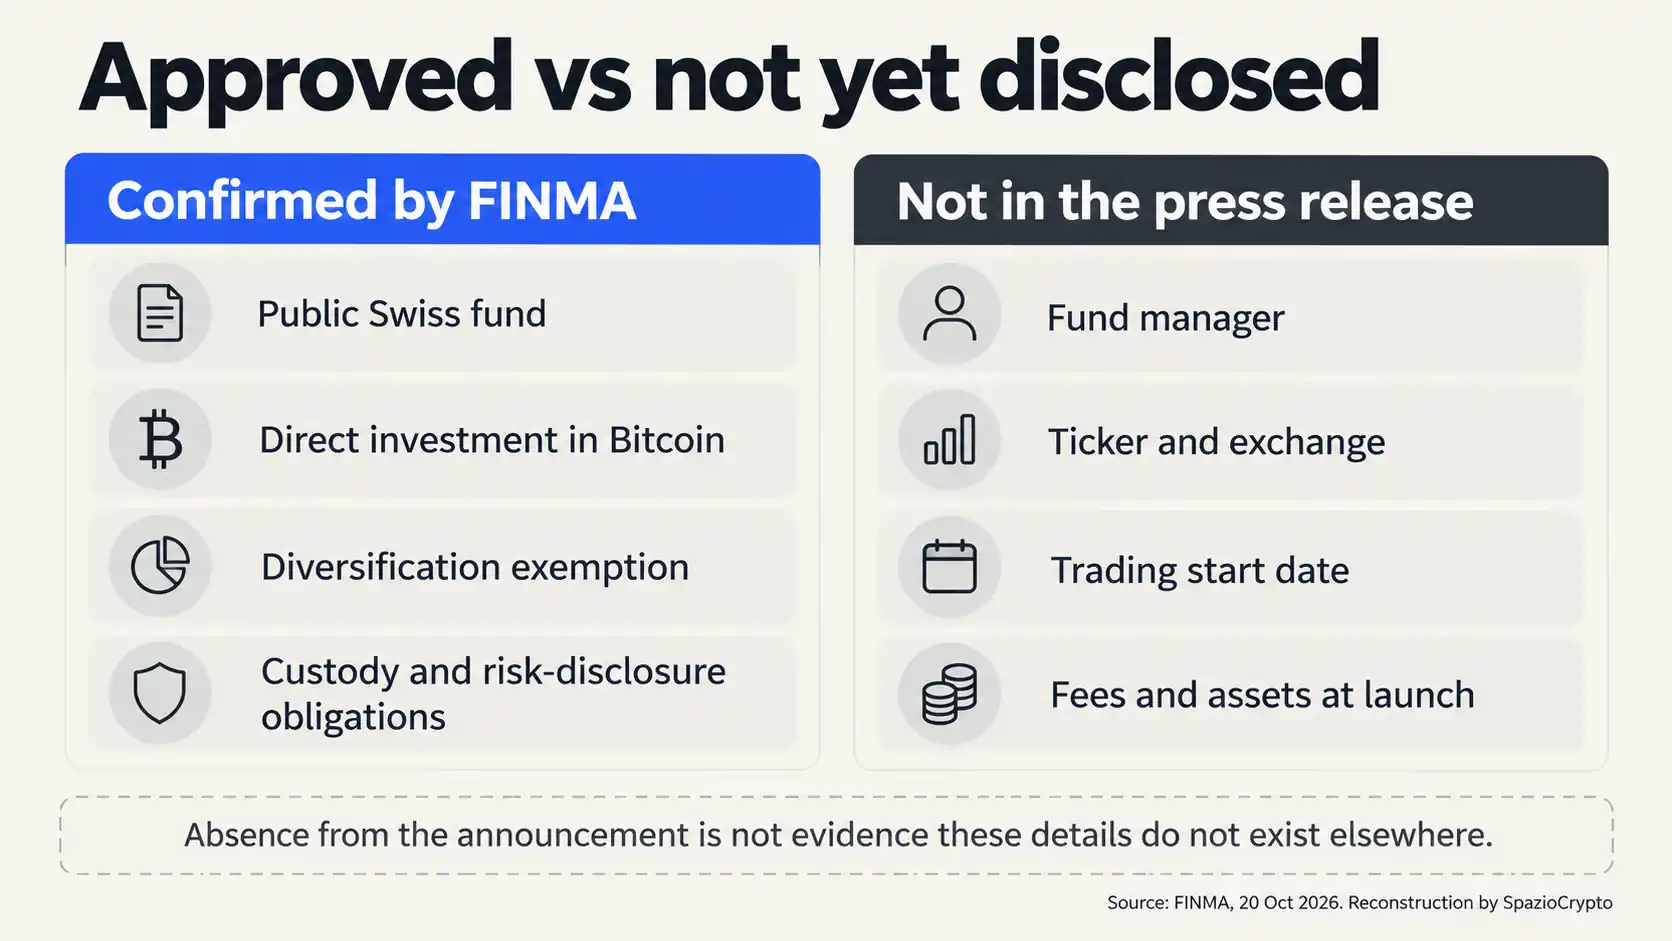
ただし、プレスリリースからは、新ETFが特定のカストディアンや特定の技術モデルを採用しているとは読み取れない。これらの情報は目論見書および最終的なファンド文書を待つ必要がある。規制されたカストディは運用上・法律上の一部リスクを軽減するが、ビットコインの価格変動を無効化するものではない。
一般販売に関する義務の内容
FINMAはスイス金融サービス法(FinSA)に基づく行動規範の遵守を求めている。暗号資産連動商品を提供する仲介業者は。価格変動リスク、損失の可能性、商品特性について分かりやすく説明する義務を負う。また対象となる場合には。顧客に対する適合性または適切性の確認に特段の注意を払う必要がある。
この保護は取引が成立する前の段階で機能する。一般投資家に馴染みのある「ETF」という呼称が、原資産のリスクを過小評価させないようにすることが目的だ。ファンドはBitcoinへのエクスポージャーを得る手段を簡便にするが、リターンを予測可能にするわけでも、市場下落から元本を自動的に守るわけでもない。
したがって商品説明書が決定的な意味を持つ。保有コスト、純資産価値の算出方法、カストディリスクの開示内容、運営上の責任を負う主体といった点を確認するために必要となる。FINMAの公式発表が確認しているのは、カテゴリーおよび最初のファンドの承認であって、商業条件の全体像ではない。
ETF・ETP・ETN:見落とせない違い
欧州の議論ではETF・ETP・ETNという略語がしばしば同義語として使われる。しかし本来は同じではない。ETFはファンドであり、ETNは原資産に連動する利回りを持つ債務証券であって、発行体や商品構造に固有のリスクを内包する。FINMAの発表はスイスのファンドに関するものであり、Bitcoin連動のあらゆる証書や上場ノートを「ETF」と呼ぶことを認めるものではない。
この区別は既存商品にも具体的に当てはまる。SpazioCryptoは、BNPパリバがフランスの個人投資家向けに提供するBitcoinおよびEtherのETNと、Bitwiseを通じてイタリア証券取引所に上場した5本のCrypto ETPを取り上げてきた。いずれも暗号資産へのアクセス手段として機能するが、各商品の構造は個別に分析する必要がある。
レバレッジ型Crypto ETFに関するガイドも示すように、商品の形態とレプリケーション方式の理解は、原資産の理解と同じくらい重要だ。今回FINMAが承認したファンドはレバレッジ商品として説明されておらず、異なる商品特性と結びつけて論じるべきではない。
確認されていること、未確認のこと
確認済み: FINMAは2026年10月20日付で、Bitcoinに直接投資するスイス初の一般向けオープン型ETFを承認した。分散投資要件に関して特例を認める一方、カストディ、行動規範、透明性に関する規制上の措置を明示している。
未開示: ファンド名、発行体または運用会社名、ティッカー、上場取引所、取引開始日、手数料、設定当初の運用資産額。発表文書には、イタリアやEU諸国での販売の有無についての言及もない。
今後の注目点: 目論見書の公表、保管銀行の特定、実際の取引方法、および投資家向けリスク警告の内容。
より広い視点から読む
今回のスイスの決定は、アクセスと保護の切り離しを示している。規制当局は必要な措置が整っていると判断した場合にBitcoin集中型の公募ファンドを承認できるが、原資産の価格変動リスクと損失可能性を明示する義務は変わらない。それが10月20日付発表の核心的な意味だ。
次に検証すべき事実はBitcoin価格の予測ではない。ファンド関連文書の公表であり、それによって運営条件が承認の内容に見合うかどうかを判断できるようになる。それまでの間、この発表が意味するのは重要かつ限定的な規制上の承認であり、すでにどこでも購入できるETFが誕生したという話ではない。
出典
- FINMA、イタリア語による公式発表、2026年10月20日。
- FINMA、監督上のコミュニケーション01/2026「暗号資産のカストディ」、2026年1月12日。
- FINMA、適格投資家向け暗号資産ファンドの従前の承認、2021年9月29日