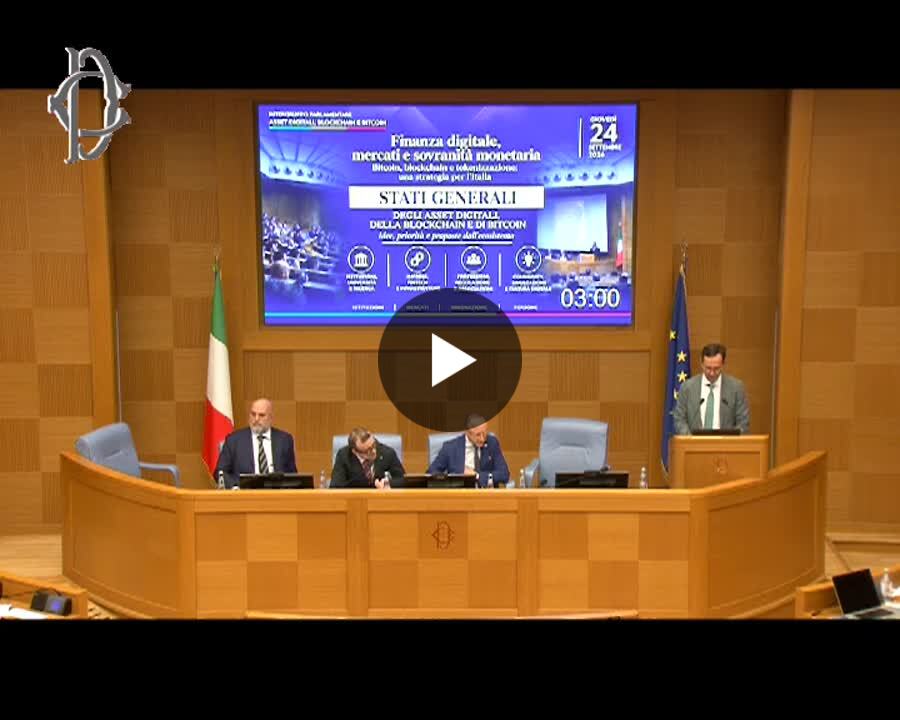
ビットコインを担保にした融資がイタリアで抱える障壁は、技術的なものではなく法的なものだ。イタリア民法典には「暗号資産」の定義がなく、債権者への引渡し方法も定まっていない。この問題を提起したのは、法律事務所Annunziata & Consoのパートナーである弁護士Antonio Di Giorgiо氏だ。9月24日、下院議会で開催された議員間グループ「デジタル資産・ブロックチェーン・Bitcoin」のイベントにおいて、「担保対象としてのBitcoin」と題した講演を行った。この講演は現在、動画と書き起こしで公開されており、当日の他63本の寄稿とともに閲覧できる。これは法律でも法案でもなく、議会イベントで示された技術的提案である。
SpazioCryptoの編集部は当該講演の書き起こしを精読した。講演時間は3分36秒で、このパートの字幕は自動生成であり、サイト自体が誤りを含む可能性を注記している。引用を読む際はその点に留意が必要だ。資料の公開日は掲載ページに明記されておらず、編集部が確認した日付は10月10日である。Di Giorgio氏と法律事務所のLinkedIn投稿については、確認ツールでアクセスできなかったため参照していない。
Di Giorgio氏が提案した内容
Di Giorgio氏は近年実際に扱ったケース、つまり現実の経済における暗号資産担保融資の事例から議論を起こした。詳細は明かされていないが、そこから導き出された問いはシンプルだ。欧州規制MiCAは暗号資産を定義しているが、「民法典の観点から見て暗号資産とは何か。それは『物』(bene)なのか」という点だ。学説と判例はすでに暗号資産を「物」と捉えているとし、6月の刑事破毀院判決にも言及したが、判決番号は示されなかった。それでも氏は十分ではないと考える。根拠は解釈者ではなく法典に示されるべきだからだ。「解釈者が言うのではなく、民法典が言うべきだ」と強調した。
提案は二段階で構成される。第一段階は、民法典においてビットコインを含む暗号資産を担保権の対象となりうる「物」として認めること。第二段階は、本質的に非物質的な資産をいかに引き渡し、占有を移し、先取特権を設定するかを定める規定の整備だ。この基盤があれば、金融仲介業者は「ビットコイン担保融資」という新たな商品を、健全性要件や制度の性質、契約規制から一から構築する必要なく提供できると主張した。また、イタリアが国際競争力を高める機会にもなると付け加えた。
引用された判決については慎重な解釈が必要だ。同じものかどうかは確認できないが、同月の判決番号20740(6月5日付)が存在する。Brocardi及びEdottoの情報によると、この判決は虚偽申告に関する手続きにおいて、投資目的で保有するビットコインを税務上「金融商品または金融製品」として位置づけている。
なぜ質権がビットコインに容易に適用されないのか
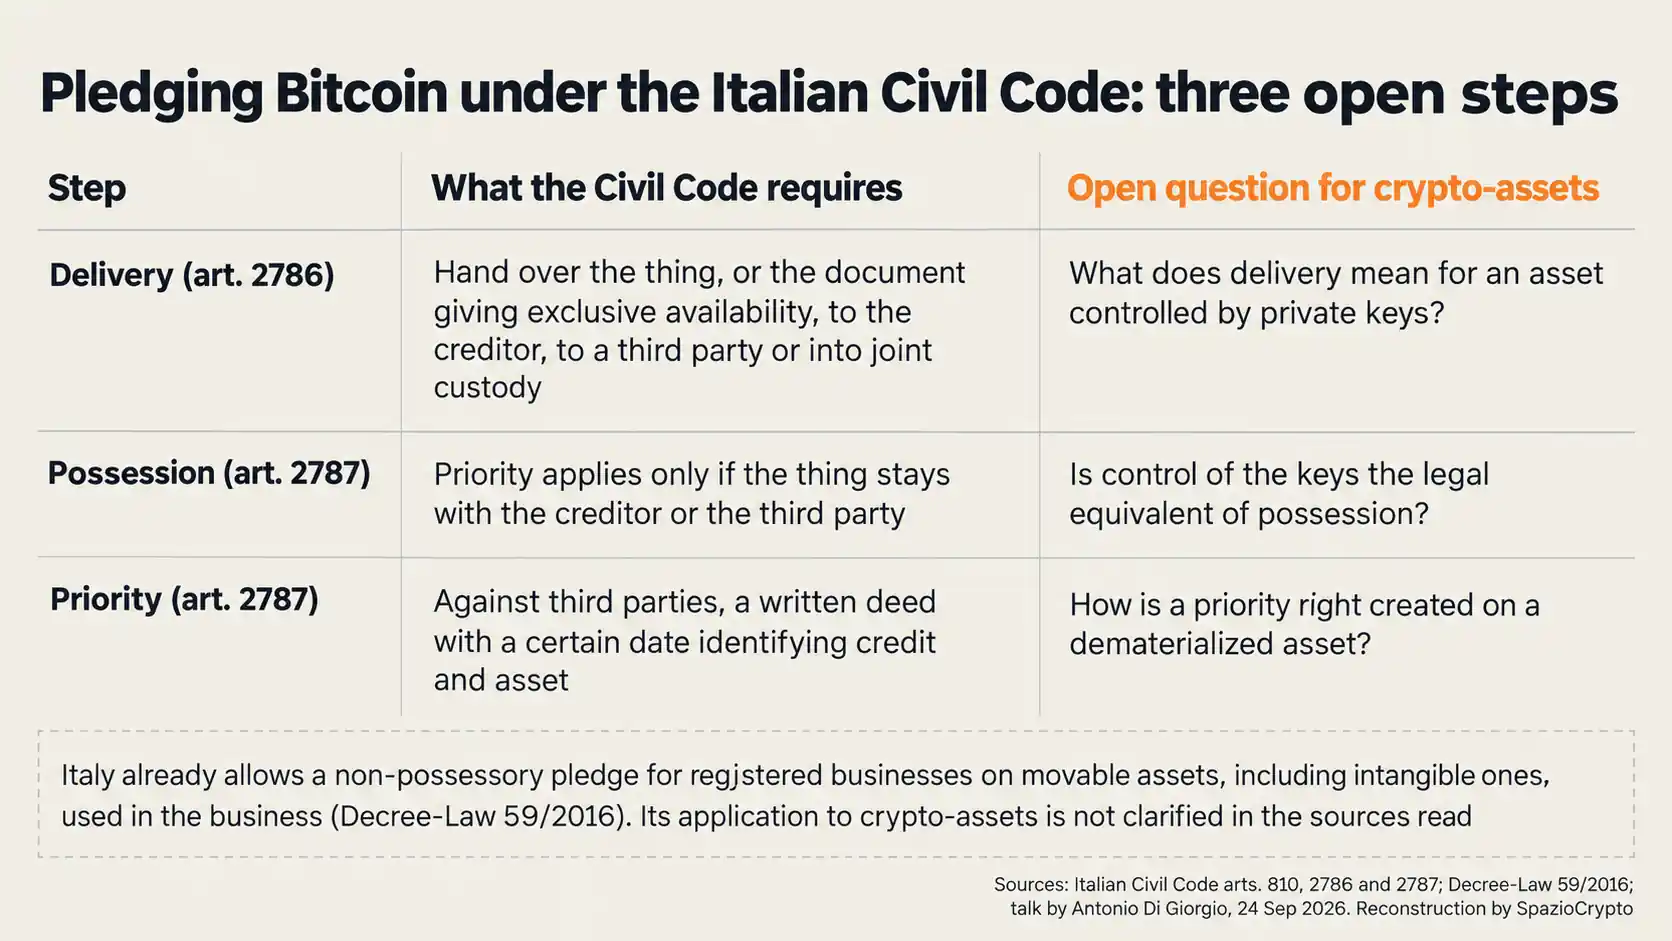
問題を理解するには1942年のイタリア民法典から始める必要がある。以下はイベントの内容ではなく、SpazioCryptoによる解説だ。民法典第810条は「権利の対象となりうるもの」を「物」(bene)と定義する。動産に対する典型的な担保である質権(pegno)は、同第2786条に基づき、当該物または占有権を証する書類を債権者に引き渡すことで成立する。あるいは、当事者が選んだ第三者に物を移転するか、債権設定者が債権者の協力なしに処分できないよう双方の管理下に置くことも認められる。第2787条はさらに、先取特権、すなわち当該資産から優先的に弁済を受ける権利は、物が債権者または第三者の占有下に置かれていた場合にのみ有効であり、第三者への対抗要件として信用と物を特定する確定日付ある書面が必要であると定めている。
ビットコインには「引き渡せる物」が存在しない。あるのは、ビットコインを移動させるための秘密鍵の管理権限だ。詳細はSpazioCryptoの暗号資産保管ガイドで解説している。第2786条が定める「共同管理」、つまり一方の関与なしに処分できない状態は、複数署名がなければ資金を動かせないマルチシグウォレットに近い構造だ。これはSpazioCryptoの解釈であり、まさに現行法が明文化していない種類の等価性である。
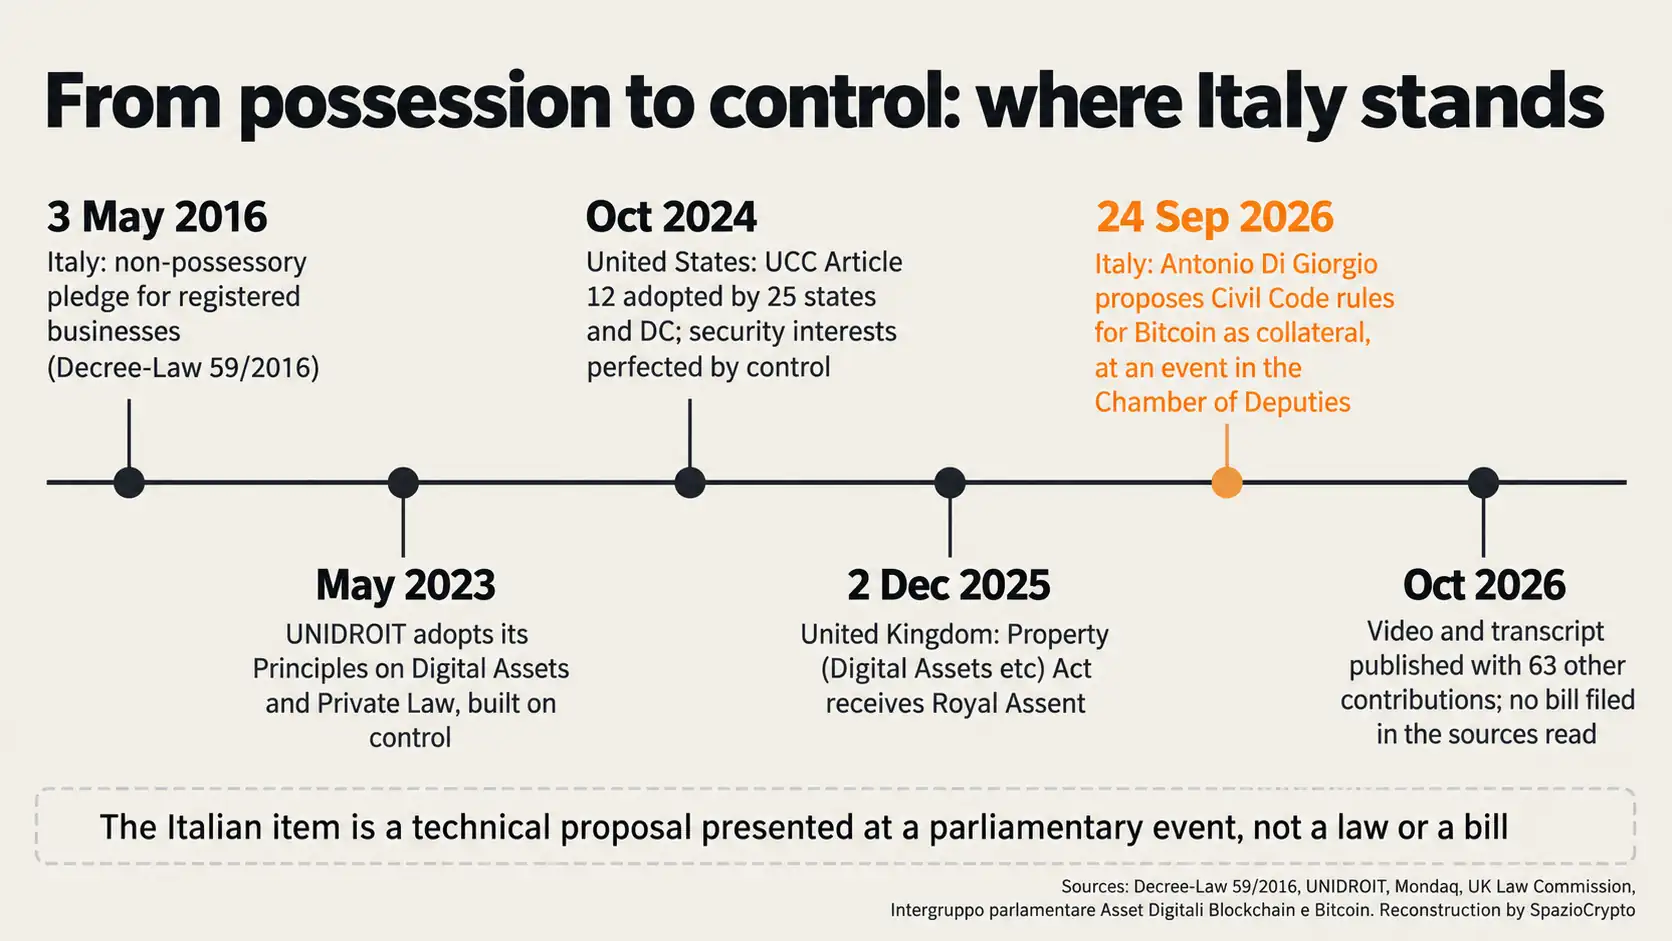
参考となる先例はすでに存在する。2016年5月3日の政令第59号で導入された「占有移転を要しない動産質(pegno mobiliare non possessorio)」は、企業登録簿に登録された事業者が、事業活動のために用いる無形資産を含む動産を引き渡さずに担保に供することを認めており、国税庁(Agenzia delle Entrate)のデジタル登録簿への登記によって効力が生じる。物的占有が絶対条件ではないことを示す制度だが、適用対象は事業者と事業用資産に限定される。参照した文献には暗号資産への適用可否に関する記述は見当たらなかった。
他の法域はどう対処しているか
言い換えると、この問題はイタリアに限ったことではない。他の法域では、解決策の核心に「コントロール」という概念が置かれている。2023年5月に採択されたUnidroit「デジタル資産と私法に関する原則」は、デジタル資産を「コントロールの対象となりうる電子的記録」と定義し、コントロールを持つ者とは、その便益のほぼすべてを享受でき、他者を排他的に排除し、その権能を排他的に移転できる者とされる。同原則は、カストディと担保権についても専用の規定を設けている。米国では、2022年改正の統一商事法典(UCC)第12条が、Bitcoinが典型例とされる「コントローラブル・エレクトロニック・レコード」を対象に、コントロールの取得による担保の対抗要件を認めている。Mondaq(2024年10月付)によると、同改正は25州とワシントンD.C.で採択済みだ。英国では、2025年12月2日に国王裁可を受けたProperty (Digital Assets etc) Actが動産の第三カテゴリーを確認した一方、暗号トークン担保に関するLaw Commissionの勧告は同法承認時点でなお審議中だった。
各法域に共通するのは、「コントロール」が「占有」に取って代わるという構図だ。Di Giorgio氏がイタリアでの定義を求めているのも、まさにこの点、つまり非物質化した資産をどのように占有解除し、引き渡し、優先弁済権を設定するかという問いに対する答えである。
何が変わり、何が変わらないのか
Bitcoinを保有する者にとって最大の利点は明確だ。売却せずに流動性を得られること。売却は、場合によってはキャピタルゲインの実現を意味し、暗号資産税務ガイドで触れているとおり、2026年時点ではその税率は33%に設定されている。銀行や仲介業者にとっては、法律に明記された担保の有効性が他の債権者に対する優位性を予測可能なものにする。こうした議論が浮上する背景には、イタリアの大手銀行がすでにオンチェーン領域に踏み込んでいるという現実もある。UniCredit、Intesa、BPERが参加するQivalisのユーロ建てステーブルコインプロジェクトがその好例だ。
 View Profile
ただし、三点は変わらない。第一に、ビットコインを担保としたユーロ建て融資は、MiCAの適用範囲外に置かれた暗号資産の貸借とは異なる。ESMAは2024年6月18日付の回答の中で、MiCAは暗号資産の貸借を「扱っていない」と明示した上で、サービス提供者に対し顧客の明示的同意やリスク情報の開示といった要件を設けている。第二に、担保価値はビットコイン価格と連動して変動し、そのリスク管理は契約に委ねられたままだ。第三に、参入要件はそのままであり、イタリア市場への参入にはMiCAだけでは不十分であることはすでに述べた通りで、Di Giorgio自身も言及する銀行の健全性要件も引き続きEUレベルの問題だ。暗号資産と伝統的金融の結びつきが強まれば、感染経路も増える。これはまさにESMAが直近で警告したリスクである。
ビットコインを担保とする提案の整理
確認済みの事項と未確認の事項
- 確認済み: 9月24日の下院での発言。動画と書き起こしがオンラインで公開されており、他の63件の寄稿と併せて参照可能。暗号資産を民法典上の財産として位置づけ、引渡し・占有移転・先取特権を規律する提案が含まれている。
- 未確認: 法令案や法律案の正式な文書、引用された実例の詳細、言及された破毀院判決の表示、議事録ページの公開日。
- 今後の注目点: 超党派議員グループのドシエと2027年に予定される次の段階、具体的な法案の提出、銀行・仲介業者の反応、EU域内の暗号資産貸借規制の動向。
現在地
言い換えると、フラテッリ・ディタリアのMarcello Coppo議員が議長を務め、Antonio Anninoが調整する技術委員会が支える超党派議員グループは、9月24日のイベントを「初の大規模な公開成果発表」と位置づけている。成熟した提案は順次、制度的な議論の場に持ち込まれ、その他は継続審議となる見通しで、次の段階は2027年に設けられる予定だ。当日については、14の作業部会と準備中の戦略についてすでに報じた。
担保に関する提案はDi Giorgio個人のものであり、超党派グループの公式見解ではない。立法・規制簡素化に関する作業部会では、Stefano Capacciolicが最初の文書として民法典への暗号資産の積極的定義の導入を提案したものの、グループとしての合意には至っていないと説明した。銀行・財団・年金基金を扱う部会の発表には担保の問題は登場しなかった。参照した資料の中に、議会への法案提出を示す文書は確認されなかった。
Annunziata&Consoより大きな文脈
この問題の本質は、信用の歴史と同じくらい古い。貸し手は、債務者が支払えなくなったときに何を、どのような優先順位で取得できるかを知りたい。イタリア民法典は引渡しと占有という概念で答えるが、それらは有体物を前提とした制度だ。ビットコインは秘密鍵で管理される財産であり、手で保持することはできない。米国法や英国法、そしてUnidroit原則はいずれも「支配(コントロール)」を軸とするルールを明文化した。イタリアでは現在、解釈に委ねられている。担保の法的安定性に自信が持てない貸し手は、融資を絞るか、より高い金利を要求する。この不確実性がコストを生むというのは、当サイトの見立てだ。
Di Giorgoの提案は数分間の発言に過ぎず、議会提出文書でもない。それでも、銀行、企業、そしてビットコイン保有者にとって切実な論点に触れている。今後注目すべき具体的なシグナルがある。超党派グループがこの提案をドシエに組み込むか、立法部会が民法典への定義導入について合意に達するか、法案が実際に提出されるか、そして銀行や仲介業者がこの金融商品に関心を示すか。それらが揃わない限り、この提案は説得力ある議論ではあっても、法規範ではない。