ChatGPTのAIエージェントが支払いを実行できるようになった。ただし、利用者の顔認証または指紋なしに1セントも使うことはできない。これが2026年11月13日にOpenAIが発表したChatGPT Walletの仕組みだ。エージェントが購入手続きを進め、利用者が毎回生体認証で承認する。現時点では米国のProプランユーザーのみが対象となる。
要点まとめ
- 11月13日、OpenAIはChatGPT Walletを発表。ChatGPTのエージェントが既存のクレジットカードで購入を完了できる。
- ローンチ時点では、米国在住の成人Proユーザーのみが対象で、Amex・Chase・Mastercard・Visaの米国発行クレジットカードに限定。
- すべての購入に生体認証による承認が必要で、加盟店にはカードの実データではなくトークンが渡される。
- OpenAIの利用規約によると、Walletはアカウントや残高を作成せず、与信も行わない。
ChatGPT Walletは何をするのか
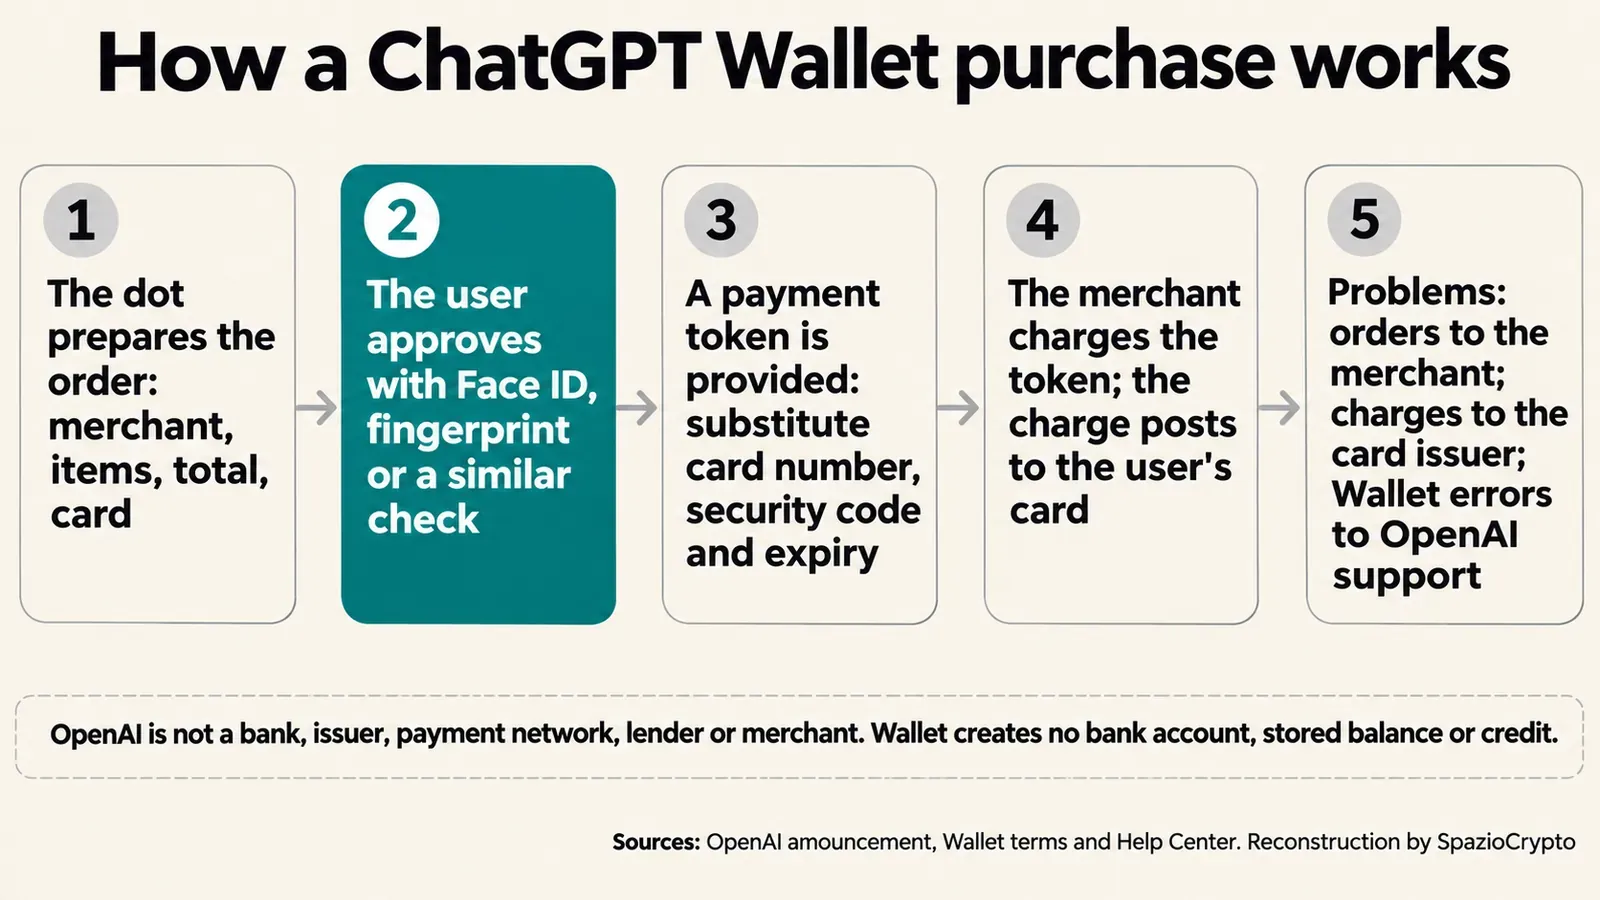
WalletはChatGPTのパーソナルエージェントである「dots」の内部で動作する。利用者はカードを一度登録し、エージェントに購入を指示すると、決済前に加盟店名・商品・合計金額・選択したカードが表示される。Face IDや指紋認証などで承認すると、OpenAIの公式発表によれば、承認済み購入の記録が生成される。
承認後、決済ネットワークはトークンを発行する。代替カード番号・コード・有効期限のセットだ。加盟店もエージェントも実際のカードデータを参照できない。請求は選択したカードに届き、適切な異議申し立てに対してはカード特典と保護が適用される。OpenAIはこれを「エージェントが実際のカードデータにアクセスすることなく支払いを完了できる初のウォレット」と説明している。
システムはAmerican Express・Mastercard・Visaとの連携で構築され、不正対策としてForter・Riskified・Sardine・Signifydが、決済処理としてAdyen・Checkout.com・Stripeが組み込まれている。これは大手テック企業がAIエージェントにウォレットを持たせる競争の一環でもある。
利用資格と対応地域
ローンチは段階的かつ限定的だ。OpenAIのヘルプセンターが発表日時点で示した条件は以下のとおり。
| 要件 | ローンチ時点 |
|---|---|
| プラン | ChatGPT Pro(dotが設定済みであること) |
| ユーザー | 成人、米国在住、米国の請求先住所を持つこと |
| 対応カード | 米国発行のAmerican Express・Chase・Mastercard・Visaのクレジットカード |
| 対象外カード | デビットカードおよびバーチャルカード |
| 利用可能な場所 | dotとの会話内のみ。Chat・ChatGPT Work・Codexでは利用不可 |
ヘルプセンターはまた、一部のチェックアウトがエージェントをブロックするため、すべての店舗で決済が完了するとは限らないと注意している。FinTech Futuresの報道によると、現時点でOpenAIはトランザクション手数料を課していない。
問題が発生した場合の責任の所在
11月12日に発効したWalletの利用規約は明確だ。OpenAIは銀行でも、カード発行会社でも、ネットワークでも、金融機関でも、加盟店でもない。販売者はあくまでも各ショップとなる。WalletはアカウントもBalanceも作成せず、与信も行わず、資金移動もしない。規約では、購入・支払い・注文に対するOpenAIの責任を明示的に除外している。
問題が生じた場合、ヘルプセンターは3つの窓口を案内している。
- 加盟店:注文状況・キャンセル・返品・返金の確認。
- カード発行会社:拒否・異議申し立て・身に覚えのない請求の対応。
- OpenAIサポート:Walletのエラー・不審なアクセス・承認内容と異なる購入の報告。
承認はユーザー側の手続きを完了するだけで、加盟店が注文を受け付けたことを確認するものではない。これはAIエージェントの信頼性に関する実証テストで浮かび上がった課題と同じ構造だ。
エージェントは支払うが、決定はしない
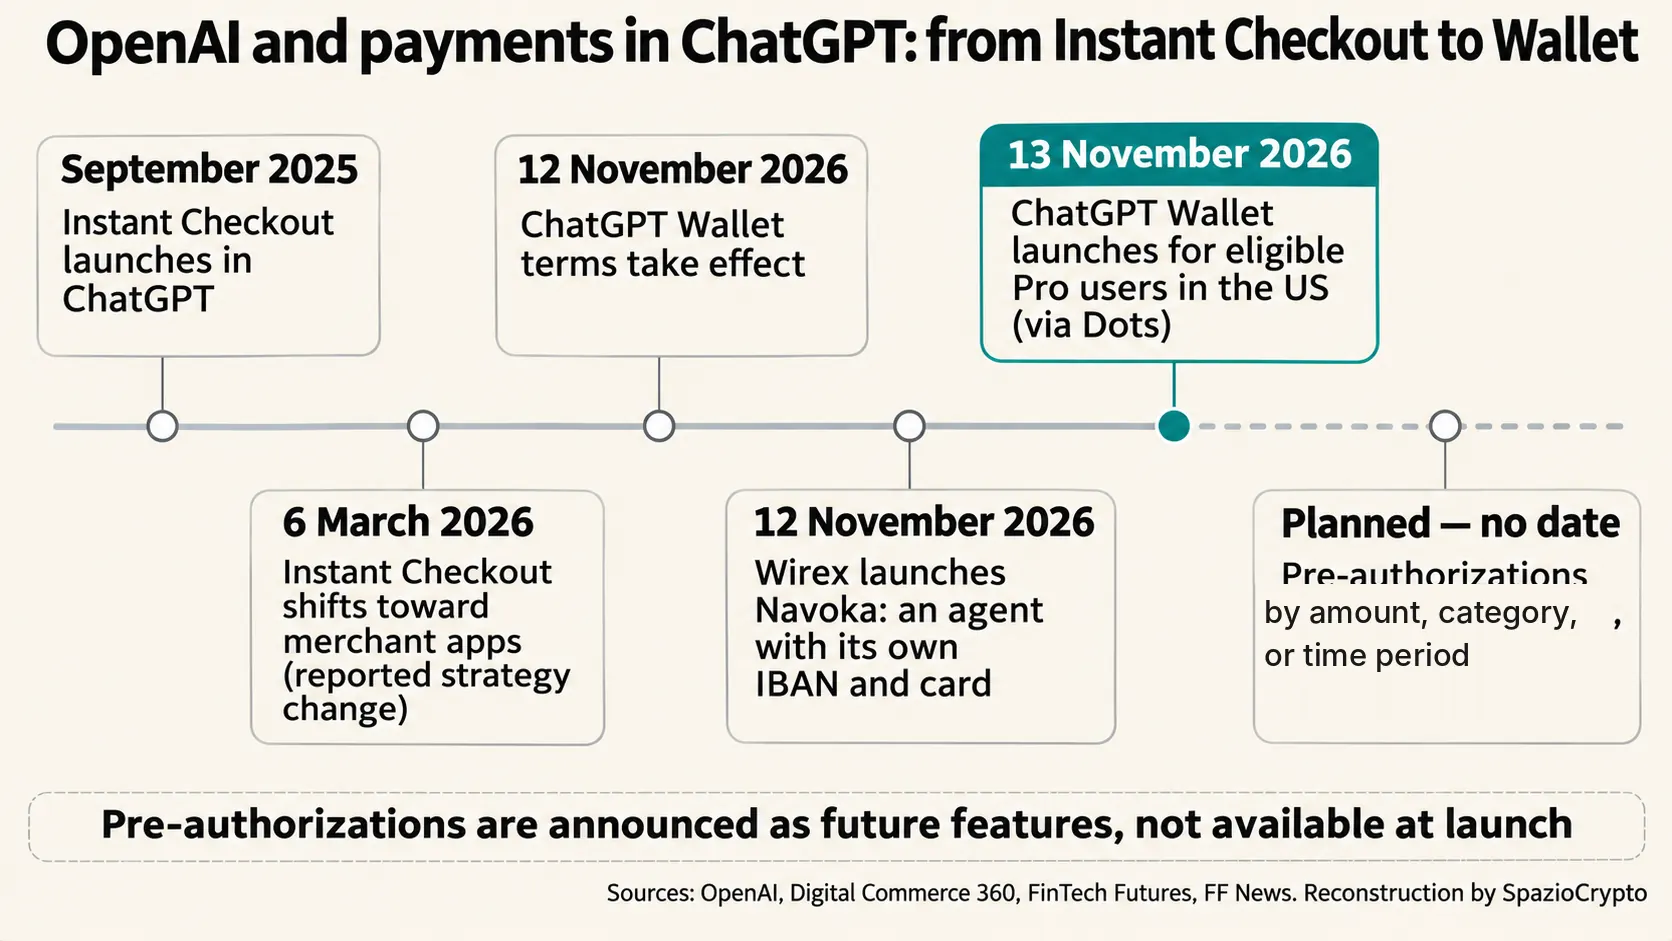
逆説はその名に宿っている。エージェントのウォレットは、エージェントに自由に使える資金を与えない。ユーザーのカードを、既に承認された1回の購入にのみ有効な一時的な認証情報に変換するだけだ。OpenAIは金額・カテゴリー・期間を指定した委任機能、生体認証コントロール、承認記録といった機能を将来の開発として説明しているが、現時点では利用できない。
慎重な姿勢には先例がある。2025年9月にChatGPT内で提供が始まった直接購入機能「Instant Checkout」は、2026年3月に各販売事業者のアプリへ移行された。OpenAIの広報担当者はDigital Commerce 360に対し、「ChatGPTにおけるコマースへのアプローチを変更しています」と述べた。ChatGPT Walletはこの経緯を踏まえ、人間による承認を中心に据えた設計からスタートする。
11月12日にリリースされたWirex Navoka(FF News報道)との比較が、二つのモデルの違いを明確にする。Navokaはエージェントに専用IBAN、カード、そしてUSDCとEURCという二種類のステーブルコインのウォレットを付与し、利用者が上限とルールを設定する。OpenAIは既存カードにエージェントを紐付け、購入ごとに承認を求める仕組みを採用している。この差異は、企業におけるエージェントの権限設計というテーマと重なる。
日本・EUでの状況は
現時点では利用不可だ。OpenAIは日本や欧州連合での提供を発表しておらず、米国在住者以外は対象外となっている。EUでは、PSD2指令第97条に基づき欧州銀行監督機構(EBA)が強力な顧客認証(SCA)を義務付けており、電子決済を開始する際には必ずSCAを適用しなければならない。購入ごとの承認は例外ではなく、むしろ規制上の標準だ。
デジタル決済分野のデータが示す通り、スマートフォンと生体認証による支払いはすでに日常に浸透している。欧州展開における最大の課題は別のところにある。OpenAIが予告している事前委任機能を、SCAの要件といかに整合させるかが鍵となる。
ChatGPT Wallet まとめ
確認済みの事項と未確認の事項
- 確認済み: 2026年11月13日に米国のProユーザー向けにリリース。購入ごとに生体認証による承認が必要。実際のカード情報の代わりにトークンを使用。残高や信用枠はなし。OpenAIは銀行でも発行者でも決済ネットワークでも販売事業者でもない。
- 未開示: ユーザー数、加盟店数、取引件数。不正利用・エラー・未完了購入に関するデータ。事前委任機能の実装時期および米国外への展開スケジュール。
- 今後の注目点: 金額、カテゴリー、期間ごとの承認設定機能の開始。他国やデビットカードへの拡張。エージェントを受け入れる店舗と拒否する店舗の動向。
より大きな視点から読む
本稿としての見解を明示した上で述べる。OpenAIの真のプロダクトはウォレットではなく、境界線そのものだ。エージェントは最後のクリックまで到達するが、決済手段はユーザーのものに留まり、リスクは発行者と加盟店が負い、判断は人間が行う。一度後退した後に構築された慎重なモデルであり、エージェントを決済の内側に組み込みながらも、主導権を渡さない設計になっている。
その境界線は事前委任機能によって動き始める。設定された上限内でエージェントが誤った購入をした場合、誰が責任を負うのかがそこで問われることになる。注視すべき点は三つ。金額・カテゴリー別承認設定の実装開始、加盟店側のエージェント対応の実態、そしてエラーと異議申し立てに関する初期データだ。セキュリティ面では、実システムへのアクセスを持つAIエージェントに関する知見が引き続き参考になる。
出典
- OpenAI: Introducing ChatGPT Wallet (2026年11月13日)、ChatGPT Wallet Terms (2026年11月12日施行)、Help Center: Making purchases with ChatGPT Wallet
- コンテキスト: FinTech Futures (2026年11月)、Digital Commerce 360 (2026年3月6日)
- 比較: FF News によるWirex Navoka報道 (2026年11月12日)
- 欧州規制: EBA、PSD2指令第97条 (強力な顧客認証に関する規定)