Polymarketと刑事裁判の予測市場は、すでに現実となっている。ウォール・ストリート・ジャーナルが2026年10月11日に報じたところによれば、Polymarketでは進行中の米国刑事裁判の結果を対象とした契約が取引されており、LindsayClancyとTyler Robinsonという2つの事件で合計数十万ドルの取引量が記録されている。これらの数字はあくまで取引量であり、実際の獲得利益ではない。また、陪審員への操作や非公開の司法情報の利用が証明されたという報告は、現時点では確認されていない。法的・監督上の問題として浮上している段階である。
ウォール・ストリート・ジャーナルの原文はツールの制限によりアクセスできなかったため、同紙に帰属させた数値は原文で直接確認したものではない。それらの数値は、10月12日に閲覧したPolymarketの両市場ページ、Salt Lake Tribune、NewsNation(NetInfluencer経由)、KUTV、Boston Globeと照合した。これらのいずれの情報源にもPolymarketの公式声明は含まれていない。KalshiのCEO、Tarek Mansourが出演したPBS NewsHourの動画は予測市場規制全般を扱ったものであり、当該2事件については言及していないため、本記事の情報源としては使用していない。
確認された事実:2つの市場と2つの裁判
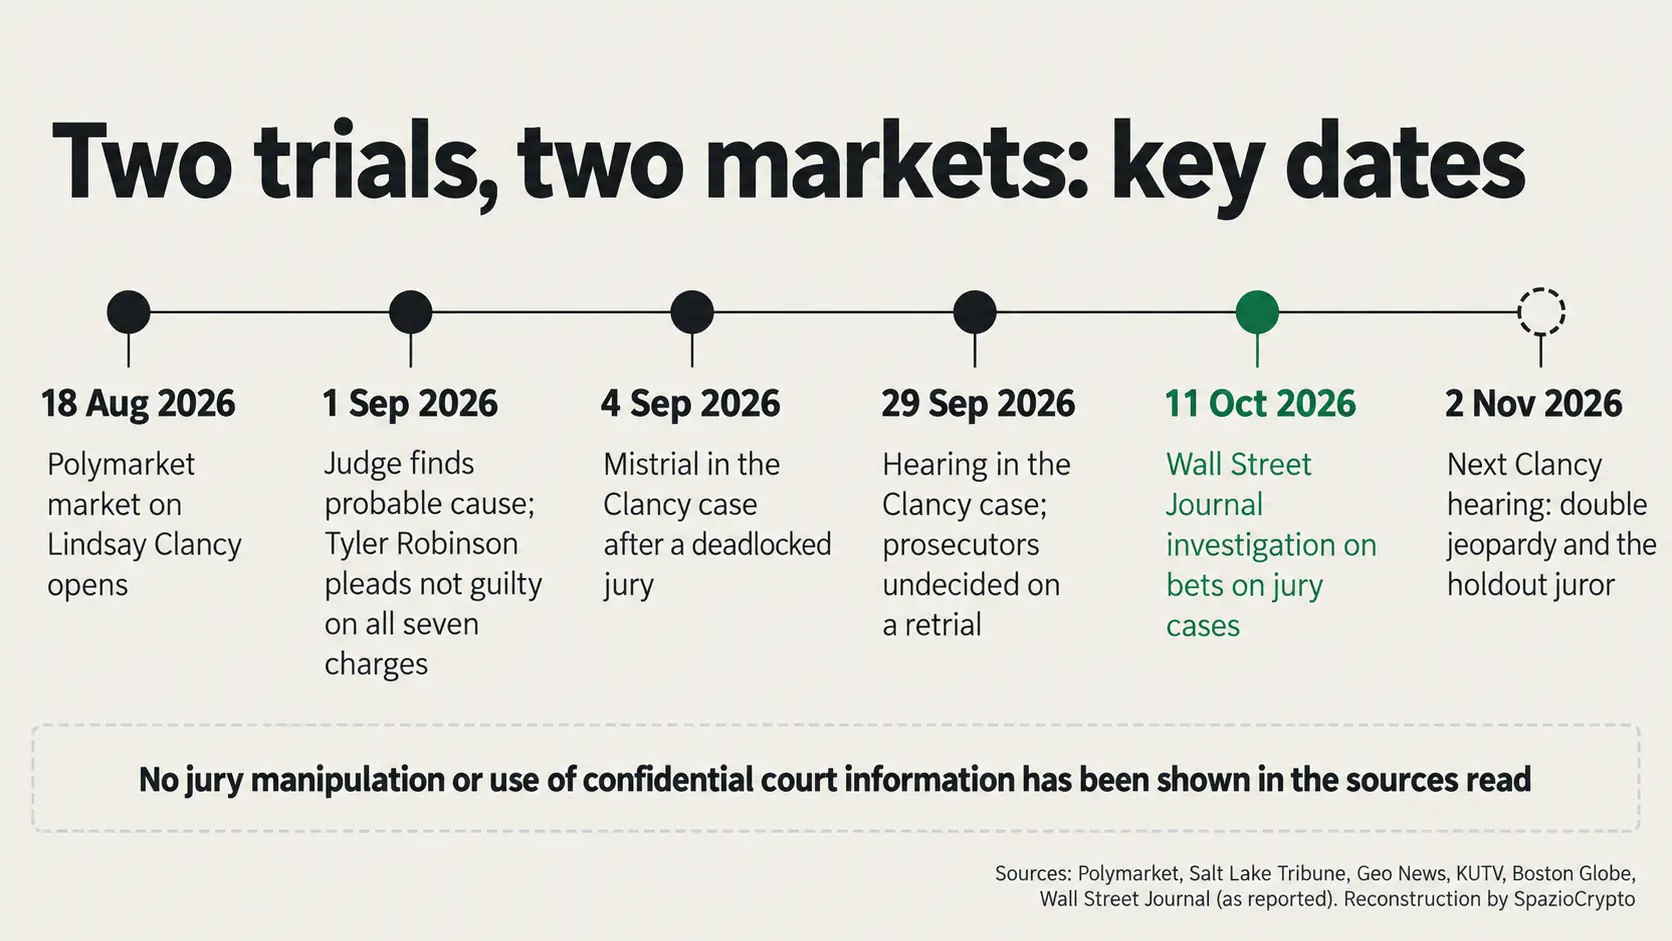
予測市場とは、現実の出来事の結果に基づいて価値が決まる契約を取引するプラットフォームである。詳細はSpazioCryptoの予測市場ガイドを参照されたい。Polymarketのページでは、2つの契約が現在も公開されている。8月18日に開設された「Lindsay Clancy convicted of murder by...?」は、2026年12月31日および2027年12月31日を満期日とする契約であり、6月16日に開設された「Tyler Robinson convicted of homicide?」も同様に取引中だ。Clancy市場については、ページにルールの全文が掲載されていないため、詳細の確認ができなかった。Robinson市場のルールによれば、2027年7月31日までにユタ州の手続きで殺人に関連する罪で有罪判決を受けた場合に「Yes」、訴訟の却下または有罪を認めない司法取引の場合に「No」となる。控訴ではなく初審の判決が基準となる(以上、本稿による要約)。
 Polymarket
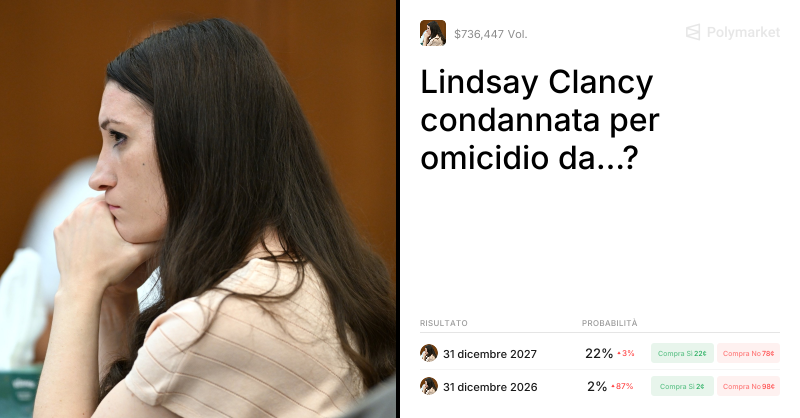
ウォール・ストリート・ジャーナルの報道によると、Clancy裁判の審理中に10万ドル超の契約が取引され、9月に評決なし(mistrial)となった後は、将来の有罪判決の可能性を対象に50万ドル超が追加で取引された。Robinson市場では、彼が正式に無罪答弁を行う前の時点で30万ドル超が取引されていた。独立した情報源もこれを裏付けている。GamblingHarm.orgは8月28日時点でClancy市場に約5万3,000ドルが張られていたと示し、NetInfluencer経由で報じられたNewsNationはmistrial前に16万1,000ドル超が賭けられたと伝え、Salt Lake Tribuneは9月1日時点でRobinson市場に約31万7,000ドルが取引されていたと報告している。10月12日時点でのページ表示では、Clancy市場の累計取引量は736,447ドル、Robinson市場は388,624ドルとなっており、いずれも刻々と変動している。
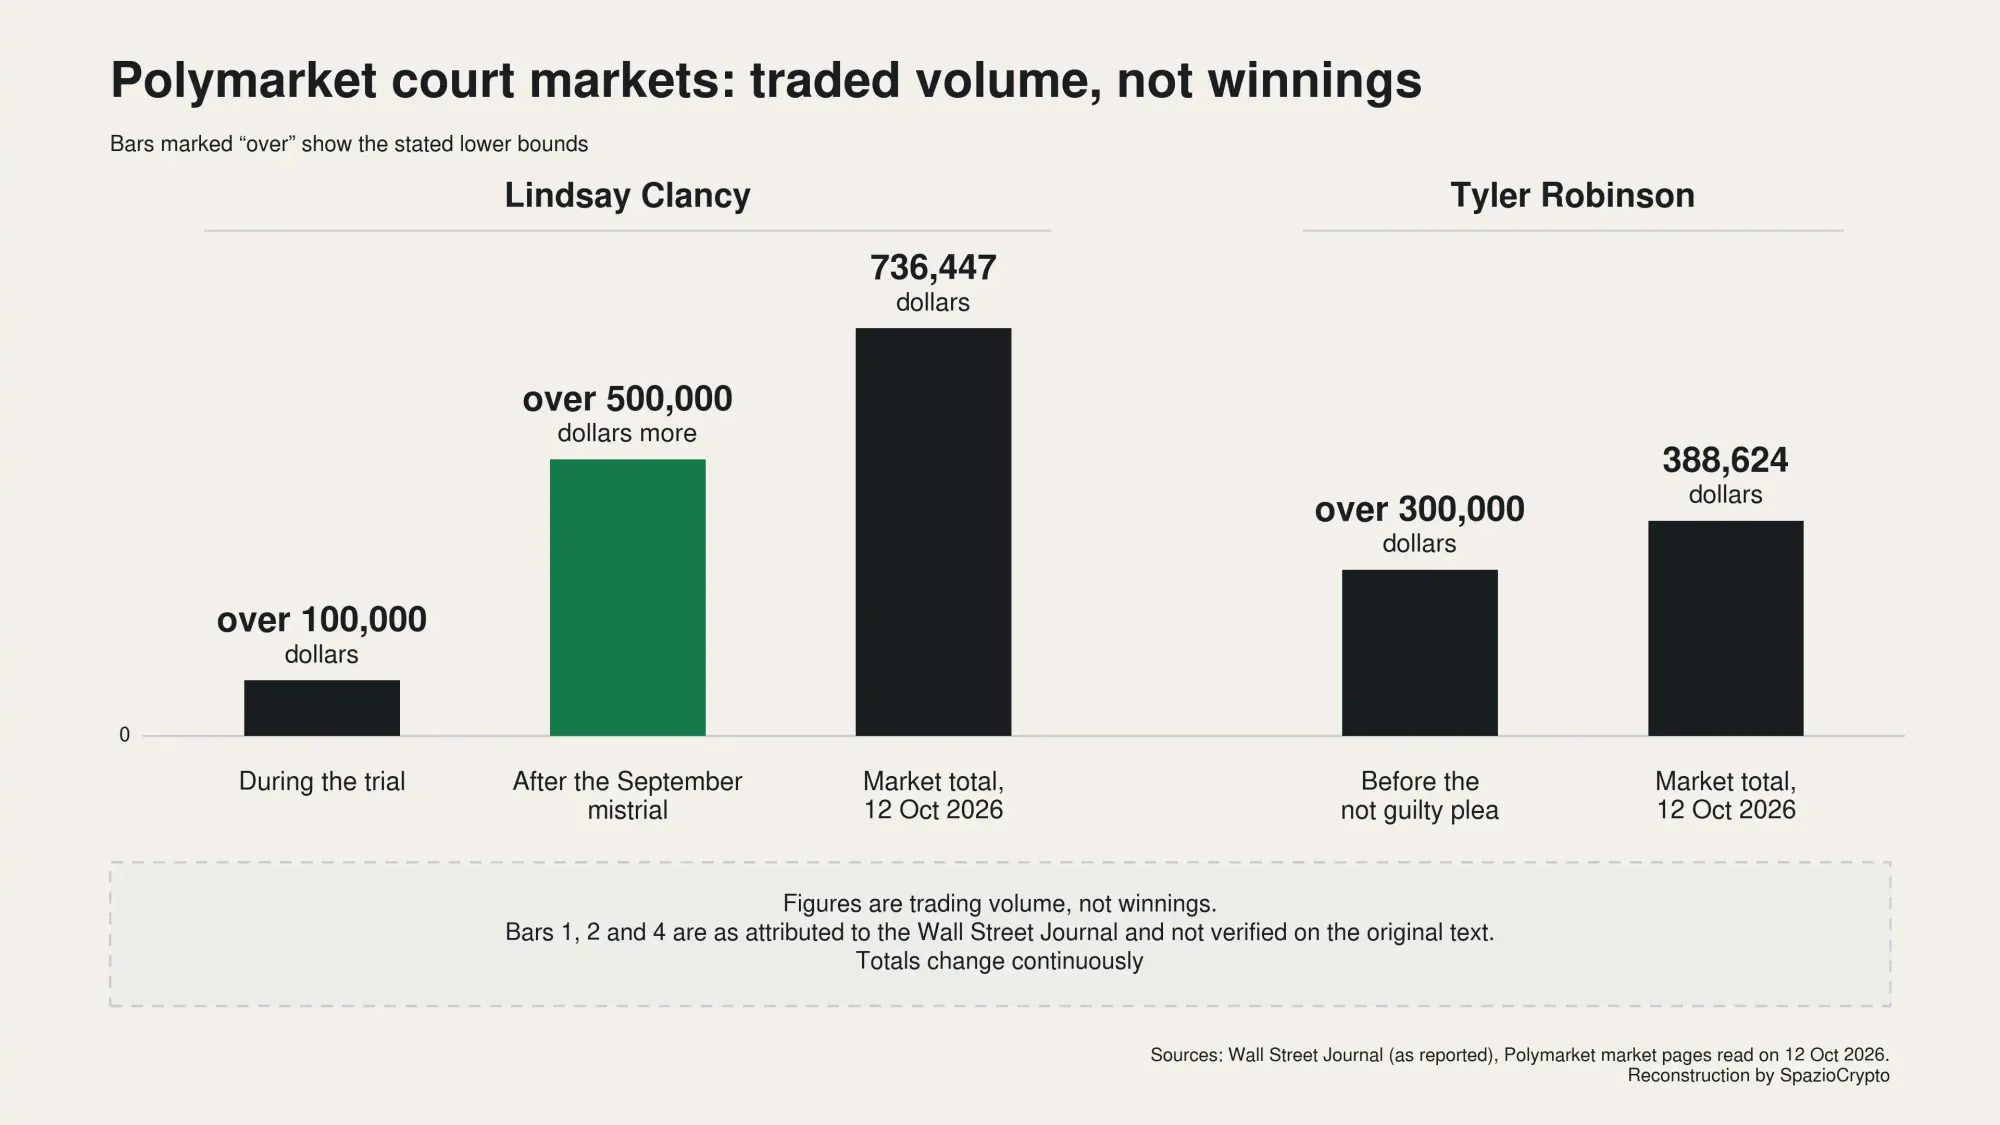
取引量は取引の総額を示す指標であり、誰がどれだけ利益を得たか、何人が参加したか、あるいは少数の業者が繰り返し売買した結果かどうかは分からない(これは本稿の解説であり、情報源に基づくデータではない)。個別の金額については、GamblingHarm.orgが報告するところによれば、一部のユーザーは4桁ドルの勝敗を経験する可能性があり、Clancy事件の有罪判決シナリオでは約5,500ドルに達したケースもあったとされる。
2つの裁判の現状
Lindsay Clancyは2023年に3人の子どもを死亡させた件で起訴されており、弁護側は心神喪失を主張している。9月4日、陪審が全員一致の評決に達しなかったため裁判官は審理無効(ミストライアル)を宣言した。KUTVによれば、陪審員は11対1で無罪評決を支持していた。ミストライアルは事件を終結させるものではなく、地方検察官Timothy Cruzは9月29日時点でも再審請求の有無を決定していなかった。ボストン・グローブ紙によると、11月2日には弁護側による二重処罰を理由とした殺人罪の公訴棄却申請の審理と、反対意見を持つ陪審員への限定的調査に関する審理が予定されており、裁判官はそこで再審の期日を設定したい考えだという。
Tyler Robinsonは2025年9月10日にユタバレー大学でCharlie Kirkを殺害した罪で起訴されている。9月1日、Tony Graf判事は手続きを進める相当の理由があると判断した。Geo Newsの報道によれば、Robinsonは加重殺人を含む7つの訴因すべてで無罪を主張した。読んだ情報源の中に公判期日は記載されていない。なお、両被告は確定判決が出るまで無罪推定が適用されており、本稿は訴因の実体には立ち入らない。
論点: 陪審員と非公開情報
出発点となった調査報道の概要が示すリスクは2点ある。市場が算出した有罪確率を陪審員が把握し、事件の心証に影響を与えるリスク、そして司法上の非公開情報にアクセスできる者が他の参加者より優位に立つリスクだ。これらはあくまで懸念であり、確認された事実ではない。しかし問題はすでに法廷に持ち込まれている。ソルトレーク・トリビューンによれば、Robinson弁護団は裁判官を通じて、法廷カメラが予測市場での賭けを助長しており、審理での主張が「市場を動かす」可能性があると訴えた(本稿による翻訳)。Graf判事はカメラ排除の申請も、Polymarketに関する主張の非公開化の申請も退けた。
外部の評価は分かれている。業界メディアのPrediction Newsは、陪審員や書記官、弁護士が他者にはない情報を持つため、裁判関連の契約は“監視上の課題”だと定義し、Polymarketは“裁判所の監視について前例がない”と記している(本稿による翻訳)。これは著者の見解であり、検証された事実ではない。GamblingHarm.orgは一方で、インサイダー取引は“常に可能性としてある”が、Clancy事件では“可能性は低い”と書き、あるジャーナリストの投稿を引用している。これも、陪審評議中に書かれた意見にすぎず、調査結果ではない。
実際に誰が取引できるのかも明確ではない。NewsNationはNetInfluencerが報じたところによれば、Clancy事件の市場は米国在住ユーザーには提供されていなかったと説明した。本稿では現在の2つの契約についての確認は行っていない。Polymarket USに同じ市場があるかどうかも未確認だ。
ルール: 整備されているものと欠けているもの
言い換えると、Polymarketは3月23日付の発表でマーケット・インテグリティ規則を更新した。SBC Americasによれば、当該規則は窃取した非公開情報や違法な内部情報に基づく取引、および結果に影響を与えられる“権限または影響力ある立場”にある者の取引を禁じている(本稿による翻訳)。本稿が確認したテキストに裁判市場への言及はなく、陪審員や司法関係スタッフにも当該規則が適用されるかどうかは論理上あり得るが、それを確認する情報源は存在しない。連邦レベルでは、Venableが報じたCFTCの3月12日付スタッフ通知が、取引所は操作されやすい契約を避けるべきであり、既存の不正行為防止規則によりインサイダー取引は禁止されており、CFTCは暗殺・戦争・テロなど公益に反する契約を阻止できると改めて示している。刑事裁判を対象とした具体的な介入はいずれの情報源にも記載されていない。4月にはPolymarketがCFTCに対して米国本土への主要取引所の移転承認を申請したとBloombergがThe Defiant経由で報じており、本稿でも取り上げた。ただし申請の現在の状況は未確認だ。
司法の側では、5月1日にFix the Courtが最高裁と連邦裁判所行政局(Administrative Office of the U.S. Courts)に対し、裁判官および職員による予測市場の利用を禁じるよう求めた。Courthouse Newsが報じたその動きに続き、7月7日には下院司法委員会の民主党議員Jamie RaskinとHank Johnsonが同局長に書簡を送り、訴訟結果に関する市場を含む予測市場への裁判官・書記官・スタッフの参加禁止をJudicial Conferenceに求めるよう要請した。
予測市場における非公開情報の問題は抽象的な仮説ではないが、実際に確認されている事例は裁判ではなく別の分野に関するものだ。Courthouse Newsによれば、米軍のある軍曹が軍事作戦に絡んでPolymarketで賭けを行ったとして連邦の5つの訴因で起訴され、無罪を主張した。この件は別途まとめた記事で詳しく解説した。Kalshiについては、Trumpの演説に関する本稿の記事が伝えたように、CFTCがホワイトハウスのテレプロンプター担当者に対し、演説内容を事前に知った上で行った賭けの利益返還を命じた。これらはいずれも陪審とは無関係の事例である。
Polymarketと判決の要点整理
確認済みの事実と未確認の事項
- 確認済み: ClancyとRobinsonに関するPolymarketの2つの取引市場が存在し、Polymarket公式データによれば10月12日時点の取引量はそれぞれ736,447ドルと388,624ドル。9月4日の審理無効(mistrial)と11月2日のClancy事件審問も確認済み。これらは取引量であり、個人の利益額ではない。
- 未確認: 陪審員操作や内部情報の使用を示す証拠、Polymarketの公式声明、米国居住者によるコントラクトへのアクセス可否。また、WSJの調査記事本文は未精読。
- 注目すべき動向: 11月2日の審問とClancy再審理の行方、裁判官による陪審員へのマーケット閲覧禁止命令の有無、司法関連コントラクトに関するPolymarketのルール整備、CFTCおよびJudicial Conferenceの対応。
イタリアでの状況
今回の問題は米国の裁判所と規制に関わるものだ。イタリアでは、ADM(イタリア税関・独占局)が7月初頭からPolymarketへのアクセスを遮断しており、SpazioCryptoが8月26日に報じたところによれば、同社は仮処分申請を取り下げた後も本案訴訟を継続している。詳細はPolymarketのイタリアにおけるブロックと訴訟の経緯を参照。イタリア居住者が問題の2つの市場にアクセスできるかどうかは、現時点で確認できていない。
より大きな問い
出発点となる問いは、市場の確率がその予測対象の事象に影響を与えうるかどうかだ。予測市場が集合的な予測装置として機能するのは、参加者が分散した情報をそれぞれ持ち込み、かつ誰も結果を変えられない場合に限られる。価格は多くの人が知ることの集約となる。刑事裁判はその両方の前提を崩す。結果を左右するのはごく少数の人物であり、その人々が市場価格を参照できる可能性があること、そして重要な情報の一部は非公開で特定の人間だけが持つこと、この2点が問題の核心だ。さらに経済的インセンティブが加わる。予測・インセンティブ・操作は本来別物だが、裁判所をめぐるこのケースはそれらを一点に集約する。これは編集部としての解釈であり、実際に操作が起きたとは証明されていない。
だからこそ、この問題は予測市場を金融商品と分類するかギャンブルと分類するかだけでは片付かない。KalshiとNCPGの事例で浮上した論点と同様に、どれほど厳格な規制枠組みを設けても、裁判の結果を対象とするコントラクトが存在すべきかどうか、存在するならどのような条件と監視の下で認めるかを決める必要がある。注目すべき具体的な指標は明確だ。11月2日の審問とClancy再審理の決定、裁判官が陪審員に対して市場へのアクセスを制限する命令を下すかどうか、司法関連コントラクトに関するPolymarketのルール対応、そしてCFTCとJudicial Conferenceの動向。不正行為の証拠が示されない限り、この問題が示すのは構造的リスクと未解決の議論であり、確認済みの違法行為ではない。