2026年10月15日、Venture GlobalはGE VERNOVAおよびBaker Hughes Energy Servicesとの間で、最大16基・各720MWの新規電力ユニット調達に関する基本合意書を締結した。このプロジェクトは、Venture GlobalとAIデータセンターの電力供給という新局面を開く。2034年末までに最大10GWの計算処理能力を、公共電力網に依存しない独立型ガス発電設備で賄う可能性がある。ただし「可能性がある」という点が核心だ。今回の合意はタービンや変圧器の調達枠を確保するものであり、10ギガワット分の建設完了・販売・稼働を意味するわけではない。
本記事は、Venture Globalのプレスリリース、SECに提出されたForm 8-K、およびReutersの報道を参照している。Wall Street Journalの記事は全文確認していないため、文脈の参考にとどめ、独自情報としては引用していない。
締結された合意の内容
Venture GlobalはGE VERNOVAおよびBaker Hughes Energy ServicesとのPower Frame Agreement、さらにGE VERNOVAとのGrid Frame Agreementを締結した。対象範囲は最大16基の「パワーアイランド」(各720MW)と関連変圧設備を含む。SEC提出書類によると、産業容量の予約権は段階ごとに異なる期限で失効し、契約書は次回のForm 10-Qに添付される予定とされている。これは入手困難なコンポーネントを確保するための枠組みであり、全ユニットへの即時発注ではない。
同社はすでに一定の実績を持つ。LNG施設において6基のパワーアイランドが発注済み・建設中または稼働中であり、合計約4.5GWに相当する。この基盤が、単なる発表との差別化要因となっている。SpazioCryptoが報じたAIインフラの地政学的競争でも示したとおり、電力・土地・接続環境は半導体と同等の産業的重要性を持つ時代になっている。
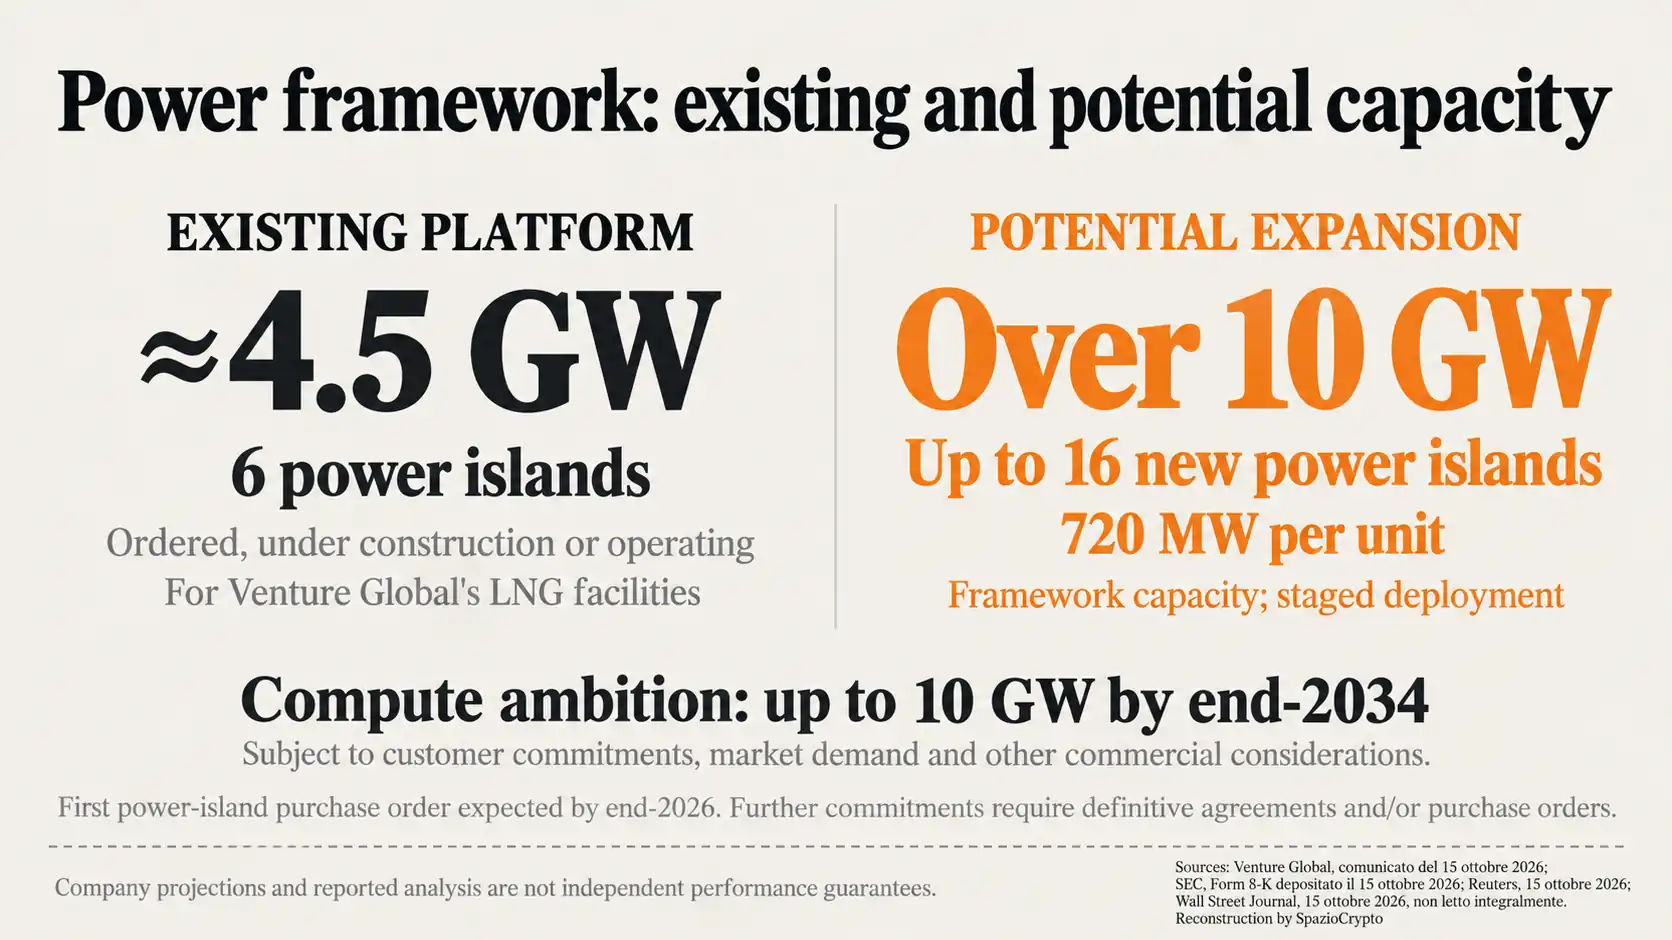
10GWはあくまで潜在的な容量
むしろプレスリリースでは、段階的に最大10GWの計算処理容量を利用可能にする「道筋」が示されている。実現には顧客のコミットメント、市場需要、商業的判断、そして各種許認可が必要とされる。Venture Globalは連邦・州・地方当局と連携して進める方針を示しているが、ハイパースケーラーの顧客名、各データセンターの確定地点、ユニットごとの工程表は一切公表されていない。
この区別は重要だ。業界では将来規模の指標として潜在電力容量が広く使われるが、容量予約の合意が実際の建設・資金調達・許認可・販売を代替するわけではない。SpazioCryptoの分析によると、データセンターの世界消費電力は2030年に向けて約950TWh規模に達する見通しであり、設備機器の調達枠確保はボトルネック解消の一歩に過ぎない。
なぜオフグリッドなのか
実は、新規ユニットは「behind the meter」かつ「Island Mode」で運用される設計だ。公共電力網に依存せず、同社が所有または管理するサイトで電力を自給する。Venture Globalは。この拡張計画が公共電力網や公共水道に追加負荷をかけないと主張している。ただしこれは同社によるプロジェクト設計上の説明であり、外部機関による独立した影響評価ではない。
この選択は、SpazioCryptoが以前に詳報したAIエネルギーのボトルネック問題への直接的な回答でもある。多くのプロジェクトが系統連系に何年も待たされる現状において、自家発電設備を構築することで電力の調達経路を短縮できる。一方で燃料調達、排出管理、保守、信頼性確保の責任はすべて所有者側に移る。
ガスは時間を稼ぐが、すべてを解決しない
パワーアイランドはガス燃料で稼働する。技術的な成熟度とモジュール性の点でガス発電は即応性が高い。SpazioCryptoが検証したAI向け原子力発電の可能性でも示されたように、多くの原子力代替案は稼働までのタイムラインが長く、ガスが当面の空白を埋める選択肢として現実的だ。ただし排出量、燃料調達リスク、変動コストへの注目は避けられない。
プレスリリースには、将来のAI負荷による排出量の試算、炭素回収設備の導入計画、最終的な電力効率の数値は一切含まれていない。このプロジェクトを「クリーン」インフラと位置づけることは正確ではない。確認済みの事実は自律的な発電能力であり、気候中立性ではない。
 dualitystudiowebmaster

名目上の規模についても慎重な見方が必要だ。720MWのユニット16基は総電力にして10GWを超えるが、プレスリリースが示すのはコンピューティング容量であり、発電量・補機消費・ITロードの正確な比率は公表されていない。タービンの定格出力を単純に合計して“コンピュート”と呼ぶことはできない。発電所からサーバーに至るまでに、変圧、冗長化、冷却、運用マージンが介在する。
“地元消費者への追加コストなし”という表現も、同社自身の発表に基づく。系統からの電力引き出しがないことで影響経路の一つは減るが、パイプライン、工業用水、許認可、共有インフラに関する疑問には答えていない。各サイトのプロジェクト文書と所管当局が課す条件が揃って初めて、包括的な評価が可能になる。
液化天然ガスからAIユーティリティへ
言い換えると、Venture Globalはこれまで。液化天然ガス(LNG)の輸出向けターミナルとプラントを手がけてきた。新たな産業戦略は。同じ実行能力を使って電力と隣接するコンピューティングスペースを販売することだ。この転換は、Bitcoinマイナーで見られた動きに似ている。エネルギー事業者が土地、設備、ノウハウを本来のビジネス以外にも活かす構図だ。
この比較は、Venture Globalがクリプトマイニング施設を転用しているという意味ではない。つながりは経済的なものだ。ディスパッチ可能なエネルギーを握る者は、AIクライアントとの交渉で優位に立てる。SpazioCryptoのデータセンターCapex分析でも示したように、長期契約は物理的な容量を確保できる側に交渉力をシフトさせる。
競争優位は時間軸でも測られる。SEC提出書類によれば、納入は2034年にかけて段階的に計画されており、中間期限付きの予約権も設けられている。需要が減速すれば段階的な発注が可能で、加速すれば確保済みの容量が価値を持つ。
欧州への示唆
言い換えると、今回の合意は米国サイトに関するもので、欧州への投資は発表されていない。欧州にとっての教訓は、オフグリッドガスを機械的に模倣することではなく、系統整備のタイムラインがコンピューティングの地理的配置を左右するという認識だ。Googleのフィンランド・データセンターと原子力の連携プロジェクトは、系統接続と地域エネルギー、テリトリー契約に根ざした別のモデルを示している。
Venture Global まとめ
確認済みの事項と未確認の事項
- 確認済み: 720MW×最大16基のフレームワーク合意と、最大10GWのコンピューティング容量という潜在的な軌跡。
- 未公表: 顧客名、最終サイト、総設備投資額、排出量、各ユニットの詳細スケジュール。
- 注目すべき指標: 実際の発注数、許認可の取得状況、データセンター事業者との契約締結、第1フェーズの稼働開始。
より大きな視点
AIは、データセンターが建設される以前の段階で、電力容量をデジタル製品へと変えつつある。タービンや変圧器を押さえることは、将来の成長の一部をオプション化することを意味する。Venture Globalは。最も熟知する領域、すなわち設備・燃料・建設の側からバリューチェーンに参入しようとしている。
追うべきシグナルは具体的だ。どれだけの発注が実行されるか、どの顧客が契約に署名するか、どのような認可が必要になるか、そしてLNG事業とデータセンターの間で実際にどれほどの容量が必要とされるか。それらが明らかになって初めて、10GWという数字は潜在的な上限から測定可能な産業計画へと変わる。