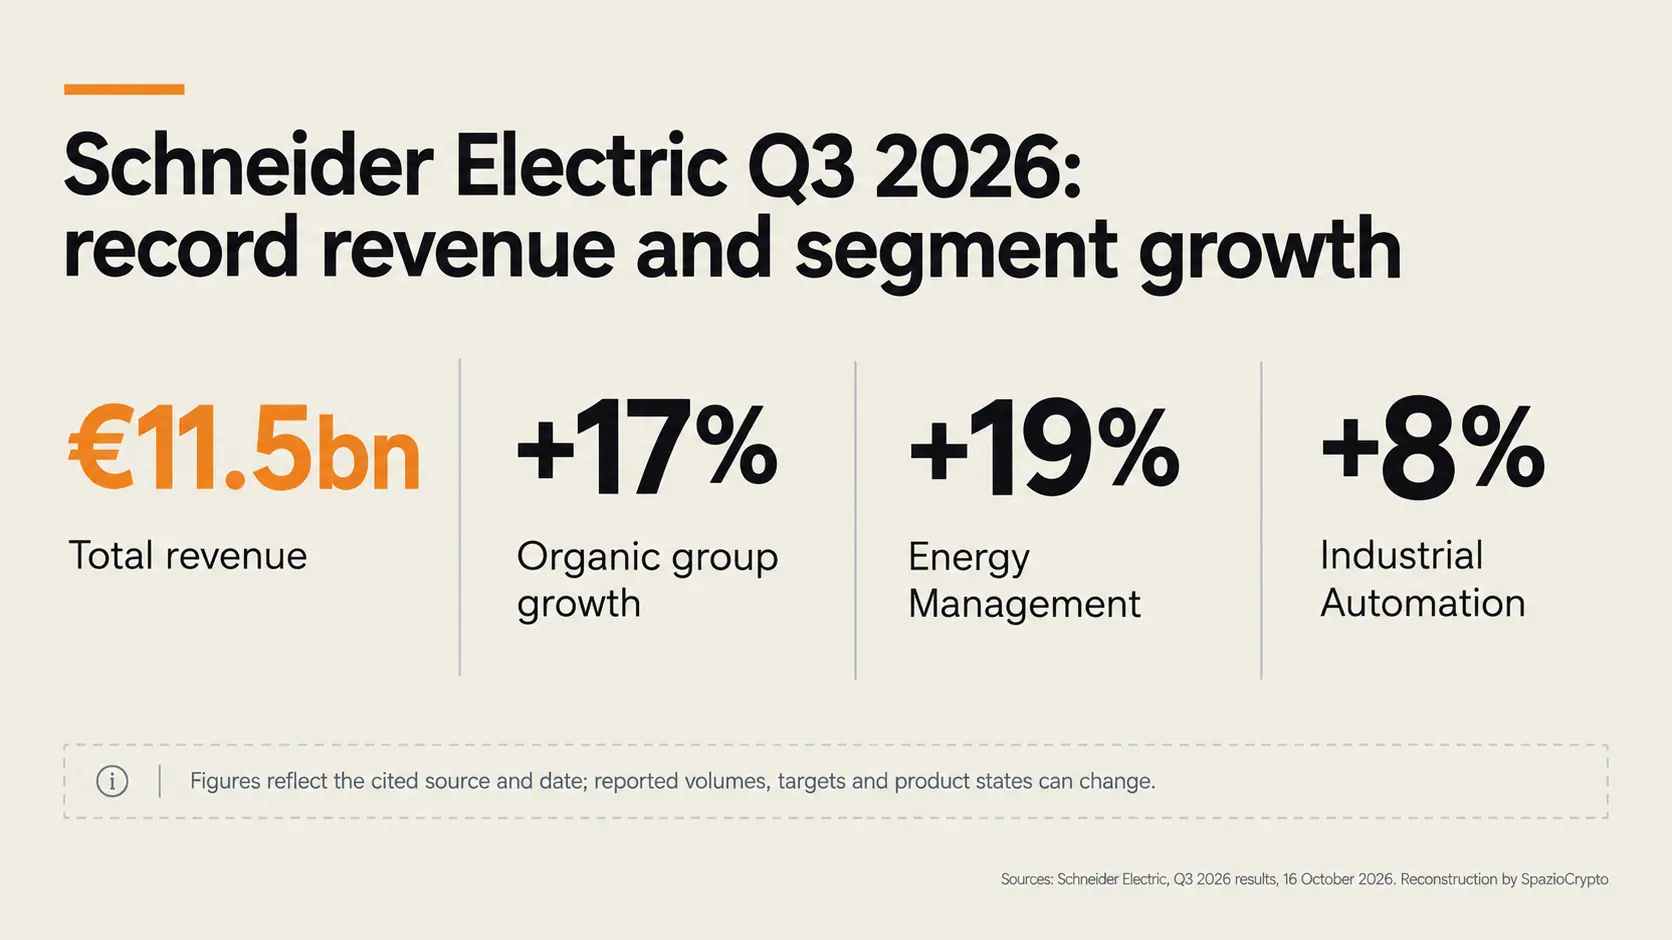
2026年10月16日、シュナイダーエレクトリックは四半期売上高115億ユーロを発表した。オーガニック成長率は17%に達し、同社の公式決算ページによると、シュナイダーエレクトリックのデータセンター向け受注が三桁成長を記録した。これはAIインフラ向け電気サプライチェーンにとって明確なシグナルだが、データセンター単体が全売上高を生み出したわけではない点に注意が必要だ。
情報源について記す。本稿は同社の公式決算ページ、Reutersの報道、およびCEOオリビエ・ブルム氏がLinkedInに投稿した内容をもとに作成した。ペイウォール後の資料は参照していない。顧客別の内訳、データセンター受注の絶対金額、AIに直接起因する売上比率は非公開だ。
四半期売上高115億ユーロ、同社史上最高
言い換えると、シュナイダーエレクトリックは今回の第3四半期を、売上高ベースで自社史上最高の四半期と位置づけている。電力の配電・制御技術を担うEnergy Management部門はオーガニックで19%成長し、Industrial Automation部門も8%を上乗せした。成長は全地域から生まれており、中国・東アジアが26%、北米が20%という伸びを示した。
これらの数字は、同社をチップメーカーやクラウド事業者とは異なる立場からAIインフラのグローバル競争に位置づける。シュナイダーが供給するのは遮断器、無停電電源装置、エネルギー管理システム、冷却設備、産業自動化ソリューションだ。価値が生まれるのはモデルが学習を始める前、つまり建物がメガワット級の電力を数千台のアクセラレーター向けに安定した電力へ変換する段階である。
三桁成長の「需要」は「売上高」の三桁成長ではない
今回のプレスリリースで最も重要かつ慎重に読む必要がある表現が、データセンター需要の三桁成長だ。シュナイダーは四半期のデータセンター需要が三桁ペースで増加し、受注残の消化が進んでいると述べた。ただし、この需要のユーロ建て金額は開示されておらず、データセンター売上高が3倍になったとも言っていない。需要・受注・売上高はそれぞれ異なる指標であり、計上される時期も異なりうる。
受注残はブルム氏によると2027年から2028年にかけての視界を提供するという。これも定性的な情報だ。1件の受注は複数フェーズに分けて納品されることもあれば、変更や顧客のスケジュール変更に左右されることもある。結果を正確に読み解くには、データセンターのエネルギー消費に関する構造的な電力需要と、その需要が実際に計上売上高へ転換されるスピードを切り分ける必要がある。
また同社は、今回の需要のうちどの部分が新規キャンパス建設、既存サイトの拡張、既存設備の更新から生じているかも示していない。これらは三つの異なる産業サイクルだ。新規建設は許認可と系統接続を要し、拡張はモジュール単位で進められ、更新は派手さこそないが規則的なペースで続く。
ボトルネックはチップから電力へ移行している
言い換えると、シュナイダーの成長は、AIが単なる演算市場ではないことを示している。高密度ラック1台ごとに、給電、変圧、保護、監視、放熱が必要となる。密度が上がるにつれてシステム全体の複雑性も増す。AIのエネルギーボトルネックは、物理コンポーネントとソフトウェアを統合できるサプライヤーにとっての市場となっている。

この立場はGPUへの単純なアクセスよりも防御力が高い可能性がある。アクセラレーターは世代交代が速いが、配電盤、冷却システム、産業自動化設備は設備の耐用年数に縛られる。リスクは逆の面にある。成長には工場、専門人材、安定した納品能力が必要だ。受注残の記録は、遅延やマージン圧縮なく消化できて初めて優位性になる。
Reutersの報道によると、シュナイダーは2026年の調整後EBITAオーガニック成長目標を18〜21%のレンジへ引き上げた。これは企業目標であり、達成済みの結果ではない。今四半期の業績はその修正を裏付けるが、為替リスク、実行コスト、顧客側の延期リスクを排除するものではない。
冷却・系統・発電は、今や一体として選ばれる
大手事業者は再生可能エネルギー契約、専用ガス、蓄電、そして新たな原子力プロジェクトを通じてエネルギー確保に動いている。原子力で稼働するデータセンターとの比較が示すとおり、唯一の解決策は存在しない。電力網や発電設備の整備には、サーバー導入に要する期間より長い時間がかかる場合がある。
Schneider Electricはその接点に位置する。どのAIモデルが主流になるかを選ぶ必要はなく。顧客が選んだ電力を実際に使えるようにすることが役割だ。この技術的中立性は特定ラボへの依存リスクを下げる一方。投資全体のサイクルにさらされるという側面もある。ハイパースケーラーが設備投資を削減または先送りした場合。受注残が勢いを失う可能性がある。
現時点ではシグナルは逆方向を向いている。AIデータセンターの設備投資は依然として高水準を維持しており、企業は複数年にわたる設備確保を求めている。Schneiderの今期データはひとつの具体的な尺度を加える。需要がクラウド各社のプレゼン資料に留まらず、電力インフラメーカーにまで確実に届いているという事実だ。
このクォーターがBitcoinマイナーと暗号資産事業者にとっても重要な理由
HPCへの転換を図るBitcoinマイナーは。利用可能電力、接続回線、変圧器、冷却設備、建設期間という同じ物理的領域で競合する。Schneiderの記録的決算は、すべてのマイニングサイトがAIデータセンターに転用できることを証明するものではない。ただし、重要コンポーネントが、はるかに大きな資本と複数年計画を持つ顧客から求められているという現実を示している。
この競合関係は既通電サイトの価値を高める可能性がある一方で、整備コストも押し上げかねない。契約済みメガワットを持ちながら冗長性。光ファイバー、適切な冷却設備を欠くマイナーは、まだHPCインフラを手にしているとは言えない。Schneiderの四半期業績は、粗い電力供給能力と、信頼性の高いデジタルサービスを提供できる能力とを区別する上で参考になる。
フィンランドにおけるGoogleのデータセンターとエネルギー投資は有益な比較対象だ。投資は地域に根ざし、電力網、地域の発電能力、社会的合意に依存する。設備はより大きなシステムの一部にすぎない。
要点整理
- 確認済み: 四半期売上高116億ユーロ(CoinGeckoの換算レートを除く、Schneider Electric発表ベース)、オーガニック成長率17%、エネルギーマネジメント部門19%成長、データセンター需要は三桁成長。
- 未開示: データセンター受注の絶対額、AI関連売上高の正確な比率、プロジェクト別の顧客名および納期。
- 注視点: 2027〜2028年にかけてのバックログ消化状況、生産能力の拡充、2026年EBITA新目標の達成可否。
より大きな視点
今期の業績が示す本質は。AIをめぐる関心がモデルのコストから、そのモデルを動かす能力へと移行しつつあることだ。AIが産業サイクルを形成するのは、遮断器、熱管理システム、自動化機器への発注を生み出す段階に至ったときだ。Schneiderはデジタルの約束と物理的なインフラの間の移行期を収益化している。
決定的なシグナルは、また別の孤立した記録ではなく、転換の質にある。納期、利益率、バックログの構成、そして需要の再現性。これらの要素が持続するなら、電力インフラはAIレースがモデルの経済的リターンを明確にするよりも前に可視的な収益を生む、数少ないセグメントのひとつであり続けるだろう。